「住宅ローン控除は2027年で終わる」。こう受け取っている人がいますが、制度そのものの期限は2030年12月31日の入居分までです。
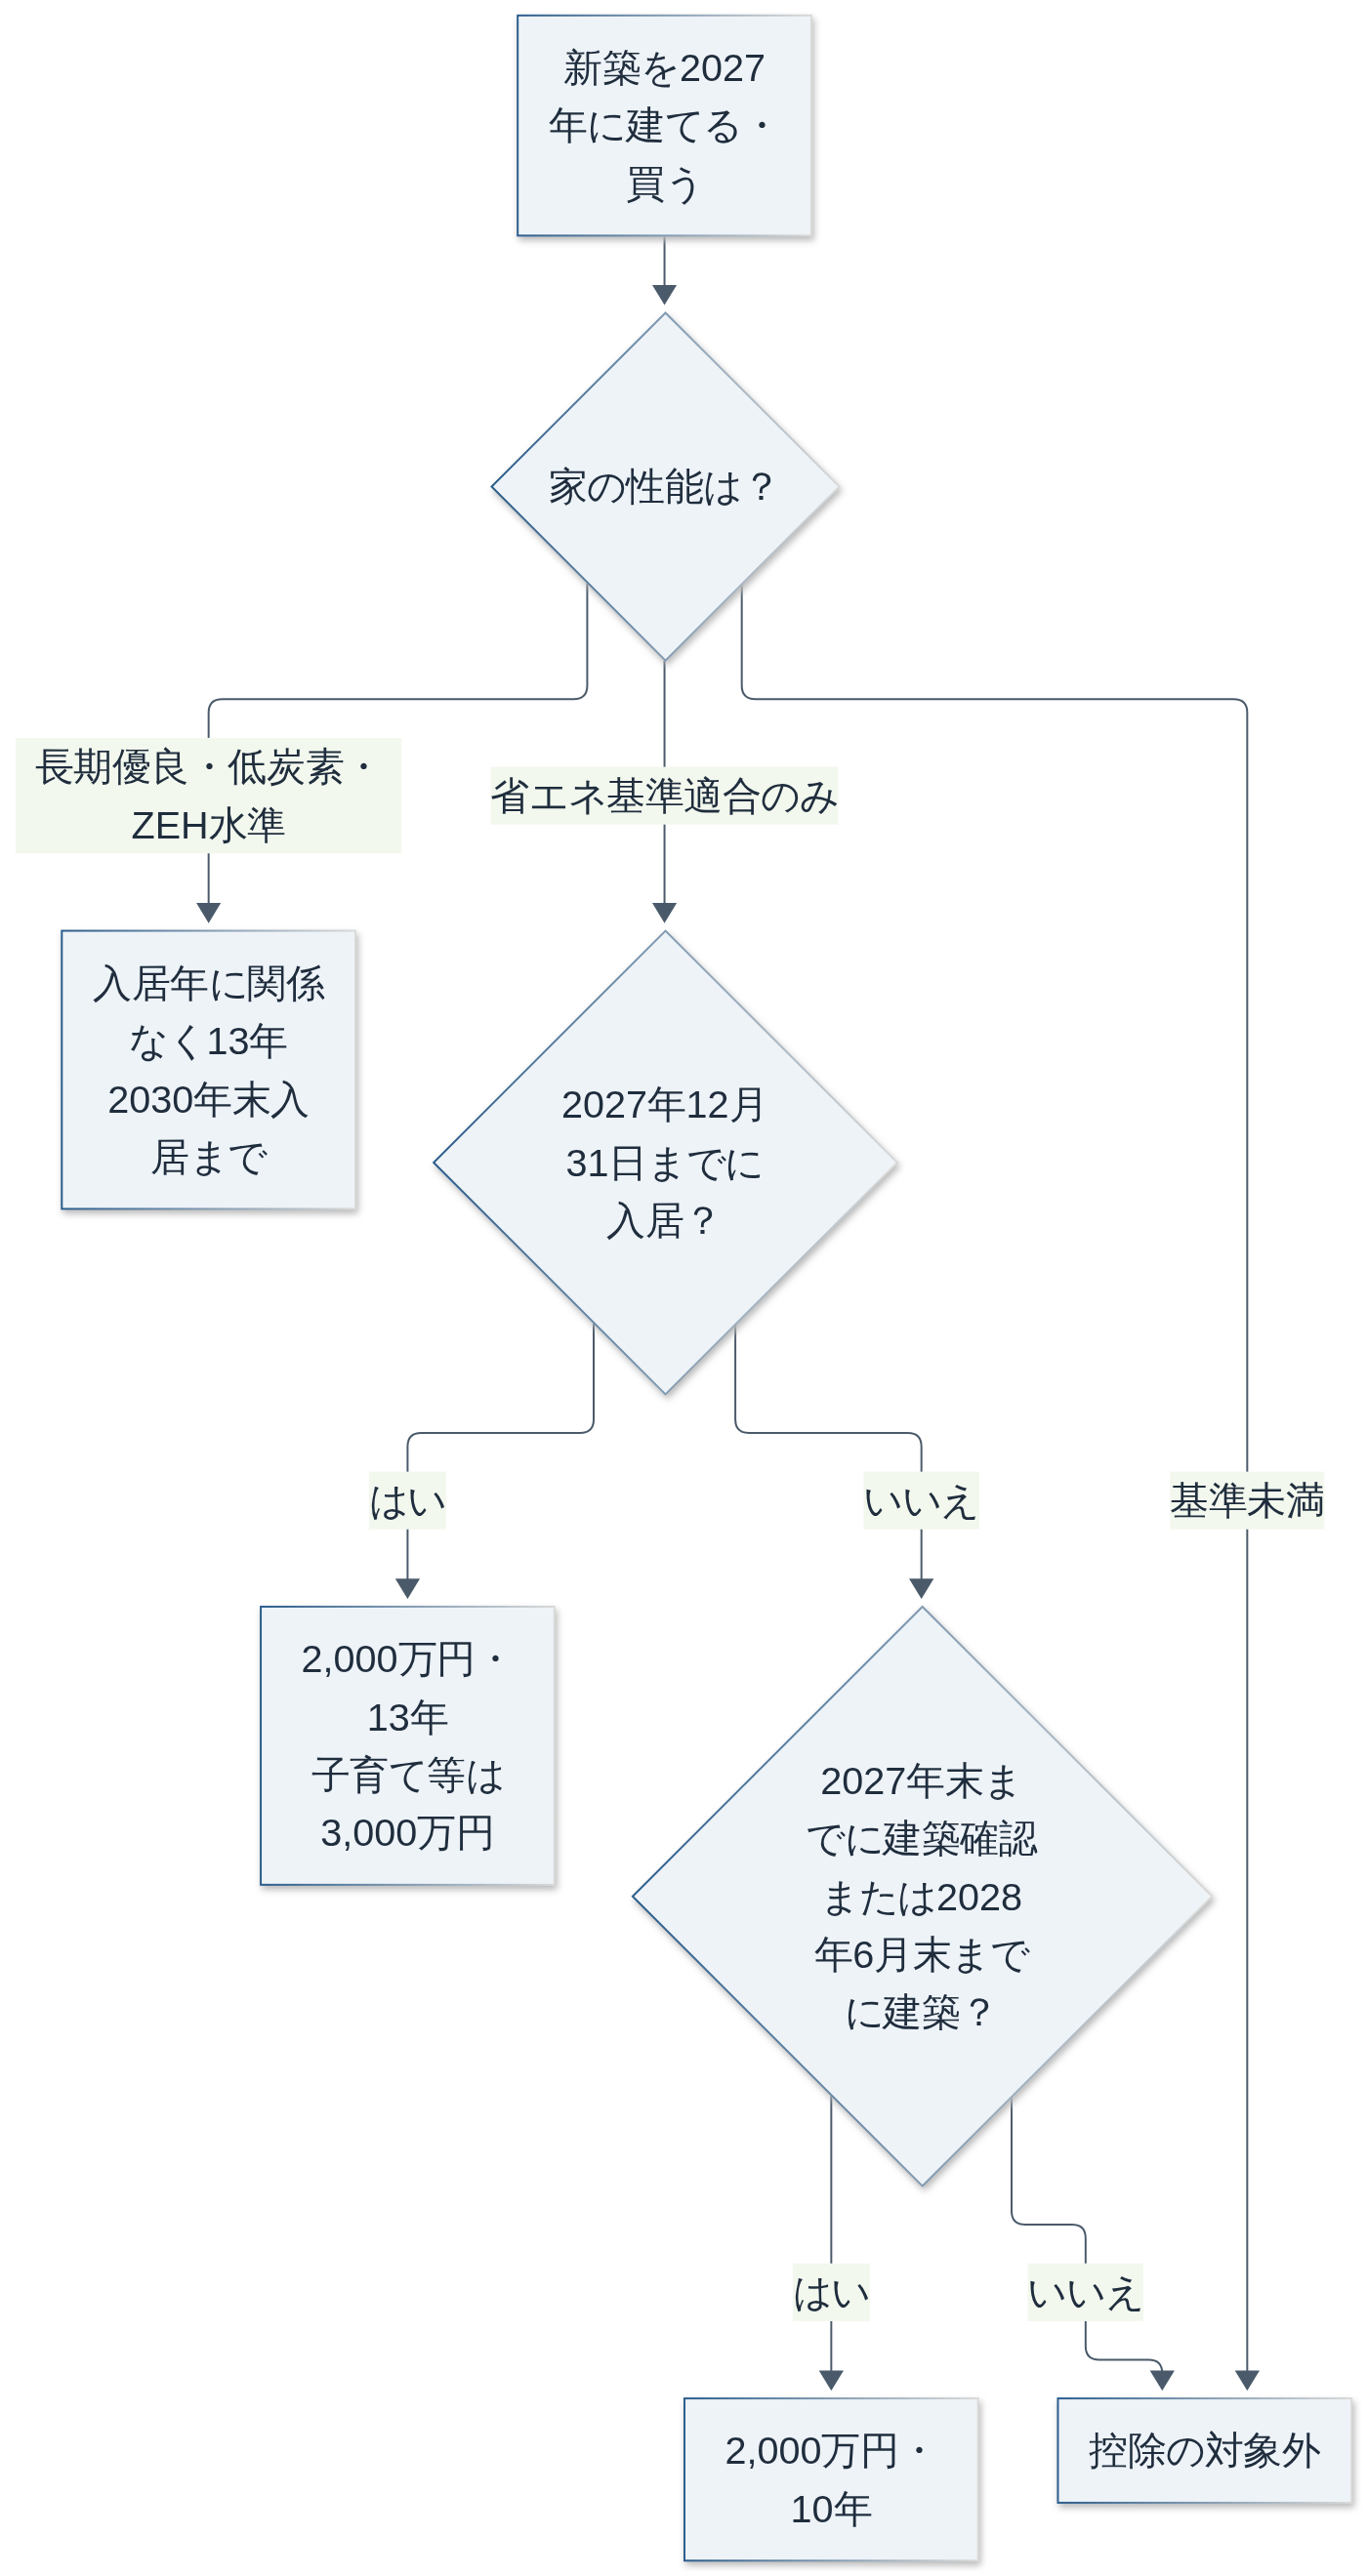
2027年が節目になるのは、省エネ基準ぎりぎりの新築住宅に限った話です。2027年中に住み始めれば13年間の控除を受けられ、2028年の入居からは原則として対象から外れます。
2026年入居と2027年入居で、借入限度額も控除期間も変わりません。それでも2027年に意味があるのは、ここが省エネ基準適合住宅にとって「13年」を受けられる最後の入居年だからです。
つまり「いつまで」の答えは、建てる家の省エネ性能で変わります。入居年ごとの借入限度額、子育て世帯の上乗せ、2027年に入居するための逆算の日程を、国土交通省の資料に沿って並べます。
入居年で見る、新築の借入限度額と控除期間
まず全体像です。2026年からの制度では、控除率は0.7%で期間中ずっと変わりません。違いが出るのは借入限度額と控除期間で、どちらも家の性能と入居した年で決まります。
| 新築の性能区分 | 2026・2027年入居(一般/子育て等) | 2028〜2030年入居(一般/子育て等) |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円/5,000万円・13年 | 4,500万円/5,000万円・13年 |
| ZEH水準省エネ住宅 | 3,500万円/4,500万円・13年 | 3,500万円/4,500万円・13年 |
| 省エネ基準適合住宅 | 2,000万円/3,000万円・13年 | 原則対象外(2027年末までに建築確認、または2028年6月30日までに建築なら2,000万円・10年) |
| その他の住宅 | 対象外 | 対象外 |
出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q11、Q13、Q15、Q17)
表の右列を見ると、2028年をまたいで条件が変わるのは省エネ基準適合住宅の行だけだと分かります。長期優良住宅とZEH水準の家は、2026年に入居しても2030年に入居しても同じ扱いです。
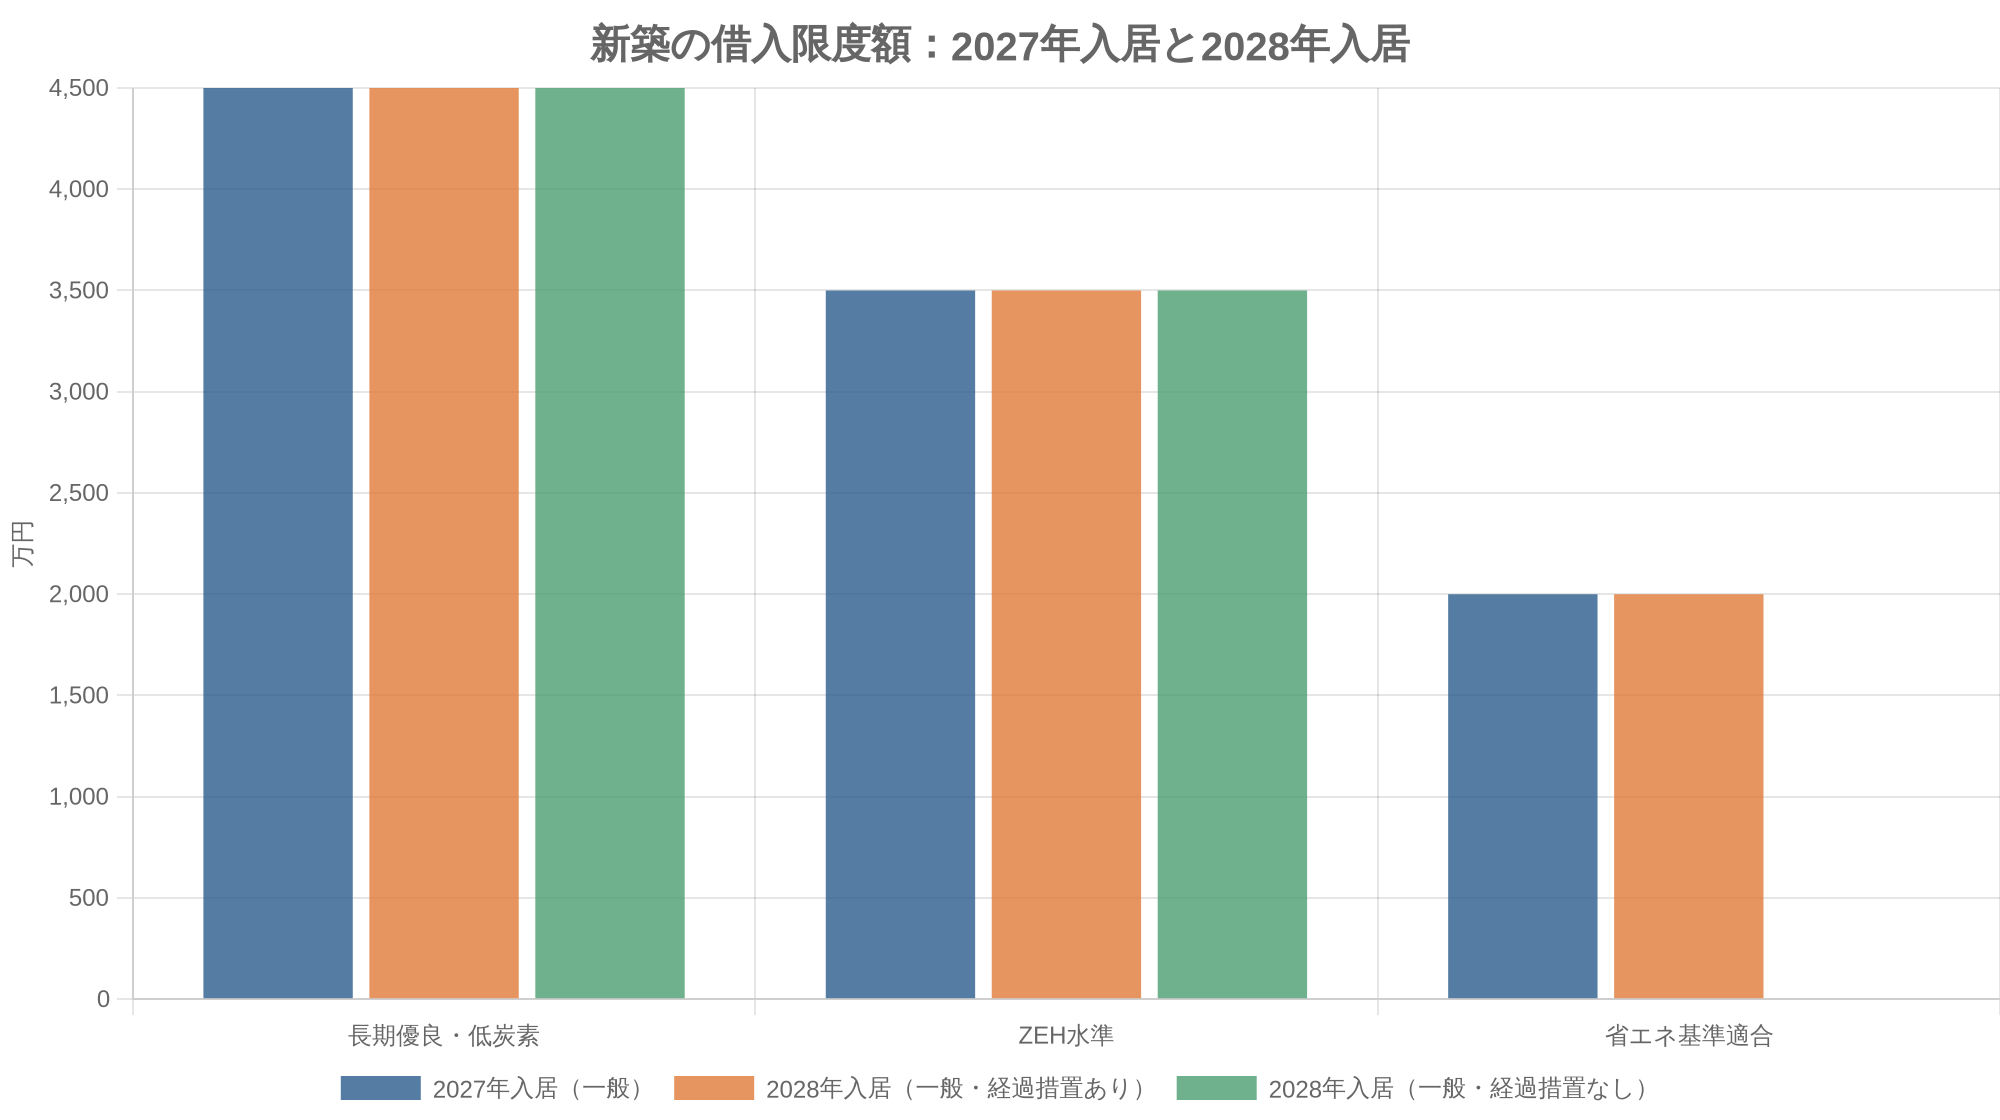
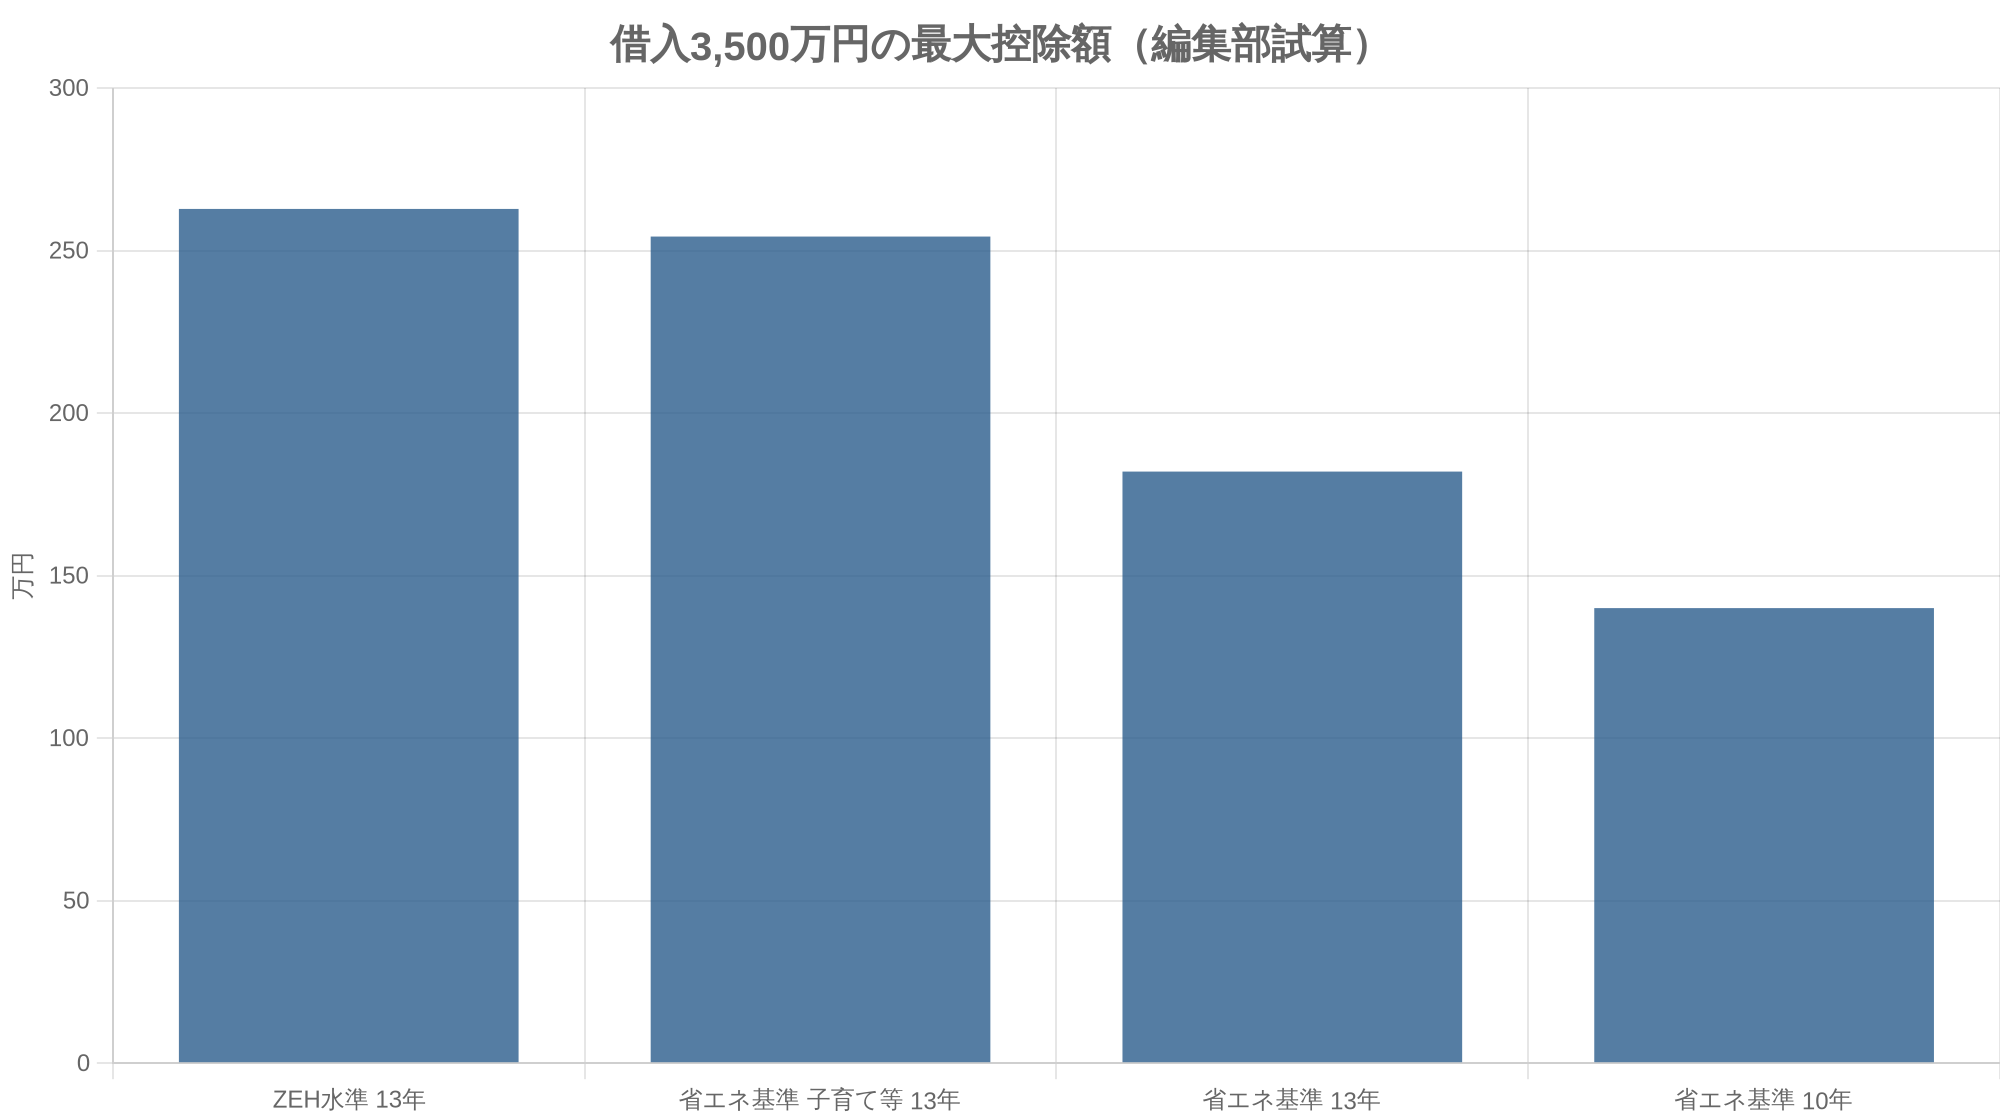
グラフでは同じ2,000万円に見える経過措置ありの省エネ基準適合住宅も、控除期間は13年から10年に縮みます。棒の高さだけでは差が見えない点に気をつけてください。
2027年に入居したら、控除はいつまで続くか
13年の控除なら、2027年分から2039年分の所得税までが対象です。10年なら2028年入居で2037年分まで。住宅ローンの返済が35年続いても、控除はそこで終わります。
所得税から引ききれなかった分は、翌年度の住民税から差し引かれます。上限は前年分の所得税の課税総所得金額等の5%で、97,500円まで。市区町村への申告は要りません。出典: 総務省『個人住民税の住宅ローン控除』
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


“省エネ基準適合”の家だけが2027年に区切られる理由
2025年4月から、原則としてすべての新築住宅に省エネ基準への適合が義務になりました。義務になった水準を税で後押しし続ける意味は薄い、というのが制度の流れです。
国土交通省のQ&Aは、省エネ基準適合住宅を「断熱等性能等級4以上かつ一次エネルギー消費量等級4以上」の住宅と定めています。ZEH水準はそれより上で、断熱等級5以上かつ一次エネ等級6以上です。出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q20、Q22)
| 区分 | 断熱等性能等級 | 一次エネルギー消費量等級 | 太陽光パネル |
|---|---|---|---|
| 省エネ基準適合住宅 | 4以上 | 4以上 | 不要 |
| ZEH水準省エネ住宅 | 5以上 | 6以上 | 不要(性能だけで判定) |
| 長期優良住宅・低炭素住宅 | 所管行政庁などの認定 | 認定基準による | 認定基準による |
出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q20、Q22、Q24)
ZEH水準に太陽光パネルは要りません。Q24にはっきり書かれています。「ZEHにはパネルが必要だから無理」と考えてZEH水準をあきらめているなら、見積もりを取り直す価値があります。
等級の中身は断熱等級6と7の違いと費用で、義務化の経緯は省エネ基準の義務化と4号特例の縮小で扱っています。
2025年4月以降に建築確認を受けた新築は、省エネ基準への適合が義務です。そのため省エネ基準適合住宅として申告するだけなら、検査済証の写しで足ります(Q21、Q36)。2027年の家づくりで本当に問われるのは「基準を満たすか」ではなく、「ZEH水準まで上げるか」のほうです。
2028年以降の経過措置は2本立て
省エネ基準適合住宅でも、次のどちらかに当てはまれば2028年以降の入居で2,000万円・10年の控除が残ります。
- 2027年12月31日までに建築確認を受けた住宅
- 2028年6月30日までに建築された住宅
確定申告では、建築確認の日付が分かる確認済証などを出すことになります。工事中に設計変更があって確認済証が出直した場合も、最初の建築確認の確認済証を出せばよいとQ91にあります。出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q13、Q91)
編集部の考えを言えば、経過措置をあてにした計画はすすめません。10年と13年の差は、後で見る試算のとおり小さくありませんし、工期が延びれば「2028年6月30日までに建築」の条件も外れかねないからです。
控除率0.7%はいつから? 上限は2年ごとに下がってきた
控除率が0.7%になったのは、2022年(令和4年)1月1日以降の入居からです。2021年までの入居は国税庁の別の解説(No.1212)の扱いで、仕組みが違います。
2022年以降、借入限度額は入居年2年ごとに見直されてきました。国税庁は年間の控除限度額(借入限度額×0.7%)で示しているので、その数字で並べます。
| 新築の区分(一般世帯) | 2022・2023年入居 | 2024・2025年入居 | 2026・2027年入居 | 2028〜2030年入居 |
|---|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 35万円 | 31.5万円 | 31.5万円 | 31.5万円 |
| ZEH水準省エネ住宅 | 31.5万円 | 24.5万円 | 24.5万円 | 24.5万円 |
| 省エネ基準適合住宅 | 28万円 | 21万円 | 14万円 | 0万円(経過措置で14万円・10年) |
| その他の住宅 | 21万円 | 0万円(経過措置あり) | 0万円 | 0万円 |
出典: 国税庁『No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)』(令和8年4月1日現在法令等)。年間の控除限度額。2024年以降は子育て世帯・若者夫婦世帯に上乗せがある
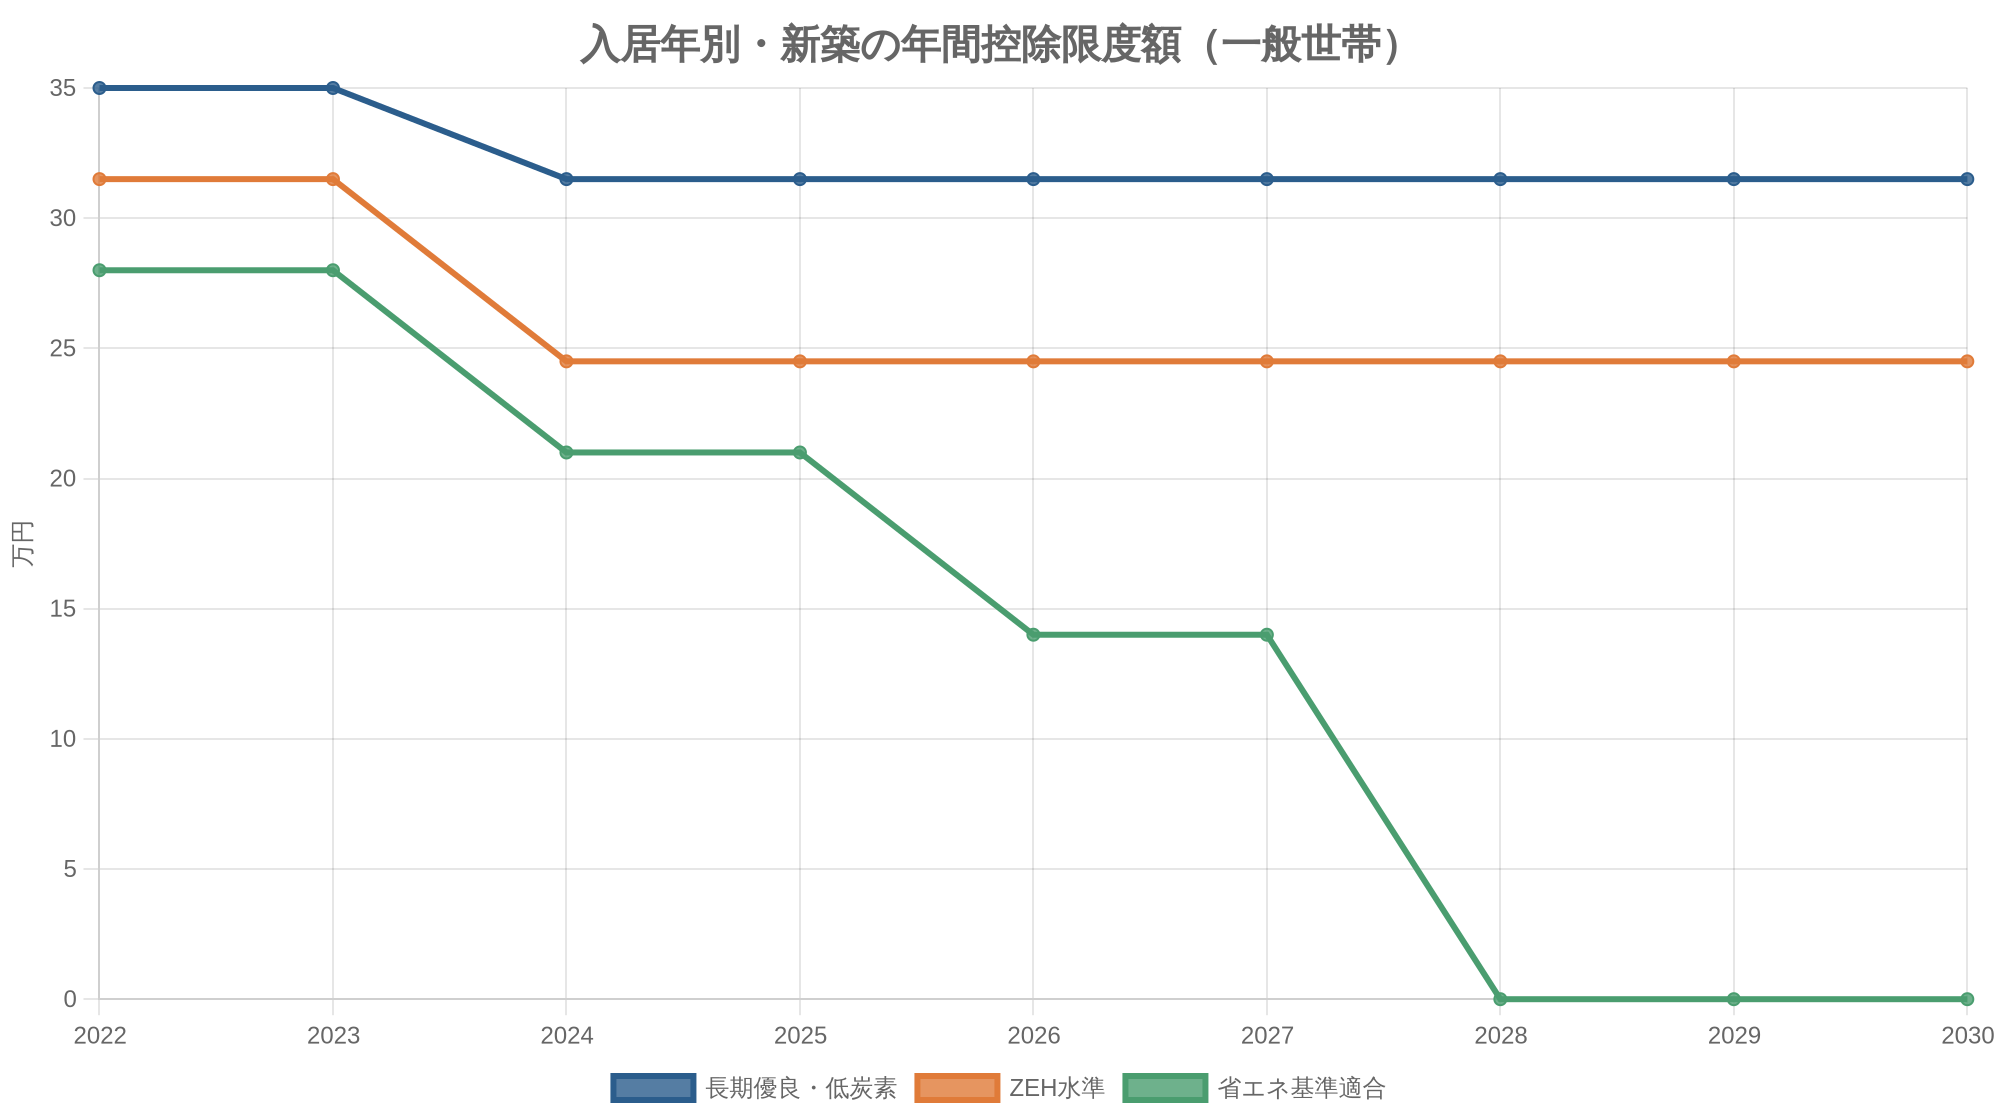
線の形がはっきりしています。長期優良住宅とZEH水準は2024年に一段下がったあと横ばい。省エネ基準適合住宅だけが2年ごとに7万円ずつ下がり、2028年でゼロに届きます。
「その他の住宅」は一足先に、2024年入居で同じ道をたどりました。2023年末までに建築確認を受けた家などに限って2,000万円・10年が残った点まで、今回の省エネ基準適合住宅とそっくりです。出典: 国税庁『No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)』(令和8年4月1日現在法令等)
この流れを見ると、次に絞られるのはZEH水準ではないか、と考える人もいるでしょう。2026年11月時点の公表資料には、そうした予定は書かれていません。私たちは毎年の税制改正の発表を追い、変わればこのページを書き換えます。
2027年中の入居から逆算すると、契約はいつまでか
契約日に期限はありません。Q8は、住宅の新築・取得の契約について期限はないと答えています。見るべきは入居日で、2027年12月31日までに住み始めているかどうかです。出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q8)
引き渡しから6か月以内に住むことも条件です(Q84)。年末に引き渡しを受けて、引っ越しが年明けになると、入居は2028年扱い。ここで一年ずれるのは痛い。
注文住宅では、工事代金を引き渡し前に分けて払う場面が出てきます。住宅ローンは原則として引き渡し時に実行されるため、着工金や中間金をつなぎ融資でまかなうことがあります。年末の引き渡しで実行日がずれ込むと、年末残高の扱いにも影響するので、金融機関に年内実行ができるか確かめておくと安心です。仕組みはつなぎ融資の解説にまとめています。
注文住宅を2027年中に完成させるには、どこから逆算すればよいか。工期は会社と規模でまったく違うため、ここでは期日の決まっている項目だけを時系列に置きます。
- 2026年12月令和9年度税制改正の議論国交省の要望には証明書の有効期間の延長などがある。住宅ローン減税の借入限度額そのものは要望の項目名に見当たらない
- 2027年12月31日入居の期限(省エネ基準適合で13年)この日までに住み始めれば2,000万円・13年。建築確認の経過措置の期限も同じ日
- 2027年12月31日子育て世帯・若者夫婦世帯の判定日入居した年の12月31日時点の家族の状況で判定
- 2028年2月〜3月1年目の確定申告入居の翌年に税務署で申告。会社員は2年目から年末調整
- 2028年6月30日建築済み住宅の経過措置の期限この日までに建築された省エネ基準適合住宅は2,000万円・10年
出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q9、Q13、Q92)、財務省『令和9年度税制改正要望事項 住宅関係諸税に係る適用要件の合理化(国土交通省)』(2026年8月)
子育て世帯・若者夫婦世帯の上乗せは誰が使えるか
上乗せの対象は、19歳未満の扶養親族がいる人か、夫婦のどちらかが40歳未満の世帯です。申請する本人の年齢や続柄は問われず、ひとり親も対象になります。出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q92、Q96)
判定は入居した年の12月31日時点です。細かいけれど結果を左右する例が、Q&Aにいくつか載っています。
| 12月31日時点の状況 | 上乗せの扱い | Q&Aの番号 |
|---|---|---|
| 妊娠中で、夫婦とも40歳以上 | 子育て世帯にはならない | Q97 |
| 妊娠中で、夫婦のどちらかが40歳未満 | 若者夫婦世帯として使える | Q97 |
| 入居時は結婚していたが、12月31日には離婚 | 若者夫婦世帯としては使えない | Q95 |
| 床面積が40㎡台 | 上乗せは使えない(50㎡以上が条件) | Q4、Q5 |
| 夫婦でペアローン | 所得要件は1人ずつ判定 | Q7 |
出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)
2027年に入居するなら、判定日は2027年12月31日です。夫婦のどちらかが2027年中に40歳になる場合、年内に誕生日を迎えると若者夫婦世帯から外れる可能性があります。年齢の数え方は確定申告の段階で税務署に確かめてください。
上乗せを受けるために特別な証明書は要りません。確定申告で出す計算明細書に、配偶者や扶養親族の氏名、生年月日、個人番号などを書けば足ります。家族全員が国外に住んでいる場合だけ、親族関係や送金を示す書類が追加で必要です(Q93、Q94)。
上乗せを使うと、省エネ基準適合住宅でも借入限度額が2,000万円から3,000万円に増えます。ただし2028年入居の経過措置には上乗せの記載がなく、Q13では一律2,000万円・10年です。
上乗せを使う場合と、合計所得金額が1,000万円を超える場合は、床面積50㎡以上が必要です。それ以外は40㎡以上で対象になります。床面積は登記の面積で、マンションは内法の面積で判定します(国土交通省Q&A Q4)。
13年と10年、借入3,500万円でどれだけ違う?
数字で比べます。借入3,500万円、返済35年、元利均等、金利1.0%で全期間変わらないと仮定し、毎年の年末残高(借入限度額が上限)に0.7%を掛けて足し上げました。
| ケース | 借入限度額 | 1年目の最大控除額 | 期間合計の最大控除額 |
|---|---|---|---|
| ZEH水準(一般)・13年 | 3,500万円 | 23.9万円 | 262.8万円 |
| 省エネ基準適合(子育て等)・2027年入居・13年 | 3,000万円 | 21.0万円 | 254.3万円 |
| 省エネ基準適合(一般)・2027年入居・13年 | 2,000万円 | 14.0万円 | 182.0万円 |
| 省エネ基準適合・2028年入居(経過措置)・10年 | 2,000万円 | 14.0万円 | 140.0万円 |
| 省エネ基準適合・2028年入居(経過措置なし) | ― | 0万円 | 0万円 |
同じ省エネ基準適合住宅でも、2027年に入居すれば最大182.0万円、2028年にずれて経過措置に入れば最大140.0万円です。差は約42万円。経過措置にも入れなければ、ゼロになります。
ZEH水準にすると、最大控除額は262.8万円まで伸びます。省エネ基準適合(一般・13年)との差は約81万円で、これが性能を上げる追加工事費と比べる目安になります。
ここは一つ断っておきます。所得税と住民税の合計が少ない世帯では、控除しきれない額が毎年出ます。共働きでペアローンにするか単独で借りるかで、使い切れる額が変わることもある。借り方の考え方は金利が上がったときの返済額や変動金利と固定金利の比べ方も合わせて読んでください。
証明書類は誰に頼む? 1年目の確定申告まで
性能の区分は、自分で名乗るだけでは認められません。確定申告で証明書類を出して、はじめて区分が決まります。
| 区分 | 確定申告で出す主な書類 | 発行するところ |
|---|---|---|
| ZEH水準・省エネ基準適合 | 建設住宅性能評価書の写し、または住宅省エネルギー性能証明書 | 登録住宅性能評価機関、建築士事務所に属する建築士、指定確認検査機関、住宅瑕疵担保責任保険法人 |
| 省エネ基準適合(2025年4月以降に建築確認) | 上の書類のほか、建築確認の日付が分かる検査済証の写しでも可 | 検査済証は建築確認の検査機関 |
| 長期優良住宅・低炭素住宅 | 認定通知書の写しなど | 所管行政庁(都道府県や市町村) |
出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q21、Q23、Q28、Q36、Q48)
評価書は設計段階のものでは足りません。Q37によると、使えるのは断熱等級と一次エネ等級の両方を取った「建設住宅性能評価書」だけです。注文住宅なら建築主が、建売なら売主が申請するのが通例とQ27・Q39にあります。
1年目は入居の翌年に確定申告をします。2027年入居なら2028年の2月から3月です。会社員は2年目から年末調整で済みます(Q9)。所得税の手続きの全体は国税庁のタックスアンサー No.1211-1が詳しい。
住宅省エネルギー性能証明書は、2026年1月1日以降の入居分から新しい様式に変わりました。旧様式で発行されたものも引き続き有効です(Q33)。その家を設計した建築士が発行してもかまわない、ともQ30に書かれています。
頼む時期で迷うなら、着工前がよいと私たちは考えます。完成後に評価を頼むと、壁の中の断熱材を確かめる手段が限られ、書類集めに時間がかかるためです。
証明書の“有効期間2年”は延びるかもしれない
住宅関係の税の特例では、性能を証明する書類は家屋の調査から2年以内という決まりがあります。国交省はこれを10年などへ延ばすよう、令和9年度の税制改正で要望しました。出典: 財務省『令和9年度税制改正要望事項 住宅関係諸税に係る適用要件の合理化(国土交通省)』(2026年8月)
要望の段階なので、通るかどうかは年末の税制改正の決定を待つしかありません。2027年に入居する人にどこまで関係するかも、現時点では書かれていません。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
入居したあとに転勤・買い替え・リフォームがあったら
13年は長い期間です。控除の途中で暮らしが変わったときの扱いも、国交省のQ&Aに答えがあります。
| 起きたこと | 控除の扱い | Q&Aの番号 |
|---|---|---|
| 単身赴任で本人だけ家を離れた | 同居の家族が住み続けていれば続けて使える。家族も住まなければその期間は使えない | Q87 |
| 転勤で家族ごと引っ越し、のちに戻った | 戻った年から再び使える。ただし控除期間は延びず、残りの期間だけ | Q88 |
| 別の家を買って住み替えた | 2軒同時には使えない。主に住む家だけが対象 | Q89 |
| 住んでいる家をローンでリフォームした | 取得とリフォームの控除を同時に使える。各年の上限はどちらか多いほう | Q90 |
| 自宅の一部を店舗や事務所にした | 床面積の1/2以上が住まいなら対象。控除額は住まい部分の割合で按分 | Q85、Q86 |
出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)
転勤の可能性がある人は、Q88の「控除期間は延びない」を覚えておいてください。2027年に入居して2030年から3年間離れた場合、戻った年から使えるのは残りの年数です。
繰上返済も控除と無関係ではありません。控除額は年末残高に0.7%を掛けて出すので、期間中に残高を減らせば控除も同じだけ減る。
そのため、金利が0.7%より低いローンなら、控除期間が終わるまで繰上返済を待つという考え方があります。反対に、変動金利が上がって0.7%を大きく超えたら、利息を減らすほうが得になる場面も出てきます。ここは家計ごとに答えが分かれるところで、毎年の年末残高証明書を見ながら判断するのが現実的です。
建売・マンション・中古で2027年に買う場合
買う家が新築か中古かで、2028年の区切りの意味が変わります。中古(既存住宅)では、省エネ基準適合住宅も2028年以降に締め出されることはありません。
| 既存住宅の区分 | 借入限度額(一般/子育て等) | 控除期間 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 3,500万円/4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円/4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円/3,000万円 | 13年 |
| その他の住宅 | 2,000万円 | 10年 |
出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q14、Q16、Q17)
建売住宅は仕様が決まった状態で売られます。契約前に「どの区分で申告できるか」と「証明書類を引き渡し時にもらえるか」を売主に確かめてください。建築後1年以上たっていても、一度も人が住んでいなければ新築扱いです(Q12)。
買取再販住宅(業者がリフォームして売る中古)は、長期優良とZEH水準が新築と同じ限度額、省エネ基準適合とその他は中古と同じ水準です。出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q18)
中古の省エネ基準適合住宅が2,000万円・13年のまま残り、新築だけが2028年に外れる。ねじれて見えますが、既存の家の流通を後押ししたい国の方針と合っています。国交省は令和9年度の税制改正要望でも、住生活基本計画(2026年3月27日閣議決定)を引いて、既存住宅の流通をより一層促す必要を挙げました。2027年の秋以降に新築の完成が間に合いそうにないなら、性能の証明が取れる中古を候補に入れるのも一つの手です。
新築と中古のどちらにするかで迷っているなら、中古リノベと新築の比較と建売と注文住宅の違いが参考になります。
2028年からは土地の場所も条件になる
2028年以降に入居する新築は、災害レッドゾーン(土砂災害特別警戒区域など)に建てると対象外です。2026・2027年の入居なら対象になります。出典: 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)(Q6)
土地をこれから探す人は、市区町村のハザードマップで区域を確認してから契約するほうが安全です。
2027年入居でよく聞かれること
- Q2027年に契約して2028年1月に入居したら、どうなりますか?
- A
入居年で判定するため、2028年入居の扱いです。長期優良住宅とZEH水準なら影響はありません。省エネ基準適合住宅は、2027年末までに建築確認を受けていれば2,000万円・10年、そうでなければ対象外です(国土交通省Q&A Q8、Q13)。
- Q住宅ローン控除の制度は2027年の税制改正で変わりますか?
- A
2026年11月10日時点で、令和9年度の国土交通省の税制改正要望の項目名に、住宅ローン減税の借入限度額の変更は見当たりません。証明書の有効期間の延長などは要望に入っています。最終的な内容は年末の税制改正の決定で確かめてください。
- Q年収が高いと使えませんか?
- A
合計所得金額が2,000万円以下の年に控除を受けられます。ペアローンや連帯債務では1人ずつ判定します。合計所得金額が1,000万円を超える年は、床面積50㎡以上が必要です(国土交通省Q&A Q4、Q7)。
- Q2027年に完成済みの建売を買う場合、注意することは?
- A
建売は性能区分が販売時点で決まっています。省エネ基準適合住宅なら2027年12月31日までの入居で2,000万円・13年です。引き渡しから6か月以内に住むことが条件で、年末の引き渡しなら年内の引っ越しが必要です。証明書類を売主から受け取れるかも契約前に確かめてください(国土交通省Q&A Q13、Q27、Q84)。
- Q返済期間9年のローンでも対象になりますか?
- A
対象外です。償還期間10年以上のローンが条件です。住宅と一緒に買った敷地のローンは対象に含まれます(国土交通省Q&A Q80、Q81)。
判断の目安
長期優良住宅かZEH水準で建てるなら、2027年という年を気にする必要はほとんどありません。2030年末の入居まで、13年の控除が同じ条件で続きます。
気にすべきなのは、省エネ基準ぎりぎりの仕様で、完成が2027年の秋から冬になりそうな人です。工期が一か月延びるだけで、控除が13年から10年に、あるいはゼロになるかもしれない。
どちらに当たるか分からないときは、見積もりの段階で「この家はどの区分で申告できますか。証明書類は誰がいつ用意しますか」と住宅会社に聞き、答えを書面でもらっておいてください。
私たちは、これから計画を始めるならZEH水準を最低ラインに置くことをすすめます。控除の差に加えて、2028年以降に家を売るときの評価でも不利になりにくいと考えるからです。性能を上げる費用は補助金で一部まかなえる場合があり、2027年度の住宅補助金の見通しとZEH補助金にまとめています。
2026年入居の条件は住宅ローン控除2026の新築条件に、ほかの税の優遇は新築住宅の固定資産税の減額、住宅取得資金の贈与税の非課税、長期優良住宅の認定にあります。
参考・出典
- 国土交通省『住宅ローン減税(令和8年度税制改正後)Q&A』(2026年7月更新)
- 国土交通省『住宅ローン減税』
- 国土交通省『住宅省エネルギー性能証明書』の様式と通達
- 財務省『令和9年度税制改正要望(国土交通省)』
- 財務省『令和9年度税制改正要望事項 住宅関係諸税に係る適用要件の合理化』(国土交通省、2026年8月)
- 総務省『個人住民税の住宅ローン控除』
- 国税庁『No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)』
参照日: 2026年11月10日。試算は編集部による仮定の計算で、実際の控除額を保証するものではありません。