2026年以降に新築の家に入居する人の住宅ローン控除(住宅ローン減税)は、令和8年度税制改正で2030年12月31日入居分まで5年間延長されました。控除率は年末ローン残高の0.7%、控除期間は最長13年で、枠組みは2025年までと同じです。
ただし新築では、家の省エネ性能によって借入限度額が0円〜5,000万円まで大きく変わります。しかも省エネ基準ぎりぎりの「省エネ基準適合住宅」は2026年から限度額が下がり、2028年以降の入居では原則として対象外になります。この記事では国土交通省の公表資料をもとに、2026年に新築で住宅ローン控除を受けるための条件、借入限度額、13年間の控除額の試算、手続きの流れまでを一つにまとめました。
この記事の要点:①2026〜2030年入居が対象、控除率0.7%・最長13年 ②新築の限度額は長期優良・低炭素4,500万円(子育て等5,000万円)、ZEH水準3,500万円(同4,500万円)、省エネ基準適合2,000万円(同3,000万円) ③省エネ基準適合の新築は2028年入居から原則対象外 ④床面積要件は40㎡以上に緩和 ⑤1年目は入居翌年に確定申告が必要
住宅ローン控除(住宅ローン減税)とは
住宅ローン控除とは、返済期間10年以上の住宅ローンを使って家を新築・購入・リフォームし、自分が住んだ場合に、毎年末のローン残高×控除率(0.7%)の金額を所得税から差し引ける制度です。所得税から引ききれない分は、翌年度の住民税からも一定額まで差し引かれます。国土交通省の資料では「住宅ローン減税」、国税庁では「住宅借入金等特別控除」と呼ばれていますが、同じ制度です。
控除される金額には上限があり、次の3つのうち最も小さい金額になります。
- 年末のローン残高と借入限度額のうち小さいほう × 0.7%
- その年の所得税額(引ききれない分は住民税へ)
- 住民税から差し引ける上限:前年分の所得税の課税総所得金額等の5%(最高9.75万円)
つまり、借入額が大きくても、納めている税金以上には戻ってこない点が重要です。住宅の取得にかかる税金全体(不動産取得税・登録免許税・固定資産税など)の基本は住宅を建てるときにかかる税金と減税制度で解説しています。
2026年の税制改正で何が変わった?2025年との違い
令和8年度税制改正では、住宅ローン減税の延長とあわせて、中古(既存)住宅の支援拡充と、コンパクトな住宅向けの床面積要件の緩和が行われました(国土交通省 報道発表)。新築で家を建てる人に関係する主な変更点は次のとおりです。
| 項目 | 2024・2025年入居 | 2026〜2030年入居 |
|---|---|---|
| 適用期限 | 2025年12月31日入居まで | 2030年12月31日入居まで(5年延長) |
| 控除率・控除期間(新築) | 0.7%・13年 | 0.7%・13年(変更なし) |
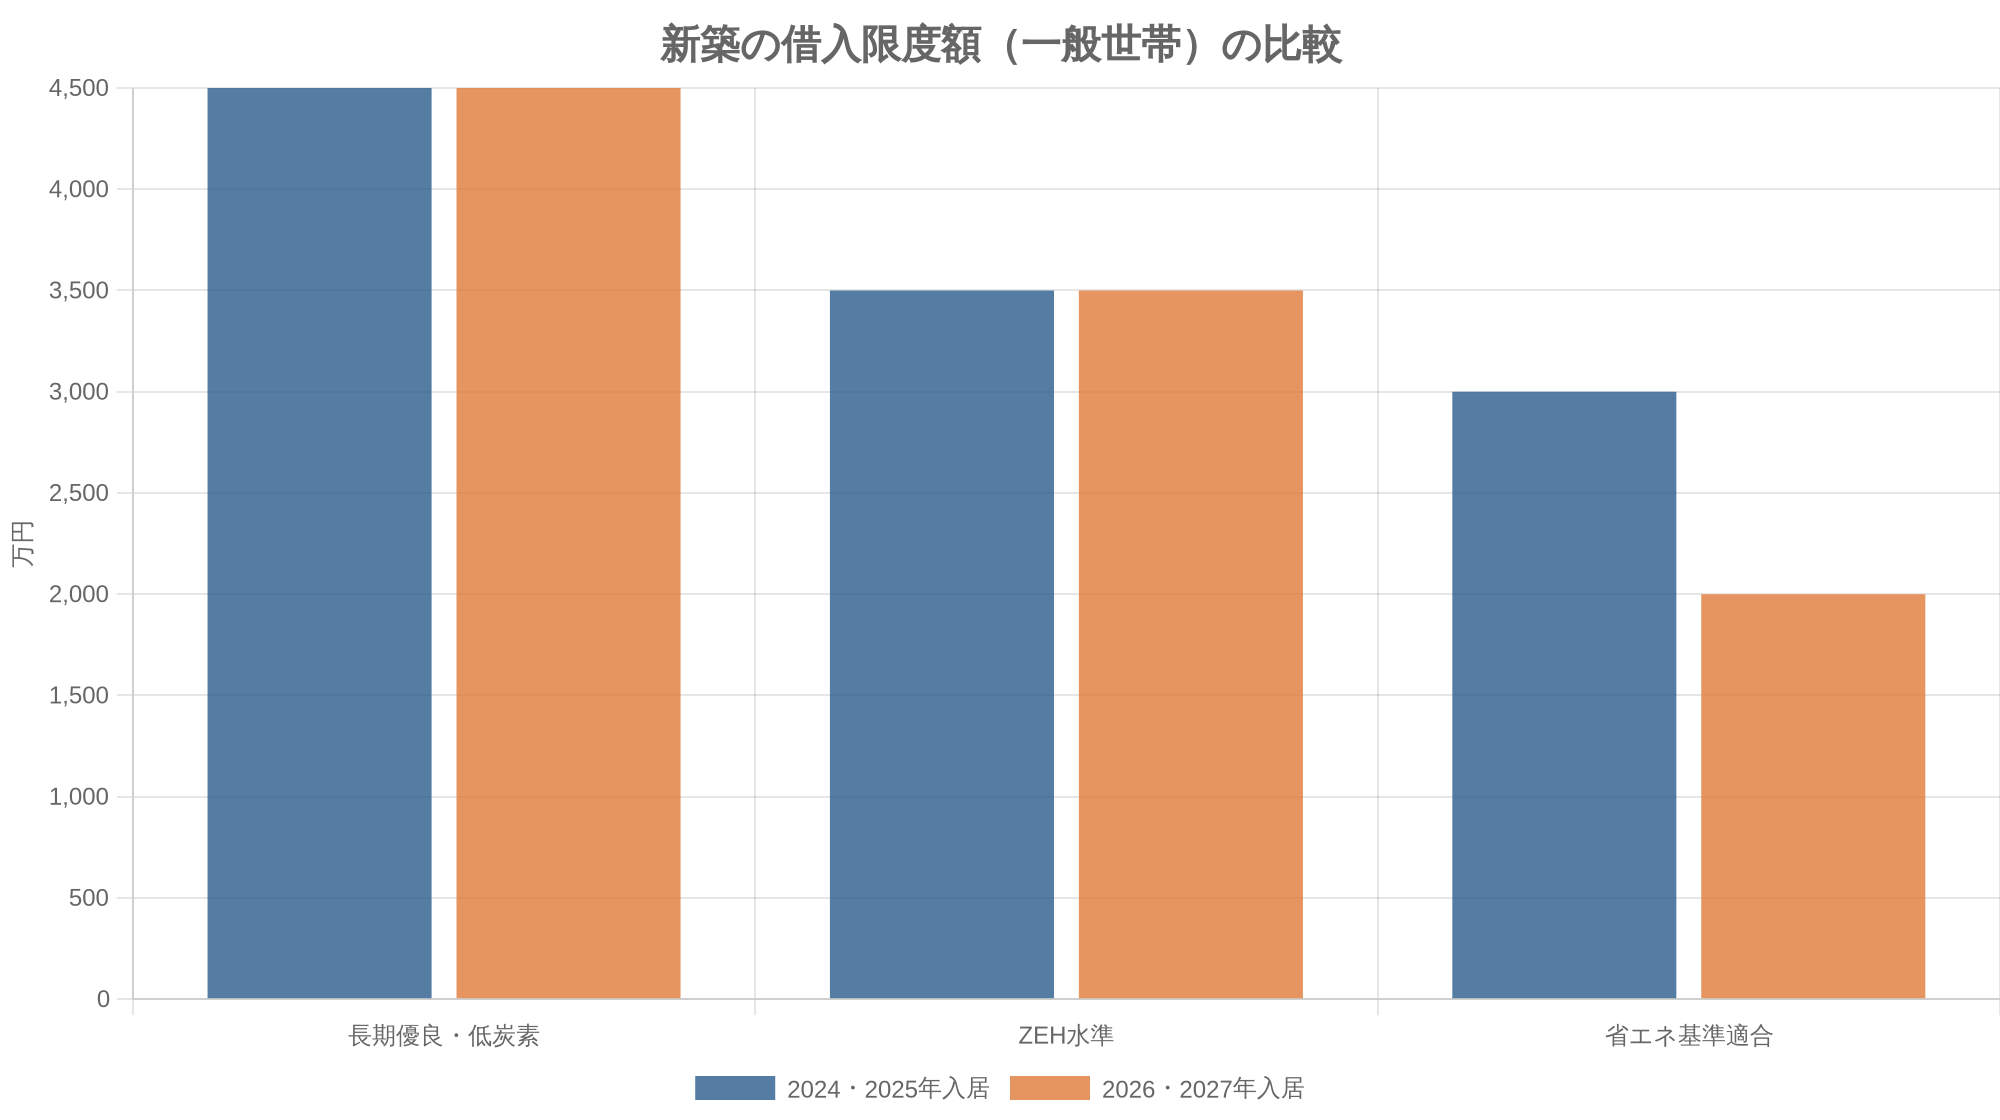
| 長期優良住宅・低炭素住宅(新築) | 4,500万円(子育て等5,000万円) | 4,500万円(子育て等5,000万円) |
| ZEH水準省エネ住宅(新築) | 3,500万円(子育て等4,500万円) | 3,500万円(子育て等4,500万円) |
| 省エネ基準適合住宅(新築) | 3,000万円(子育て等4,000万円) | 2,000万円(子育て等3,000万円)。2028年入居以降は原則対象外 |
| その他の住宅(新築) | 原則0円(対象外) | 対象外 |
| 床面積要件 | 50㎡以上(一定の場合40㎡以上) | 40㎡以上(所得1,000万円超・子育て等上乗せ利用は50㎡以上) |
| 所得要件 | 合計所得金額2,000万円以下 | 合計所得金額2,000万円以下 |
| 立地要件 | なし | 2028年以降入居の災害レッドゾーン内の新築は対象外 |
新築で最も影響が大きいのは、省エネ基準適合住宅の借入限度額が1,000万円下がったことです。2025年4月から新築住宅は省エネ基準(断熱等級4・一次エネ等級4)への適合が義務になったため、「最低限の基準を満たすだけの家」は優遇の対象から外していき、ZEH水準以上へ誘導する設計になっています。
2026年入居・新築の借入限度額と控除期間
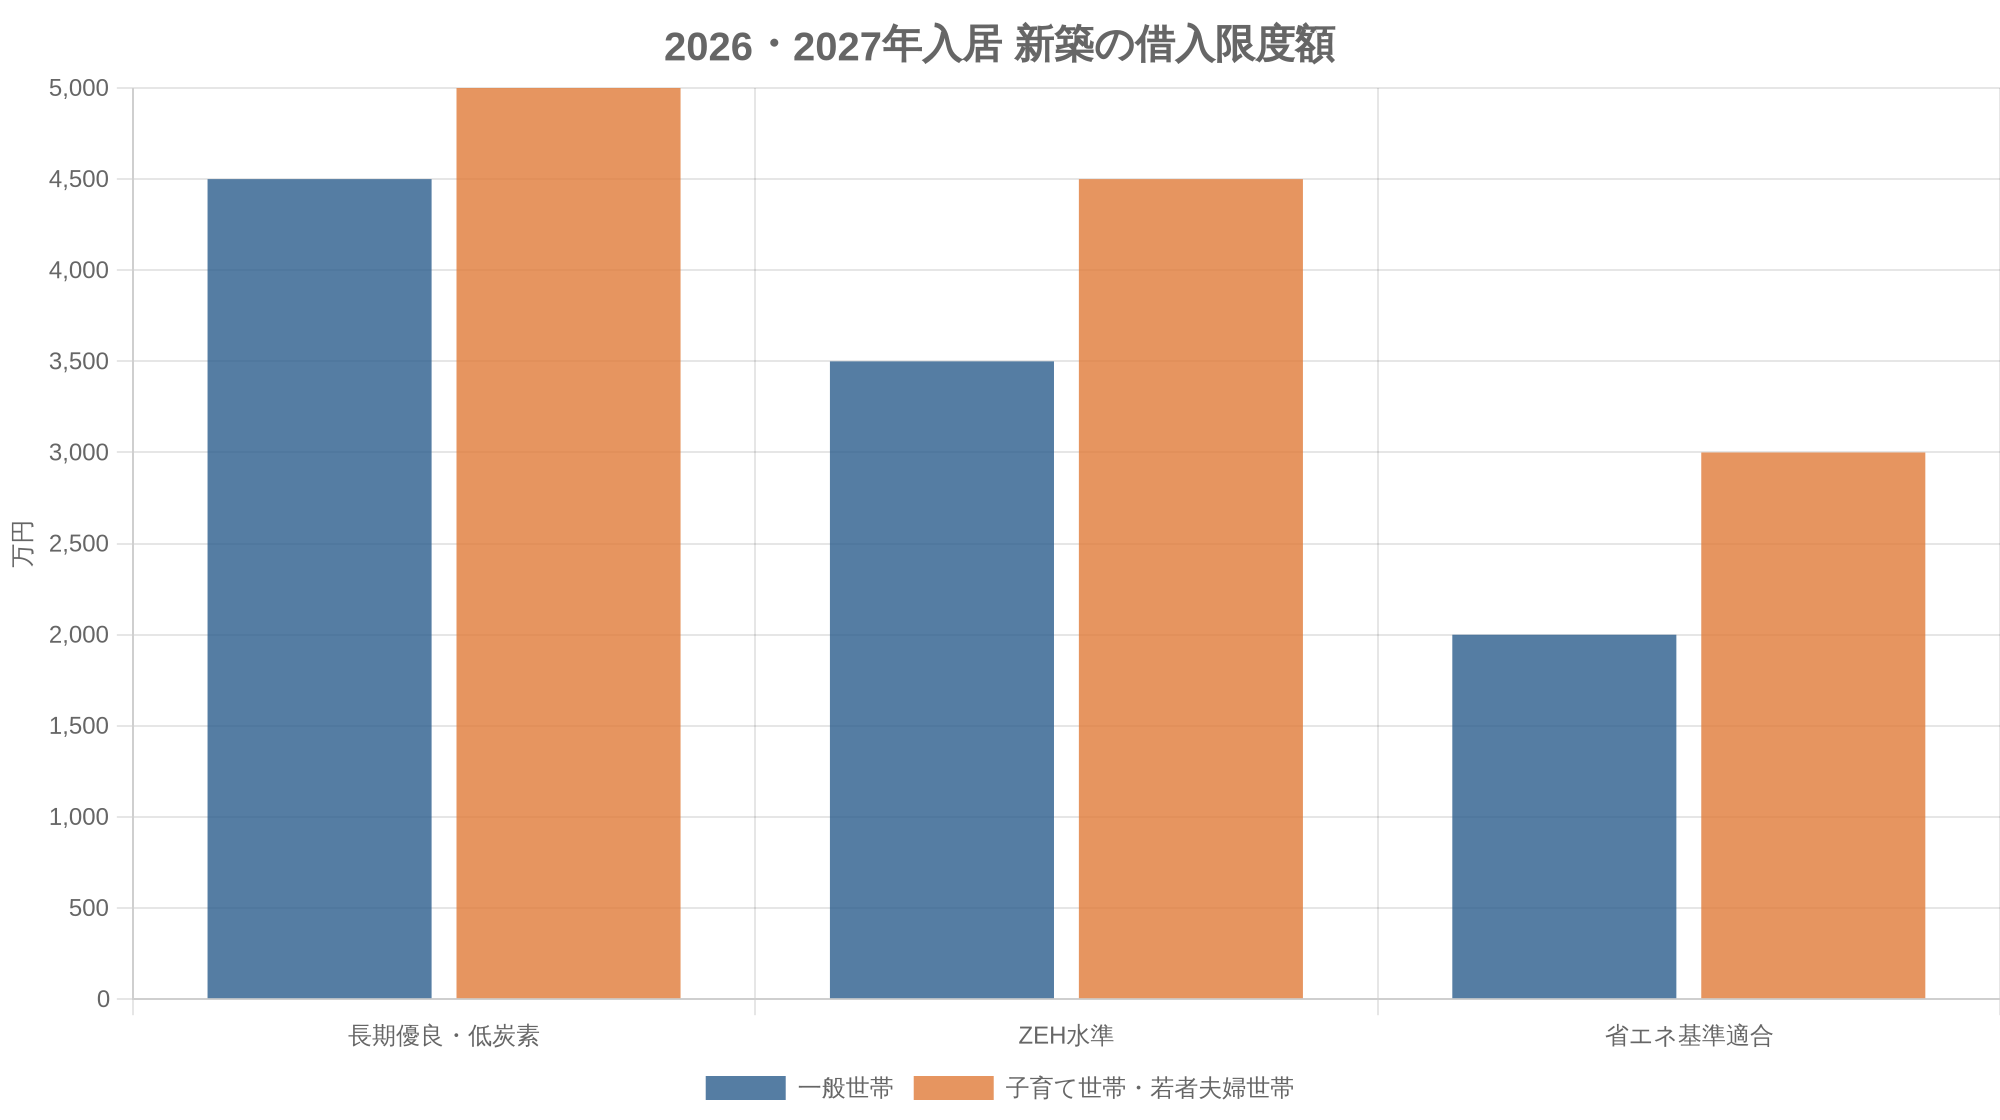
新築住宅の借入限度額は「住宅の省エネ性能」と「世帯の区分」の2つで決まります。控除率はどの区分でも0.7%で一律です(国交省Q&A Q11)。
| 住宅の性能区分 | 一般世帯 | 子育て世帯・若者夫婦世帯 | 控除期間 | 年間の最大控除額(一般/子育て等) |
|---|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年 | 31.5万円/35万円 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 | 24.5万円/31.5万円 |
| 省エネ基準適合住宅(2026・2027年入居) | 2,000万円 | 3,000万円 | 13年 | 14万円/21万円 |
| 省エネ基準適合住宅(2028年以降入居) | 対象外(※) | 対象外(※) | ― | ― |
| その他の住宅(省エネ基準未達) | 対象外 | 対象外 | ― | ― |
子育て世帯・若者夫婦世帯とは
上乗せの対象となる「子育て世帯・若者夫婦世帯」は、入居した年の12月31日時点で次のどちらかに当てはまる世帯です(国交省Q&A Q93)。
- 年齢19歳未満の扶養親族がいる人(申請者の年齢は問わず、ひとり親も対象)
- 夫婦のいずれかが40歳未満の世帯
判定は「入居した年の12月31日時点」です。妊娠中で子がまだ生まれていない場合は子育て世帯にはなりませんが、夫婦のどちらかが40歳未満なら若者夫婦世帯として上乗せを受けられます。なお、上乗せを使う場合は床面積50㎡以上が必要です。
「その他の住宅」の新築は対象外
省エネ基準を満たさない「その他の住宅」の新築は、2024年入居分からすでに住宅ローン控除の対象外です。2023年末までに新築された家に2030年末までに入居する場合に限り、限度額2,000万円・控除期間10年が認められます(国交省Q&A Q17)。これから注文住宅を建てる場合は、まず省エネ基準適合以上であることが前提と考えてください。
新築で住宅ローン控除を受ける条件
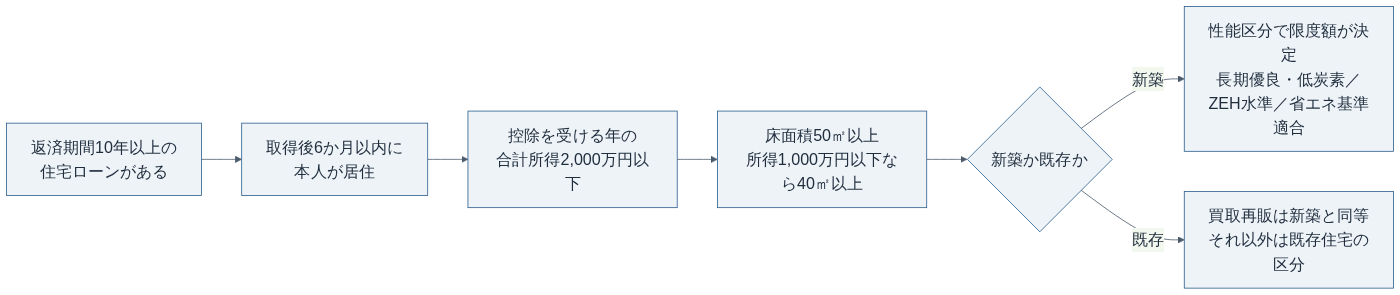
国土交通省の「要件&区分判定チャート」では、2026年1月1日以降に住み始める場合の判定を次の流れで整理しています。ひとつでも「いいえ」があると住宅ローン控除は受けられません。
| 要件 | 内容 | 注意点 |
|---|---|---|
| ローンの返済期間 | 10年以上 | 10年未満の借入は対象外。土地と一緒に取得した敷地の購入費用のローンも対象 |
| 居住開始 | 新築・取得から6か月以内に本人が住む | 別荘や投資用は対象外 |
| 所得 | 控除を受ける年の合計所得金額2,000万円以下 | ペアローン・連帯債務は1人ずつ判定 |
| 床面積 | 40㎡以上 | 合計所得1,000万円超、または子育て等の上乗せを使う場合は50㎡以上。登記簿の床面積で判定 |
| 住宅の性能 | 省エネ基準適合住宅以上 | 性能を証明する書類を確定申告で提出 |
| 立地 | 2028年以降入居は災害レッドゾーン外 | 土砂災害特別警戒区域、地すべり防止区域、急傾斜地崩壊危険区域、浸水被害防止区域など |
| 契約の期限 | なし | 2030年12月31日までに入居すれば対象 |
床面積は登記事項証明書の面積で判断され、マンションは専有部分の内法面積です。パンフレットの「壁芯面積」より小さくなるので、40㎡・50㎡前後の物件では特に注意してください。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


省エネ性能の違いと証明書類
借入限度額の区分は、日本住宅性能表示基準の「断熱等性能等級」と「一次エネルギー消費量等級」で決まります。性能が1段階違うだけで限度額が1,000万円以上変わるため、契約前に「どの区分で申告できる家か」を住宅会社に確認しておくことが大切です。
| 区分 | 性能の基準 | 確定申告で出す主な証明書類 |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 所管行政庁の認定を受けた住宅 | 認定通知書の写し、住宅用家屋証明書など |
| ZEH水準省エネ住宅 | 断熱等級5以上かつ一次エネ等級6以上(太陽光パネルは必須ではない) | 建設住宅性能評価書の写し、または住宅省エネルギー性能証明書 |
| 省エネ基準適合住宅 | 断熱等級4以上かつ一次エネ等級4以上 | 建設住宅性能評価書の写し、住宅省エネルギー性能証明書、または2025年4月1日以降に建築確認を受けたことが分かる検査済証の写し |
ZEH水準省エネ住宅は「ZEH」という名前ですが、住宅ローン控除では太陽光パネルの設置は要件ではありません(国交省Q&A Q24)。断熱等級5と一次エネ等級6を満たせば対象になります。断熱等級を上げるための断熱材の選び方は断熱材の比較と断熱等級の目安で詳しく解説しています。
住宅省エネルギー性能証明書は、建築士事務所に所属する建築士や登録住宅性能評価機関などが発行します。家屋の調査が必要なため、引き渡し後に慌てて依頼しても間に合わない場合があります。請負契約の段階で「証明書の発行費用は見積もりに入っているか」「誰が手配するか」を確認しておきましょう。
【シミュレーション】13年間でいくら戻る?区分別の控除額
ここでは、借入4,500万円・返済期間35年・元利均等返済・金利1.0%(全期間固定と仮定)で借りた場合に、性能区分ごとに13年間で差し引ける最大の控除額を試算しました。実際の控除額は、毎年の所得税・住民税の額が上限になるため、この金額より少なくなることがあります。
| 区分 | 借入限度額 | 1年目の最大控除額 | 13年間の最大控除額(合計) |
|---|---|---|---|
| 長期優良住宅・低炭素住宅(一般・子育て等)/ZEH水準(子育て等) | 4,500万円以上 | 30.7万円 | 337.9万円 |
| ZEH水準省エネ住宅(一般) | 3,500万円 | 24.5万円 | 309.8万円 |
| 省エネ基準適合住宅(子育て等) | 3,000万円 | 21.0万円 | 273.0万円 |
| 省エネ基準適合住宅(一般) | 2,000万円 | 14.0万円 | 182.0万円 |
同じ4,500万円を借りても、ZEH水準(子育て等)以上の家と省エネ基準適合住宅(一般世帯)では、13年間の最大控除額に約156万円の差が出る計算です。性能を上げる工事費の増加分と、この控除額の差、さらに光熱費の差を比べると、住宅会社に提案された仕様が本当に割高かどうかを判断しやすくなります。
自分の控除額の上限を確認する方法
控除額は納めている税金が上限です。会社員であれば、源泉徴収票の「源泉徴収税額」がその年の所得税額の目安になります。所得税から引ききれなかった分は、翌年度の住民税から「前年分の所得税の課税総所得金額等×5%(最高9.75万円)」まで差し引かれます(総務省)。借入額を増やしても税額の上限を超えた部分は戻らないため、控除額を目当てに借入を増やすのは避けましょう。
注意:住宅ローン控除は「借入額×0.7%」ではなく「年末残高×0.7%」です。繰上返済で残高が減ると控除額も減るため、控除期間中の繰上返済は、支払利息の削減効果と比べてから判断してください。
2028年以降はどうなる?いつまでに建てるべきか
住宅ローン控除の制度自体は2030年12月31日入居分まで続きますが、新築では2028年1月1日を境に大きな変更が2つあります。
- 2025年4月省エネ基準適合の義務化原則すべての新築住宅に断熱等級4・一次エネ等級4以上が義務付け
- 2026年1月改正後の制度がスタート2030年12月31日入居分まで延長。省エネ基準適合の新築は限度額2,000万円(子育て等3,000万円)に
- 2027年12月省エネ基準適合住宅の建築確認の期限この日までに建築確認を受けた省エネ基準適合住宅は、2028年以降の入居でも2,000万円・10年
- 2028年1月省エネ基準適合の新築が原則対象外あわせて災害レッドゾーン内の新築住宅も対象外に(建替え・既存・リフォームは対象)
- 2028年6月建築済み住宅の経過措置2028年6月30日までに建築された省エネ基準適合住宅は2,000万円・10年
- 2030年12月適用期限この日までに入居した住宅が対象
省エネ基準ぎりぎりの仕様で建てる場合は、2027年12月31日までに入居すれば2,000万円・13年、それ以降は建築確認の時期次第で2,000万円・10年、それも満たさなければ対象外です。今から土地探しを始める人や、完成が2028年にずれ込む可能性がある人は、最初からZEH水準以上で計画しておくと、スケジュールの遅れで控除が受けられなくなるリスクを避けられます。
また、2028年以降に入居する場合は、土砂災害特別警戒区域などの「災害レッドゾーン」に新築した家は対象外になります(国交省Q&A Q6)。土地を契約する前に、市区町村のハザードマップで区域指定を確認しておきましょう。土地と建物の総額の考え方は千葉県の注文住宅費用相場や名古屋市の注文住宅ガイドでも地域別に解説しています。
新築マンション・建売を買う場合の違い
住宅ローン控除の「新築住宅」には、注文住宅だけでなく新築分譲マンションや建売住宅も含まれます。建築後1年以上たっていても、一度も人が住んでいなければ新築として扱われます(国交省Q&A Q12)。借入限度額の区分は注文住宅と同じですが、次の点が異なります。
| 項目 | 注文住宅 | 新築マンション・建売住宅 |
|---|---|---|
| 省エネ性能の決め方 | 施主が仕様を選べる | 販売時点で決まっている。性能区分を販売会社に確認 |
| 証明書類の手配 | 建築主が住宅会社を通じて依頼するのが一般的 | 売主が用意するケースが多い。引き渡し時に受け取れるか確認 |
| 床面積の判定 | 登記簿の床面積 | マンションは内法面積(パンフレットの壁芯面積より小さい) |
| 新築住宅の固定資産税の減額 | 3年間1/2(長期優良住宅は5年間) | マンションは5年間1/2(長期優良住宅は7年間) |
| 買取再販住宅 | ― | 一定のリフォーム済み中古住宅は新築と同等の限度額(省エネ基準適合・その他は既存と同水準) |
新築マンションは50㎡未満のコンパクトな住戸も多いため、今回の40㎡への緩和で対象が広がりました。ただし、合計所得金額が1,000万円を超える人や、子育て世帯等の上乗せを使う人は50㎡以上が必要です。
中古住宅(既存住宅)との違い
2026年の改正は、中古住宅への支援拡充が大きな柱です。省エネ性能の高い既存住宅は、控除期間が10年から13年に延び、子育て世帯等の上乗せも新設されました。
| 性能区分 | 新築(一般/子育て等) | 既存(一般/子育て等) |
|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円/5,000万円・13年 | 3,500万円/4,500万円・13年 |
| ZEH水準省エネ住宅 | 3,500万円/4,500万円・13年 | 3,500万円/4,500万円・13年 |
| 省エネ基準適合住宅 | 2,000万円/3,000万円・13年(2028年以降入居は原則対象外) | 2,000万円/3,000万円・13年 |
| その他の住宅 | 対象外 | 2,000万円・10年 |
ZEH水準では新築と既存の限度額が同じになり、省エネ基準適合住宅は2028年以降、既存住宅のほうが有利になります。新築か中古かで迷っている場合は、建物価格だけでなく、この控除額の差やリフォーム費用も含めて比較してみてください。1981年12月31日以前に建築された既存住宅は、耐震基準を満たしていることの証明書類が必要です。
住宅ローン控除の手続き:1年目は確定申告、e-Taxも可
住宅ローン控除は自動では適用されません。入居した年の翌年に確定申告をする必要があります。たとえば2026年10月に引き渡しを受けて入居した場合、2027年2月16日から3月15日までに確定申告を行います(国交省Q&A Q9)。会社員で年末調整の対象になっている人は、2年目以降は勤務先の年末調整で控除を受けられます。
- 入居後、金融機関から「住宅取得資金に係る借入金の年末残高等証明書」が届く(通常10月〜翌年1月ごろ)
- 登記事項証明書、工事請負契約書・売買契約書の写し、省エネ性能などの証明書類をそろえる
- 「(特定増改築等)住宅借入金等特別控除額の計算明細書」を作成する(子育て世帯等の上乗せは家族の氏名・生年月日などを記載)
- 確定申告書とあわせて税務署に提出する(e-Taxでも提出可能)
- 2年目以降:税務署から届く控除証明書と金融機関の残高証明書を勤務先に提出し、年末調整で控除
確定申告はe-Taxでも行えます。国税庁の「確定申告書等作成コーナー」で住宅借入金等特別控除を選ぶと、画面の案内に従って計算明細書を作成できます。証明書類の原本提出が必要なものもあるため、詳しくは国税庁タックスアンサーや税務署で確認してください。
注文住宅では、建物の完成前に着工金や中間金を払うためにつなぎ融資を使うことがありますが、住宅ローン控除の対象になるのは入居後の住宅ローンの年末残高です。資金計画の段階で、どの借入が控除の対象になるかを金融機関に確認しておきましょう。
住宅ローン控除を最大限活かす家づくりの選び方
住宅ローン控除で損をしないためには、税金の知識よりも「どんな家を、いつ、どの会社で建てるか」の判断が重要です。
- 性能区分を契約前に確定させる:長期優良住宅・ZEH水準・省エネ基準適合のどれで申告するかを、見積もり段階で住宅会社に書面で確認する
- 証明書類の発行を見積もりに含める:住宅省エネルギー性能証明書や長期優良住宅の認定申請の費用・手配者を確認する
- 入居時期から逆算する:省エネ基準適合住宅なら2027年末までの入居、それ以外でも補助金の締切とあわせてスケジュールを組む
- 土地のハザード区域を確認する:2028年以降入居の場合、災害レッドゾーン内の新築は対象外
- 補助金と組み合わせる:住宅ローン控除は補助金とは別枠。ZEH水準以上なら国の補助金も併せて検討する
- 借りすぎない:控除は納税額が上限。控除目当てで借入を増やさない
省エネ性能の高い新築には、国の補助金「みらいエコ住宅2026事業」も用意されています。なお、補助金を受けた場合は、住宅の取得価額から補助金額を差し引いて控除の対象額を計算する必要がある点にも注意しましょう。家づくりでよくある失敗は注文住宅の後悔ランキングと契約前チェックリスト、住宅会社の倒産リスクへの備えは住宅完成保証制度の解説で確認できます。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
住宅ローン控除2026(新築)のよくある質問
- Q2026年に新築の家に入居すると、住宅ローン控除はいつまで受けられますか?
- A
長期優良住宅・低炭素住宅、ZEH水準省エネ住宅、省エネ基準適合住宅のいずれも、控除期間は13年です。2026年に入居した場合は2038年分まで控除を受けられます。ただし、各年の合計所得金額が2,000万円を超える年は適用されません。
- QZEH水準省エネ住宅として控除を受けるには、太陽光発電が必要ですか?
- A
必要ありません。住宅ローン控除のZEH水準省エネ住宅は、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上であることが要件で、太陽光パネルの設置は求められていません(国土交通省Q&A Q24)。
- Q省エネ基準適合住宅で建てる場合、いつまでに入居すれば13年間控除を受けられますか?
- A
2027年12月31日までに入居すれば、借入限度額2,000万円(子育て世帯等は3,000万円)・13年です。2028年以降の入居は原則対象外ですが、2027年末までに建築確認を受けた住宅または2028年6月30日までに建築された住宅は、2,000万円・10年で受けられます。
- Q夫婦でペアローンを組んだ場合、控除は2人とも受けられますか?
- A
要件を満たせば、それぞれが自分のローン残高について控除を受けられます。所得要件(合計所得金額2,000万円以下)も1人ずつ判定されます。借入限度額もそれぞれに適用されるため、共働き世帯では控除を受けきれる税額が増える場合があります。
- Q2年目以降も確定申告は必要ですか?
- A
会社員で年末調整の対象者であれば、2年目以降は勤務先の年末調整で控除を受けられるため、確定申告は不要です。自営業の人や、ほかの理由で確定申告をする人は、毎年の確定申告で控除を申告します。
まとめ:2026年の新築はZEH水準以上が基準
2026年以降の住宅ローン控除は2030年入居分まで延長され、新築なら最長13年、年末残高の0.7%が所得税・住民税から差し引かれます。一方で、借入限度額は住宅の省エネ性能で大きく変わり、省エネ基準ぎりぎりの新築は2026年から限度額が2,000万円に下がり、2028年以降の入居では原則対象外になります。
これから家を建てる人は、①ZEH水準以上か長期優良住宅で計画する、②証明書類の手配を契約時に確認する、③入居時期と土地のハザード区域を確認する、の3点を押さえておけば、控除を取りこぼす心配はほとんどありません。細かな要件は年度ごとに見直されることがあるため、最終的には国土交通省・国税庁の最新情報と税務署で確認してください。