日本銀行は2026年10月30日、政策金利を1.25%程度のまま据え置きました。それなら、変動金利で借りている人の返済額も今は動かないのでしょうか。
答えは「据え置きでも、9月の利上げの分がこれから届く」です。三菱UFJ銀行は9月の決定を受けて、短期プライムレートを2026年11月2日に2.375%から2.625%へ引き上げました。全期間固定のフラット35は、11月の最頻金利が年3.81%と10月の3.83%からわずかに下がっています。
金利の予想はここではしません。代わりに、0.25%上がるごとに毎月いくら増えるか、すでに借りている人の返済額がいつ変わるか、どこまで上がると家計が苦しくなるかを、借入額ごとの数字で確かめていきます。
出典: 日本銀行『当面の金融政策運営について』(2026年10月30日)/出典: 三菱UFJ銀行『短期プライムレートの改定について』(2026年6月16日・2026年9月18日)/出典: 住宅金融支援機構『最新の金利情報』(2026年11月、買取型・融資率9割以下)
10月は据え置き、それでも11月に動いた金利
住宅ローンの金利は、日銀の決定がそのまま当てはまるわけではありません。変動金利と固定金利では、元になる金利も、動くタイミングも違います。
まず日銀の動きです。2024年3月にマイナス金利をやめてから、政策金利は段階的に上がってきました。2026年は6月と9月に0.25%ずつ引き上げられ、10月はその水準を保っています。10月の決定は賛成8・反対1で、反対した委員がいたことも公表文に記されています。
| 決定日 | 政策金利(無担保コールレートの誘導目標) | 動き |
|---|---|---|
| 2024年3月19日 | 0〜0.1%程度 | マイナス金利を解除 |
| 2024年7月31日 | 0.25%程度 | 引き上げ |
| 2025年1月24日 | 0.5%程度 | 引き上げ |
| 2025年12月19日 | 0.75%程度 | 引き上げ |
| 2026年6月16日 | 1.0%程度 | 引き上げ |
| 2026年9月18日 | 1.25%程度 | 引き上げ(賛成7・反対2) |
| 2026年10月30日 | 1.25%程度 | 据え置き(賛成8・反対1) |
出典: 日本銀行『金融政策決定会合の決定内容』(2024年3月〜2026年10月の各公表文)
日銀の決定は、会合の最終日に公表文として出ます。2026年の公表文を並べると、政策金利を動かした回の表題は「金融市場調節方針の変更について」、動かさなかった回は「当面の金融政策運営について」でした。1月・3月・4月・7月・10月は後者、6月と9月が前者です。ニュースの見出しより先に、日銀のサイトでこの表題を見れば、利上げがあったかどうかはすぐ分かります。
出典: 日本銀行『金融政策決定会合の決定内容』(2024年3月〜2026年10月の各公表文)
変動金利が動くまでには「時間差」がある
変動金利の基準金利を、銀行が企業向けの短期の貸出に使う「短期プライムレート(短プラ)」に連動させている銀行では、日銀の決定から短プラの改定までにひと月以上の間があきます。三菱UFJ銀行の例では、6月16日の利上げを受けた改定日が8月3日、9月18日の利上げを受けた改定日が11月2日でした。
| 発表日 | 改定日 | 改定前 | 改定後 |
|---|---|---|---|
| 2026年6月16日 | 2026年8月3日 | 2.125% | 2.375% |
| 2026年9月18日 | 2026年11月2日 | 2.375% | 2.625% |
出典: 三菱UFJ銀行『短期プライムレートの改定について』(2026年6月16日・2026年9月18日)
さらに、すでに借りている人の適用金利は通常半年に1回しか見直されず、毎月の返済額は元利均等返済なら5年に1回しか変わりません。日銀が動いてから、実際に引き落とされる金額が変わるまでは、短くても数か月、長いと数年かかるわけです。どの指標に連動し、いつ見直すかは銀行と商品ごとに違うので、手元の契約書(金銭消費貸借契約書)の「基準金利」と「見直し日」の欄を一度読んでおくと、次に何が起きるか読めるようになります。
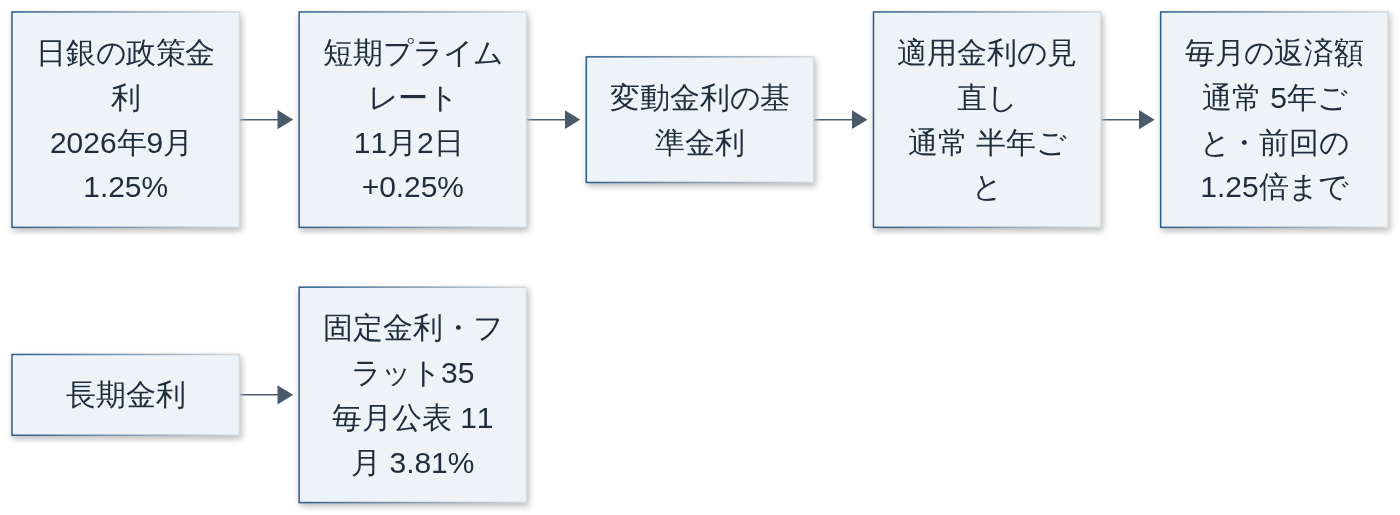
固定金利はこの流れの外にあります。フラット35や銀行の10年固定は、長期金利(10年物国債の利回りなど)の影響を強く受け、毎月の公表で上下します。フラット35の11月の金利は、返済期間21〜35年・融資率9割以下で最頻年3.81%、20年以下は年3.49%、36〜50年は年4.11%でした。
出典: 住宅金融支援機構『最新の金利情報』(2026年11月、買取型・融資率9割以下)
0.25%上がると毎月いくら増える?借入額別の早見表
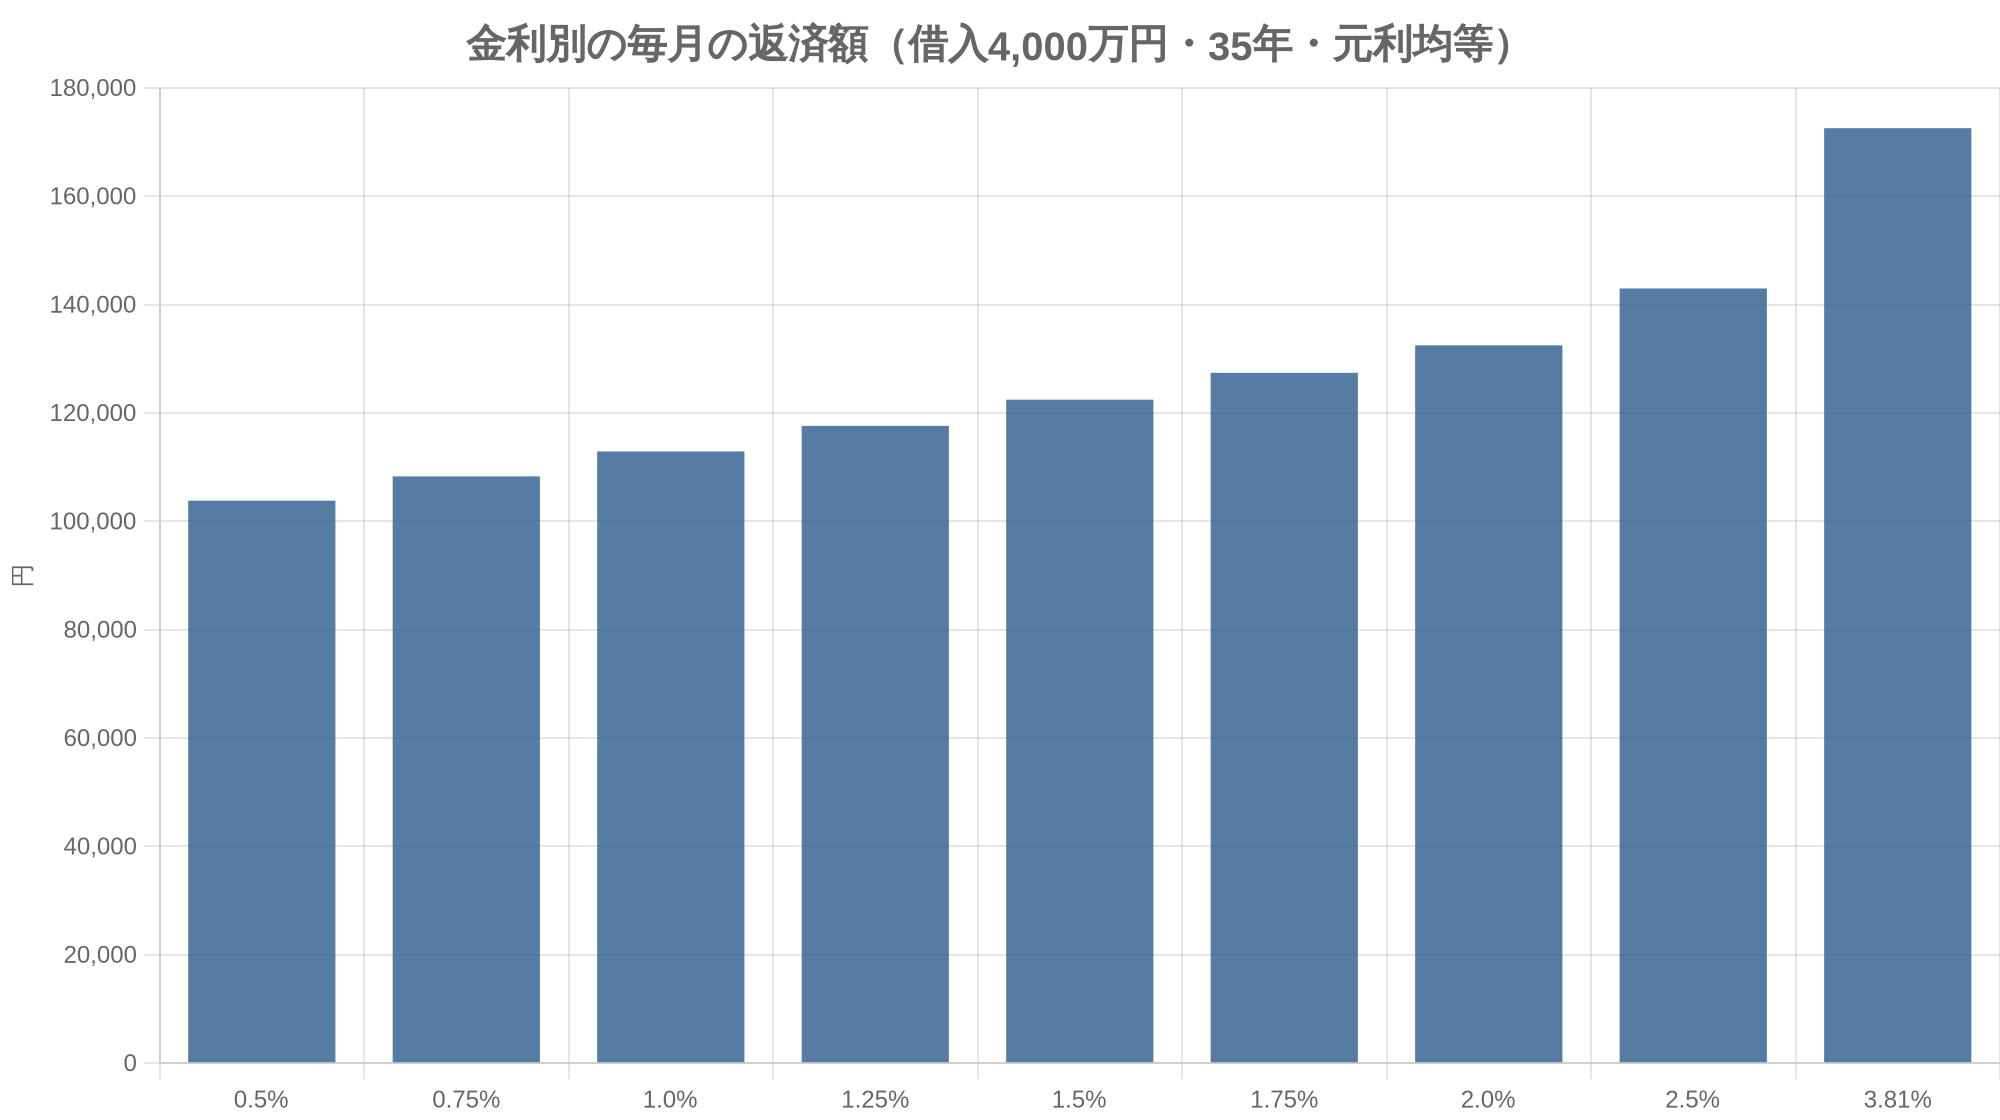
ここからは編集部の試算です。返済期間35年・元利均等・ボーナス返済なしで、借入額を3,000万・4,000万・5,000万円の3通りに分け、金利ごとの毎月の返済額を出しました。新しく借りる場合、または5年ごとの見直しで残りの期間に合わせて計算し直した場合の目安として見てください。
| 金利(年) | 3,000万円 | 4,000万円 | 5,000万円 |
|---|---|---|---|
| 0.5% | 77,900円 | 103,800円 | 129,800円 |
| 0.75% | 81,200円 | 108,300円 | 135,400円 |
| 1.0% | 84,700円 | 112,900円 | 141,100円 |
| 1.25% | 88,200円 | 117,600円 | 147,000円 |
| 1.5% | 91,900円 | 122,500円 | 153,100円 |
| 1.75% | 95,600円 | 127,400円 | 159,300円 |
| 2.0% | 99,400円 | 132,500円 | 165,600円 |
| 2.5% | 107,200円 | 143,000円 | 178,700円 |
| 3.81%(フラット35 11月最頻) | 129,400円 | 172,600円 | 215,700円 |
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)
金利が1.0%から1.25%に0.25%上がると、毎月の返済額は3,000万円で約3,500円、4,000万円で約4,700円、5,000万円で約5,900円増えます。1回の利上げで家計が崩れるほどの額ではありません。
問題は積み重なったときです。4,000万円を0.5%で借りていた人の返済額は103,800円ですが、同じ借入額で2.0%なら132,500円。月に約2.9万円、年間では約34万円の差になります。2024年3月からの2年半で政策金利は1.25ポイント上がっているので、この幅はもう「仮の話」ではありません。
年収に対する返済の重さで見ると
同じ増加額でも、年収によって重さは違います。年間の返済額を税込み年収で割った「返済負担率」で、4,000万円・35年の場合を並べました。手取りではなく額面の年収で計算しているので、実際の家計の感覚はこれより重くなります。
| 金利(年) | 年間の返済額 | 年収600万円 | 年収800万円 | 年収1,000万円 |
|---|---|---|---|---|
| 0.5% | 125万円 | 20.8% | 15.6% | 12.5% |
| 1.0% | 135万円 | 22.6% | 16.9% | 13.5% |
| 2.0% | 159万円 | 26.5% | 19.9% | 15.9% |
| 3.81% | 207万円 | 34.5% | 25.9% | 20.7% |
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)
年収600万円の家庭では、金利0.5%なら返済負担率は約21%ですが、2.0%では約27%に上がります。借りるときの審査に通った額でも、金利が上がったあとまで余裕があるとは限りません。編集部は、借入額を決めるときに「今の金利」ではなく「2%上がった金利」で返済負担率を出しておくことを勧めています。
返済期間を延ばして月々を抑える方法もあります。フラット35の11月の金利は、返済期間36〜50年だと最頻年4.11%で、21〜35年の3.81%より0.3ポイント高く設定されています。4,000万円を50年・4.11%で借りると毎月157,200円、35年・3.81%なら172,600円。月の負担は下がりますが、完済までの利息は大きく増えます。
出典: 住宅金融支援機構『最新の金利情報』(2026年11月、買取型・融資率9割以下)
返済期間を短くすると金利の影響は小さくなる一方、毎月の額そのものは大きくなります。期間を35年から30年に縮めるか、借入額を減らすかで迷うなら、まず借入額を減らすほうを先に考えるのが、編集部の考えです。金利が上がるときに効くのは「利息がかかる元金」の大きさだからです。予算の組み方は注文住宅の予算は年収の何倍かで年収別に整理しています。
すでに変動で借りている人の返済額は、いつ・どこまで変わるか
「金利が上がったのに、引き落とし額が変わらない」。変動金利で借りている人からよく出る声です。これは多くの銀行が採用している2つのルールの効果で、利息が増えていないわけではありません。
5年ルールと125%ルールの中身
全国銀行協会の説明では、変動金利の元利均等返済は、金利が半年ごとに見直されても、毎月の返済額は5年ごとにしか変わりません(5年ルール)。5年後の見直しでも、新しい返済額はそれまでの1.25倍が上限です(125%ルール)。毎月8万円なら、6年目以降の上限は10万円という計算になります。ルールを設けていない商品もあるため、自分の契約で確認が要ります。
出典: 全国銀行協会『変動金利住宅ローンの未払利息とは?』
では、実際にどう動くのか。ここでは、5年前に4,000万円を35年・年0.5%の変動金利で借りた家庭を想定します(金利は仮定)。最初の毎月返済額は103,800円、5年たった時点の残高は約3,471万円です。6年目の見直しで、適用金利が何%になっているかによって、新しい返済額は次のように変わります。
| 6年目の適用金利 | 残り30年で計算し直した返済額 | 125%の上限 | 実際の返済額 | 増える額(月) |
|---|---|---|---|---|
| 1.25% | 115,700円 | 129,800円 | 115,700円 | 11,800円 |
| 1.5% | 119,800円 | 129,800円 | 119,800円 | 15,900円 |
| 1.75% | 124,000円 | 129,800円 | 124,000円 | 20,100円 |
| 2.0% | 128,300円 | 129,800円 | 128,300円 | 24,400円 |
| 2.5% | 137,100円 | 129,800円 | 129,800円 | 26,000円 |
| 3.0% | 146,300円 | 129,800円 | 129,800円 | 26,000円 |
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)。上限は当初返済額の1.25倍
1.75%までなら上限に届かず、計算し直した額がそのまま新しい返済額です。月に約2.0万円の増加。一方、2.5%以上になると上限の129,800円で止まり、計算上の返済額との差は先送りになります。
125%で止まった分は免除ではありません。足りない分は次の5年、さらにその先へと持ち越され、最終回の返済日に残っていれば一括で払うのが一般的な決まりです。返済額が上限で止まったら「得をした」のではなく「後ろに回った」と考えてください。
5年ごとの見直しが返済の35年間にどう並ぶかを、同じ家庭で時系列にすると次のようになります。金利は半年ごとに動いても、家計に届くのは5年ごとの節目です。
- 1〜5年目返済額は固定毎月103,800円。金利は半年ごとに見直されるが、引き落とし額は変わらない。上がった分は元金の減りが遅くなる形で表れる
- 6年目1回目の見直しその時の金利と残高(約3,471万円)で計算し直す。新しい額の上限は129,800円(当初の1.25倍)
- 11年目2回目の見直し6年目の返済額の1.25倍が新しい上限。上限で止まった分があれば、ここでも持ち越される
- 16〜31年目以後5年ごと同じ計算を繰り返す。残りの期間が短くなるほど、金利が上がったときの返済額の伸びは小さくなる
- 最終回残りを精算未払利息や持ち越した元金が残っていれば、最終回にまとめて払うのが一般的
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)。出典: 全国銀行協会『変動金利住宅ローンの未払利息とは?』
「返済額が変わらない」間に起きていること
返済額が据え置かれている5年間に金利が上がると、毎月の支払いのうち利息に回る割合が増え、元金の減りが遅くなります。上の家庭の6年目の最初の月で比べると、次のとおりです。
| その時の適用金利 | 毎月の返済額 | うち元金に回る額 |
|---|---|---|
| 0.5% | 103,800円 | 89,400円 |
| 1.0% | 103,800円 | 74,900円 |
| 1.5% | 103,800円 | 60,500円 |
| 1.75% | 103,800円 | 53,200円 |
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)。残高は5年目終了時点で固定して比較
支払っている額は同じでも、0.5%のときと1.75%のときでは、元金の減り方に月約3.6万円の差が出ます。引き落とし額が変わらないから安心、とは言えない理由がここにあります。
見直しの通知が届いたら見る3つの数字
適用金利が見直されると、銀行から新しい金利や返済予定の通知が届きます(書面かネットバンキングかは銀行によります)。届いたら、次の3つを前回の通知と並べて見てください。
- 適用金利: 基準金利から優遇幅を引いた、自分に実際にかかっている金利。優遇幅は借りたときに決まっていることが多く、基準金利が上がればそのまま上がる
- 毎月の返済額と、うち元金・利息の内訳: 返済額が同じでも利息の割合が増えていないか
- 残高と残りの返済期間: 予定どおり減っているか。125%で止まった分が残っていないか
適用金利の欄だけ見て安心する人が多いのですが、家計に関わるのは2つ目と3つ目のほうです。
さらに金利が上がり、利息が返済額を上回ると「未払利息」が出ます。この家庭なら、借りた直後に約3.1%、5年目の終わりで約3.6%を超えたときです。今の水準からは距離がありますが、借入額が大きく当初金利が低い人ほど、この線は近くなります。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


これから借りる人は、変動と固定のどちらで受けるか
新しく借りる場合の比較も数字で見ておきます。4,000万円・35年で、変動の当初金利を1.0%と仮定すると毎月の返済額は112,900円、フラット35の11月最頻金利3.81%なら172,600円です。差は月約6.0万円。
変動で借りて、6年目の見直しで残り30年分を計算し直すとき、適用金利が約4.2%まで上がっていると、毎月の返済額が固定3.81%と同じ水準になります(最初の5年間に低い金利で元金が早く減っているので、3.81%を少し超えたところで並びます)。つまり変動を選ぶ人は、「5年後に約4.2%を超えていない」ほうに賭けていることになります。
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)
変動金利の比較では、表に出ている「適用金利」だけでなく、基準金利から何%引いているか(優遇幅)を見てください。優遇幅は借りた時点で完済まで決まっている商品が多く、基準金利が上がると、優遇後の金利も同じ幅だけ上がります。もう一つ確かめたいのが、優遇幅が完済まで続くのか、当初の数年だけ大きいのかという点です。当初だけ優遇が大きい商品では、金利が上がらなくても優遇が縮んだ時点で返済額が増えます。店頭やネットで比べるときは、基準金利・優遇幅・優遇の期間の3つをそろえて聞くと、商品の違いが見えやすくなります。
ここは意見が分かれるところです。編集部は、毎月の返済が固定の水準まで上がっても払える家計なら変動、そこまで上がったら生活が回らないなら固定か、変動と固定を半分ずつ組み合わせる方法を考える、という順番で決めることを勧めています。どちらが得かの予想より、払えなくなる線がどこにあるかのほうが、自分で確かめられるからです。総返済額の比較や損益分岐点は住宅ローンは変動と固定どっちかで詳しく試算しました。
変動と固定を半分ずつにする「ミックス」も計算できます。2,000万円を変動1.0%(仮定)、2,000万円を3.81%の固定にすると、毎月の返済額は142,700円。金利が上がったときに動くのは半分だけなので、変動の部分が1%上がっても増える額は月約9,800円にとどまります。ただし、2本の契約になるため、銀行によっては事務手数料や登記の費用が2本分かかります。
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)
注文住宅では、フラット35は申し込んだ月ではなく資金を受け取る月の金利が使われます。着工から引き渡しまでの間に着工金や中間金を払うなら、つなぎ融資の利息も見込んでおく必要があります。
返済額が増えそうなときに取れる手は4つ
金利上昇への備えとして挙がる方法は、効く場面がそれぞれ違います。費用と効き目を並べると次のようになります。
| 方法 | 効く場面 | 主な費用・注意 | 向いている人 |
|---|---|---|---|
| 繰り上げ返済(期間短縮型) | 総返済額を減らしたい | 手数料は銀行で異なる。手元資金が減る | 教育費のピークが過ぎた家庭 |
| 繰り上げ返済(返済額軽減型) | 毎月の額を抑えたい | 利息の減り方は期間短縮型より小さい | 125%の上限に近い人 |
| 固定金利への切り替え・借換え | 今後の上昇を止めたい | 固定の金利は変動より高い。借換えは登記・保証料などがかかる | 上昇に耐える余裕がない人 |
| 家計の固定費の見直し | どの場面でも | 効果が出るまで時間がかかる | すべての人 |
出典: 全国銀行協会『変動で返す?固定で返す?住宅ローンの金利タイプ』をもとに編集部作成
4つのうち、すぐに誰でもできるのは最後の家計の見直しです。月に約1万円の返済増なら、通信費や保険料の見直しで吸収できる家庭も少なくありません。一方、月3万円を超える増加になると固定費の削り方だけでは足りず、繰り上げ返済か金利タイプの変更まで考える必要が出てきます。早見表で自分の増加額がどちらに当たるかを先に確かめておくと、打つ手の大きさを決めやすくなります。
繰り上げ返済100万円は、どちらの型で入れるか
先ほどの家庭(6年目に1.75%、残高約3,471万円)が、見直しのタイミングで100万円を繰り上げ返済した場合で比べます。
- 期間短縮型: 毎月124,000円のまま、返済期間が約13か月(約1.1年)短くなり、残りの利息は約67万円減る
- 返済額軽減型: 期間はそのままで、毎月の返済額が約120,400円に下がり(月約3,600円減)、残りの利息は約29万円減る
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)。繰り上げ返済の手数料は含めない
利息を減らす効き目だけを見れば期間短縮型が上です。ただ、金利がさらに上がって125%の上限に近づくと心配なら、毎月の額を下げておく返済額軽減型にも意味があります。もう一つ忘れたくないのは、手元のお金を減らしすぎないこと。繰り上げ返済したお金は戻ってこないので、生活費の半年分ほどは残しておく、というのが編集部の考えです。
今から固定に移ると、毎月いくら上がるか
同じ家庭が、6年目に残高約3,471万円を全期間固定へ借り換えたとします。フラット35の11月の最頻金利3.81%を当てはめ、残り30年で計算すると毎月の返済額は161,900円。変動のまま1.75%で計算し直した124,000円より、月に約3.8万円多くなります。
出典: 編集部試算(元利均等・ボーナス返済なし。金利は仮定で、団信・保証料・諸費用・住宅ローン控除は含めない)。借換えの諸費用(登記・保証料・事務手数料など)は含めない
この差額は、これから先の金利上昇に備える保険料のようなものです。変動の金利が3.81%を超える水準まで、しかも早い時期に上がらない限り、固定に移ったほうが払う額は多くなります。逆に、毎月の額が読めないことそのものが負担だという家庭には、この保険料を払う意味があります。借換えには登記や保証料などの諸費用もかかるため、金利差だけで決めず、総額で比べてください。
住宅ローン控除を受けている間は、年末の残高に応じて税額が戻ります。控除の期間中に大きく繰り上げ返済すると戻る額も減るため、控除の条件は住宅ローン控除の条件で確認してから時期を決めてください。
「払えなくなるかも」と感じたら
住宅金融支援機構の2026年1月調査では、変動型・固定期間選択型の利用者のうち、金利が上がったとき返済額がどれだけ増えるかについて「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人が合わせて52.0%でした。毎月の返済額が3万円増えたらどうするかに「見当がつかない、わからない」と答えた人は27.2%、5万円増えた場合は38.4%です。同じ調査で、今後1年の住宅ローン金利を「現状より上昇する」と見る人は73.7%でした。
出典: 住宅金融支援機構『住宅ローン利用者の実態調査結果(2026年1月調査)』。調査の一覧
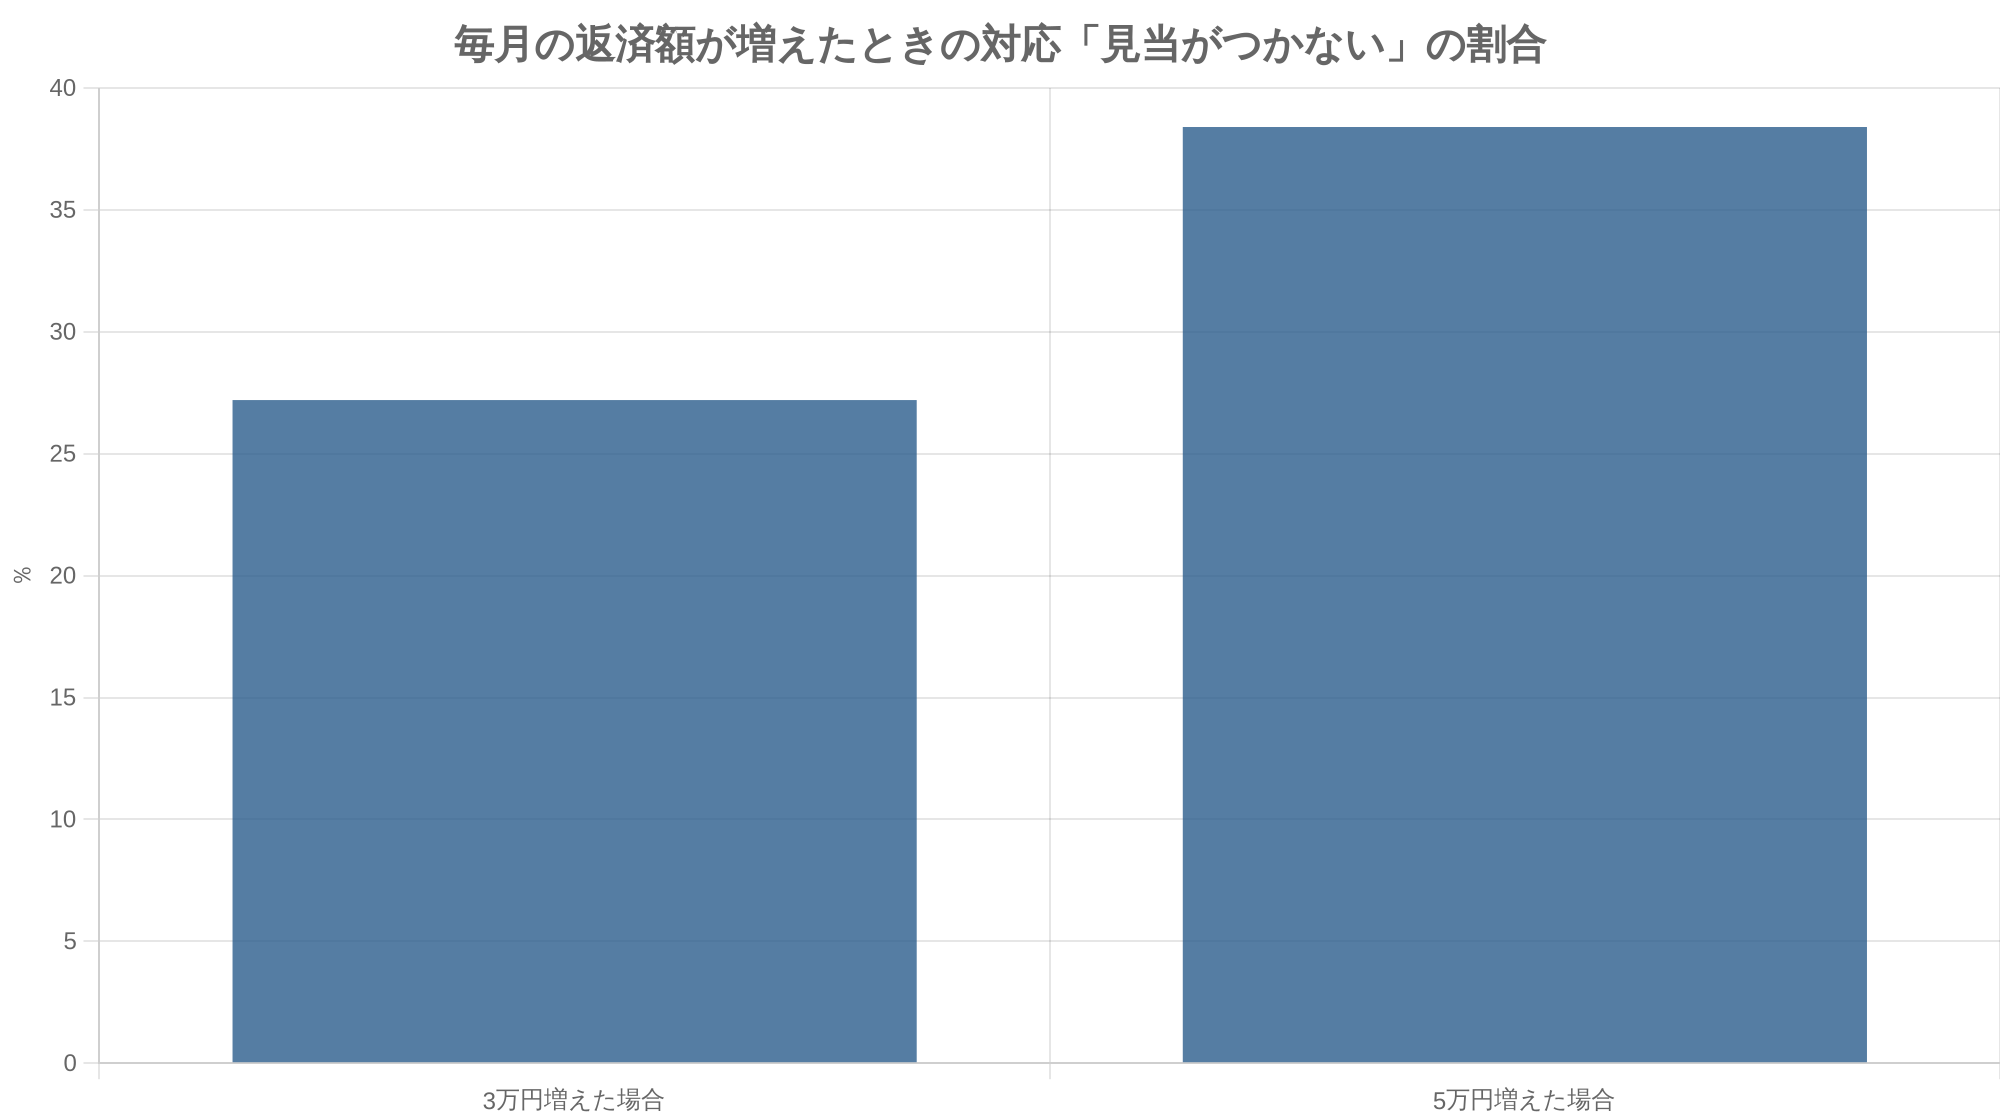
上がると思っているのに、上がったときの手は考えていない。これが今の借り手の平均的な姿です。
手を打つ順番は、次のように考えると迷いません。
- 次の見直し日と、新しい返済額の通知がいつ届くかを契約書で確かめる
- 適用金利が1%上がったときの毎月の額を、上の早見表か銀行のシミュレーションで出す
- その額を家計の毎月の収支に入れて、赤字になるかを見る
- 赤字なら、繰り上げ返済・固定への切り替え・借換えのどれが合うかを借入先の窓口で相談する
返済が実際に苦しくなってからでは選べる手が減ります。延滞する前に借入先へ相談すれば、返済期間の延長などの条件変更を検討してもらえる場合があります。どんな条件変更ができるかは金融機関や商品ごとに異なるので、早めに問い合わせてください。
ここが気になる
- Q日銀が据え置いた月は、変動金利も上がりませんか?
- A
据え置きの月でも、前の利上げが遅れて届くことがあります。三菱UFJ銀行は2026年9月の利上げを受けて、短期プライムレートを11月2日に0.25%引き上げました。すでに借りている人の適用金利は半年ごとの見直し日に反映されるのが一般的です。
- Q変動金利に上限はありますか?
- A
金利そのものに上限はありません。上限があるのは、5年ルールと125%ルールを採用している商品の「毎月の返済額」です。上限で止まった分は先送りされ、最終的には払う必要があります。金利の上限を付けた商品もありますが、取り扱いは金融機関ごとに違います。
- Q125%ルールがない銀行もありますか?
- A
あります。全国銀行協会も、ルールを設けていない金融機関・商品があると説明しています。ネット銀行などで、金利の見直しと同時に返済額が変わる商品もあるため、契約書か商品説明書で確認してください。
- Q10年固定が終わったあとも125%ルールは使えますか?
- A
固定期間選択型は、固定期間が終わった時点の金利で返済額を計算し直すのが一般的で、変動金利の5年ルール・125%ルールとは扱いが違う商品が多くあります。10年前に低い金利で固定した人は、終了時に返済額が大きく変わる可能性があるため、満了の数か月前に届く案内で次の金利タイプを選び直してください。
- Qボーナス返済を入れている場合はどうなりますか?
- A
ボーナス返済分も、毎月の返済分と同じように金利の見直しの対象になります。夏と冬の支払額が増えると家計への影響が一度に大きく出るため、通知の『ボーナス返済額』の欄も確かめておくと安心です。
- Q固定に切り替えるなら今のうちですか?
- A
切り替えた時点の固定金利が以後ずっと適用されるので、早いほど得とは限りません。フラット35の最頻金利は2026年10月の3.83%から11月は3.81%にわずかに下がりました。毎月の返済が固定の水準(4,000万円・35年なら約172,600円)まで上がっても払えるかどうかで判断するのが現実的です。
判断の目安
1回の利上げ(0.25%)で増える返済額は、4,000万円・35年で月約4,700円。小さく見えますが、0.5%から2.0%まで上がれば月約2.9万円です。
すでに変動で借りている人は、次の見直し日と125%の上限額を確かめ、上限で止まっていないかを見てください。これから借りる人は、変動を選ぶ場合でも固定の返済額を一度家計に当ててみること。払える線が分かっていれば、金利のニュースに振り回されずに済みます。
住宅ローン以外にかかるお金も合わせた資金計画は、注文住宅の諸費用の内訳や土地購入の諸費用、親からの援助を考えるなら住宅取得資金の贈与税非課税も参考にしてください。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 日本銀行『当面の金融政策運営について』(2026年10月30日)
- 日本銀行『金融市場調節方針の変更について』(2026年9月18日)
- 日本銀行『金融政策決定会合の決定内容(2026年)』
- 三菱UFJ銀行『短期プライムレートの改定について』(2026年6月16日)
- 三菱UFJ銀行『短期プライムレートの改定について』(2026年9月18日)
- 住宅金融支援機構『最新の金利情報(【フラット35】)』(2026年11月)
- 住宅金融支援機構『住宅ローン利用者の実態調査結果(2026年1月調査)』
- 全国銀行協会『変動で返す?固定で返す?住宅ローンの金利タイプ』
- 全国銀行協会『変動金利住宅ローンの未払利息とは?』
参照日: 2026年11月5日。試算はすべて編集部によるもので、実際の返済額は金融機関の計算方法・端数処理・手数料により異なります。