
「住宅ローンは変動と固定、2026年はどっちを選べばいいの?」——日本銀行は2026年に入って6月と9月に利上げし、政策金利(無担保コールレートの誘導目標)は1.25%程度になりました。全期間固定の【フラット35】の最頻金利も、2026年10月は年3.83%まで上がっています。
出典:日本銀行「金融市場調節方針の変更について」(2024年3月19日〜2026年9月18日の各公表文)/出典:住宅金融支援機構「最新の金利情報(2026年10月)」「【フラット35】借入金利の推移」(2026年10月1日現在)。新機構団信付き・融資率9割以下
この記事の結論
・2026年10月時点で、全期間固定(フラット35)の最頻金利は年3.83%。1年前(年1.89%)の約2倍になり、変動との金利差が大きく開いた
・借入4,000万円・35年の試算では、変動(当初1.0%と仮定)が固定より総返済額で不利になるのは「3年目から約4.2%以上がずっと続く」ような上昇がおきた場合
・ただし変動は毎月の返済額が途中で増える。利用者調査では、返済が月3万円増えたら「見当がつかない」と答えた人が27.2%いる
・選び方の軸は「どっちが得か」ではなく、金利が上がっても払い続けられる家計か。貯蓄・返済期間・借入額で決める
この記事では、日本銀行・住宅金融支援機構・全国銀行協会の一次情報をもとに、変動金利と固定金利の違い、2026年の金利動向、利用者の割合、総返済額のシミュレーション、変動から固定への切り替えまでを、家を建てる人の目線で整理します。注文住宅の資金計画全体は注文住宅の諸費用の内訳や注文住宅の坪単価2026もあわせてご覧ください。
変動金利と固定金利とは?3つの金利タイプの違い
住宅ローンの金利タイプは、大きく「変動金利型」「固定金利期間選択型」「全期間固定金利型」の3つです。全国銀行協会の説明では、変動金利型は通常半年ごとに金利が見直され、固定金利期間選択型は2年・3年・5年・10年などの期間だけ金利を固定し、全期間固定金利型は借入時から完済まで契約時の金利で返済します。
| 変動金利型 | 固定金利期間選択型 | 全期間固定金利型 | |
|---|---|---|---|
| 金利の決まり方 | 通常半年ごとに見直し | 選んだ期間(2・3・5・10年など)は固定。終了後に選び直す | 完済まで契約時の金利 |
| 金利の水準 | 一般に3タイプで最も低め | 固定期間が長いほど高め | 一般に変動より高め |
| 返済額の変わり方 | 元利均等返済なら通常5年ごとに見直し | 固定期間中は変わらない | 完済まで変わらない |
| 主なメリット | 当初の返済額を抑えやすい。金利が下がれば返済額も減る | 固定期間中は返済額が確定し、未払利息の心配がない | 返済計画が立てやすい |
| 主なデメリット | 将来の返済総額がわからない。急な上昇で未払利息のおそれ | 期間終了後の返済額は借入時にわからない | 変動に比べて金利が高め |
| 代表例 | 銀行の変動金利ローン | 銀行の10年固定など | フラット35 |
出典:全国銀行協会「変動で返す?固定で返す?住宅ローンの金利タイプ」「変動金利住宅ローンの未払利息とは?」
変動金利の「5年ルール」と「125%ルール」
変動金利で元利均等返済を選ぶと、金利は半年ごとに見直されても、毎月の返済額は通常5年ごとにしか変わりません(5年ルール)。さらに5年ごとの見直しでも、新しい返済額はそれまでの1.25倍が上限です(125%ルール)。全国銀行協会は、毎月8万円の返済なら6年目以降の上限は毎月10万円になる例を挙げています。
このルールは急な家計負担を和らげますが、利息が減るわけではありません。返済額が据え置かれている間に金利が大きく上がると、返済額のうち利息の割合が増えて元金が減りにくくなり、利息が返済額を上回ると「未払利息」が発生します。なお、このルールを設けていない金融機関・商品もあるため、契約前に必ず確認してください。
出典:全国銀行協会「変動で返す?固定で返す?住宅ローンの金利タイプ」「変動金利住宅ローンの未払利息とは?」
2026年の金利動向:日銀は1.25%へ、フラット35は3.83%
変動金利は、多くの金融機関で短期金利の動きをもとにした基準金利に連動します。その短期金利の目安が、日本銀行が決める政策金利です。日銀は2024年3月にマイナス金利を解除してから段階的に利上げを続け、2026年9月18日の決定で無担保コールレートの誘導目標を1.25%程度にしました。
| 決定日 | 無担保コールレート(オーバーナイト物)の誘導目標 | 内容 |
|---|---|---|
| 2024年3月19日 | 0〜0.1%程度 | マイナス金利を解除 |
| 2024年7月31日 | 0.25%程度 | 利上げ |
| 2025年1月24日 | 0.5%程度 | 利上げ |
| 2025年12月19日 | 0.75%程度 | 利上げ |
| 2026年6月16日 | 1.0%程度 | 利上げ |
| 2026年9月18日 | 1.25%程度 | 利上げ |
出典:日本銀行「金融市場調節方針の変更について」(2024年3月19日〜2026年9月18日の各公表文)
一方、全期間固定のフラット35は長期金利の影響を受けます。借入期間21〜35年・融資率9割以下(新機構団信付き)の最低金利は、2025年10月の年1.89%から2026年10月には年3.83%に上がりました。2026年10月の最も多い金利も年3.83%、借入期間20年以下(フラット20)は年3.51%です。
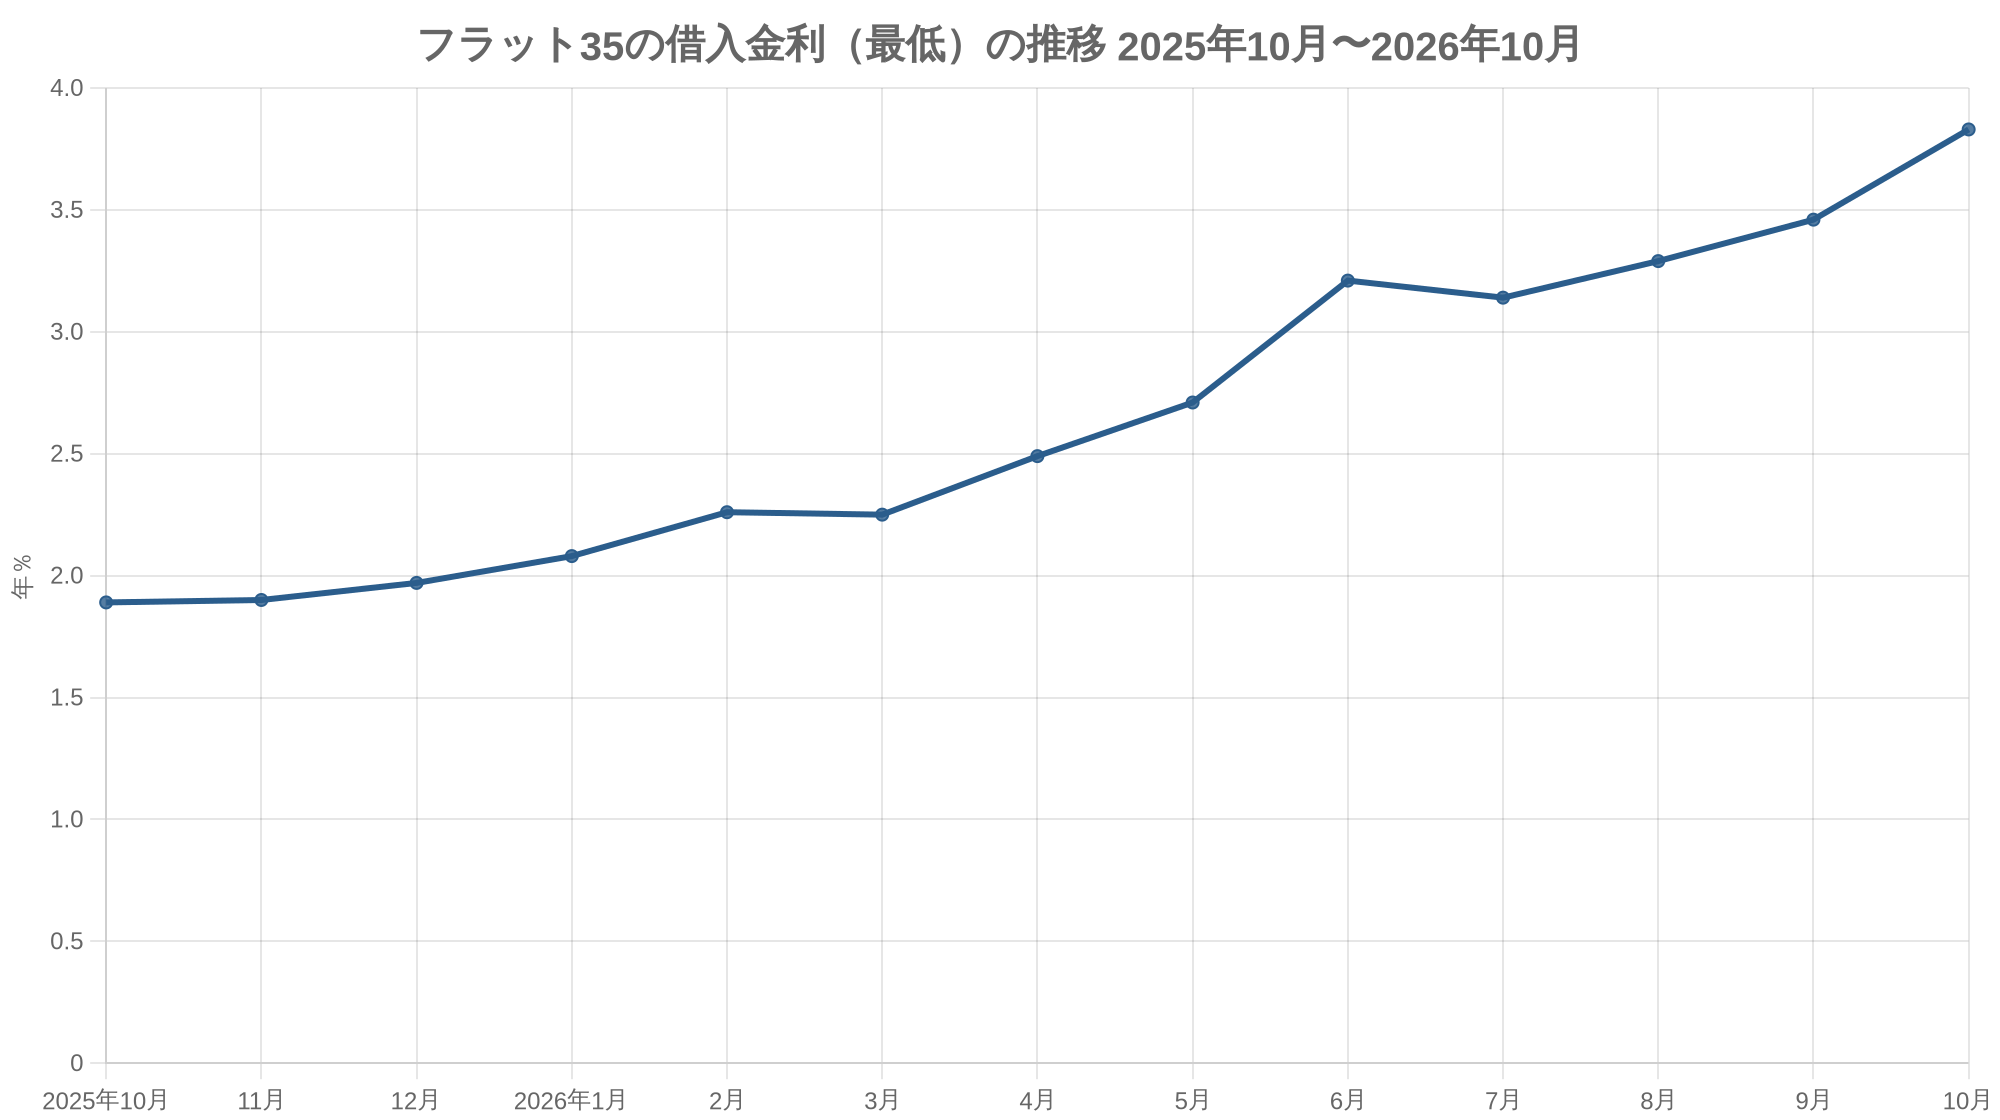
出典:住宅金融支援機構「最新の金利情報(2026年10月)」「【フラット35】借入金利の推移」(2026年10月1日現在)。新機構団信付き・融資率9割以下。最低金利は機構の推移グラフの表示値
今後の見通し:利用者の7割超が「上がる」と予想
住宅金融支援機構の2026年1月調査では、今後1年間の住宅ローン金利について「現状よりも上昇する」が73.7%で、2025年4月調査より8.0ポイント増えました。「ほとんど変わらない」は17.1%、「現状よりも低下する」は2.3%です。金利の先行きを断言できる人はいませんが、借りる側の多くが上昇を前提に考え始めていることがわかります。
出典:住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」(2026年2月)
将来の金利は誰にも断言できません。この記事では金利を予想するのではなく、金利が上がった場合に家計が耐えられるかを数字で確かめる方法を紹介します。
変動と固定、どちらが多い?利用者の75%が変動型
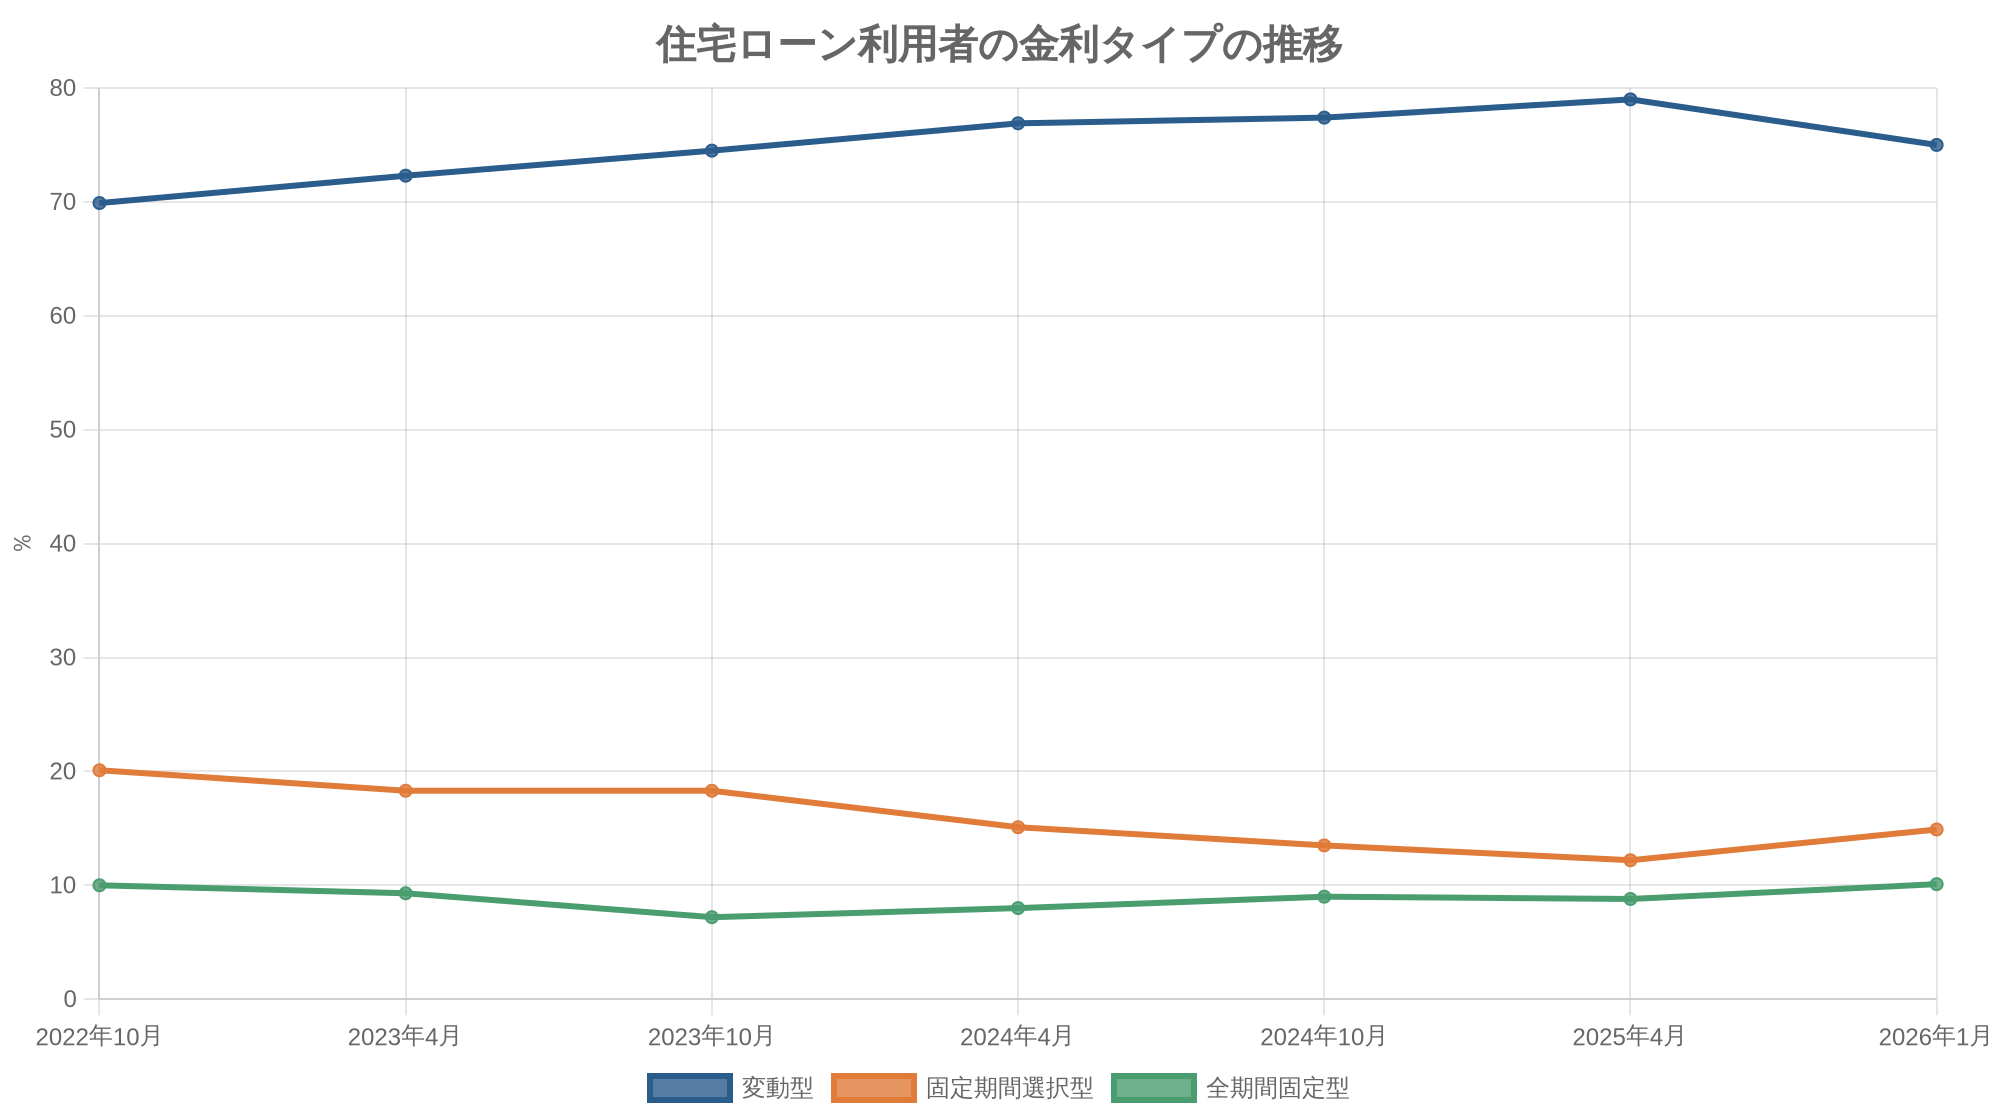
住宅金融支援機構の「住宅ローン利用者調査」(2026年1月調査、2025年4〜9月に住宅ローンを借りた1,237人)では、利用した金利タイプは変動型が75.0%、固定期間選択型が14.9%、全期間固定型が10.1%でした。変動型は2022年10月調査の69.9%から増え続け、2025年4月調査で79.0%に達したあと、今回4.0ポイント減りました。固定期間選択型(+2.7ポイント)と全期間固定型(+1.3ポイント)が増えており、利上げを受けて固定を選ぶ人が少しずつ増えています。
| 調査時期 | 変動型 | 固定期間選択型 | 全期間固定型 |
|---|---|---|---|
| 2022年10月 | 69.9% | 20.1% | 10.0% |
| 2023年4月 | 72.3% | 18.3% | 9.3% |
| 2023年10月 | 74.5% | 18.3% | 7.2% |
| 2024年4月 | 76.9% | 15.1% | 8.0% |
| 2024年10月 | 77.4% | 13.5% | 9.0% |
| 2025年4月 | 79.0% | 12.2% | 8.8% |
| 2026年1月 | 75.0% | 14.9% | 10.1% |
出典:住宅金融支援機構「住宅ローン利用者の実態調査(住宅ローン利用者調査)」2022年10月〜2026年1月調査(2026年1月調査は2026年2月公表)
注意したいのは、同じ調査で金利リスクを十分に理解していない人が多いことです。変動型・固定期間選択型の利用者のうち「返済額がどれくらい増えるか」について「理解しているか少し不安」「よく理解していない」「全く理解していない」と答えた人は合計52.0%でした。また、毎月の返済額が3万円増えた場合の対応を「見当がつかない、わからない」と答えた人は27.2%、5万円増えた場合は38.4%にのぼります。
出典:住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」(2026年2月)
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


【試算】変動と固定で返済額はいくら違う?4,000万円・35年
ここからは、借入4,000万円・返済期間35年・元利均等返済で比べます。固定は2026年10月のフラット35最頻金利年3.83%、変動は当初1.0%と仮定しました(実際の変動金利は金融機関・優遇幅・審査で異なるため、必ず自分の提示金利で計算し直してください)。
金利別の毎月返済額
| 金利(年) | 毎月の返済額 | 35年の総返済額 |
|---|---|---|
| 0.75% | 108,300円 | 4,549万円 |
| 1.0% | 112,900円 | 4,742万円 |
| 1.5% | 122,500円 | 5,144万円 |
| 2.0% | 132,500円 | 5,565万円 |
| 2.5% | 143,000円 | 6,006万円 |
| 3.0% | 153,900円 | 6,465万円 |
| 3.5% | 165,300円 | 6,943万円 |
| 3.83% | 173,100円 | 7,268万円 |
編集部試算(元利均等・借入4,000万円・35年。変動の当初1.0%は仮定。毎年の残高で返済額を再計算する簡易計算で、5年・125%ルール、諸費用、団信、住宅ローン控除は含めない)
金利が1.0%から2.0%に1ポイント上がるだけで、毎月の返済額は約2.0万円増えます。先ほどの調査で「3万円増えたら見当がつかない」と答えた人が多かったことを考えると、何%まで上がったら毎月いくらになるかを契約前に把握しておくことが大切です。
金利上昇シナリオ別の総返済額
| シナリオ | 1年目の月返済 | 6年目 | 11年目 | 21年目 | 35年の総返済額 |
|---|---|---|---|---|---|
| A 変動:1.0%のまま | 112,900円 | 112,900円 | 112,900円 | 112,900円 | 4,742万円 |
| B 変動:5年ごとに+0.5%(上限4.0%) | 112,900円 | 121,200円 | 128,400円 | 139,300円 | 5,540万円 |
| C 変動:毎年+0.25%(上限3.5%) | 112,900円 | 135,600円 | 157,200円 | 157,200円 | 6,315万円 |
| D 変動:毎年+0.25%(上限5.0%) | 112,900円 | 135,600円 | 157,200円 | 180,400円 | 6,914万円 |
| 固定:3.83%(2026年10月のフラット35最頻金利) | 173,100円 | 173,100円 | 173,100円 | 173,100円 | 7,268万円 |
編集部試算(元利均等・借入4,000万円・35年。変動の当初1.0%は仮定。毎年の残高で返済額を再計算する簡易計算で、5年・125%ルール、諸費用、団信、住宅ローン控除は含めない)
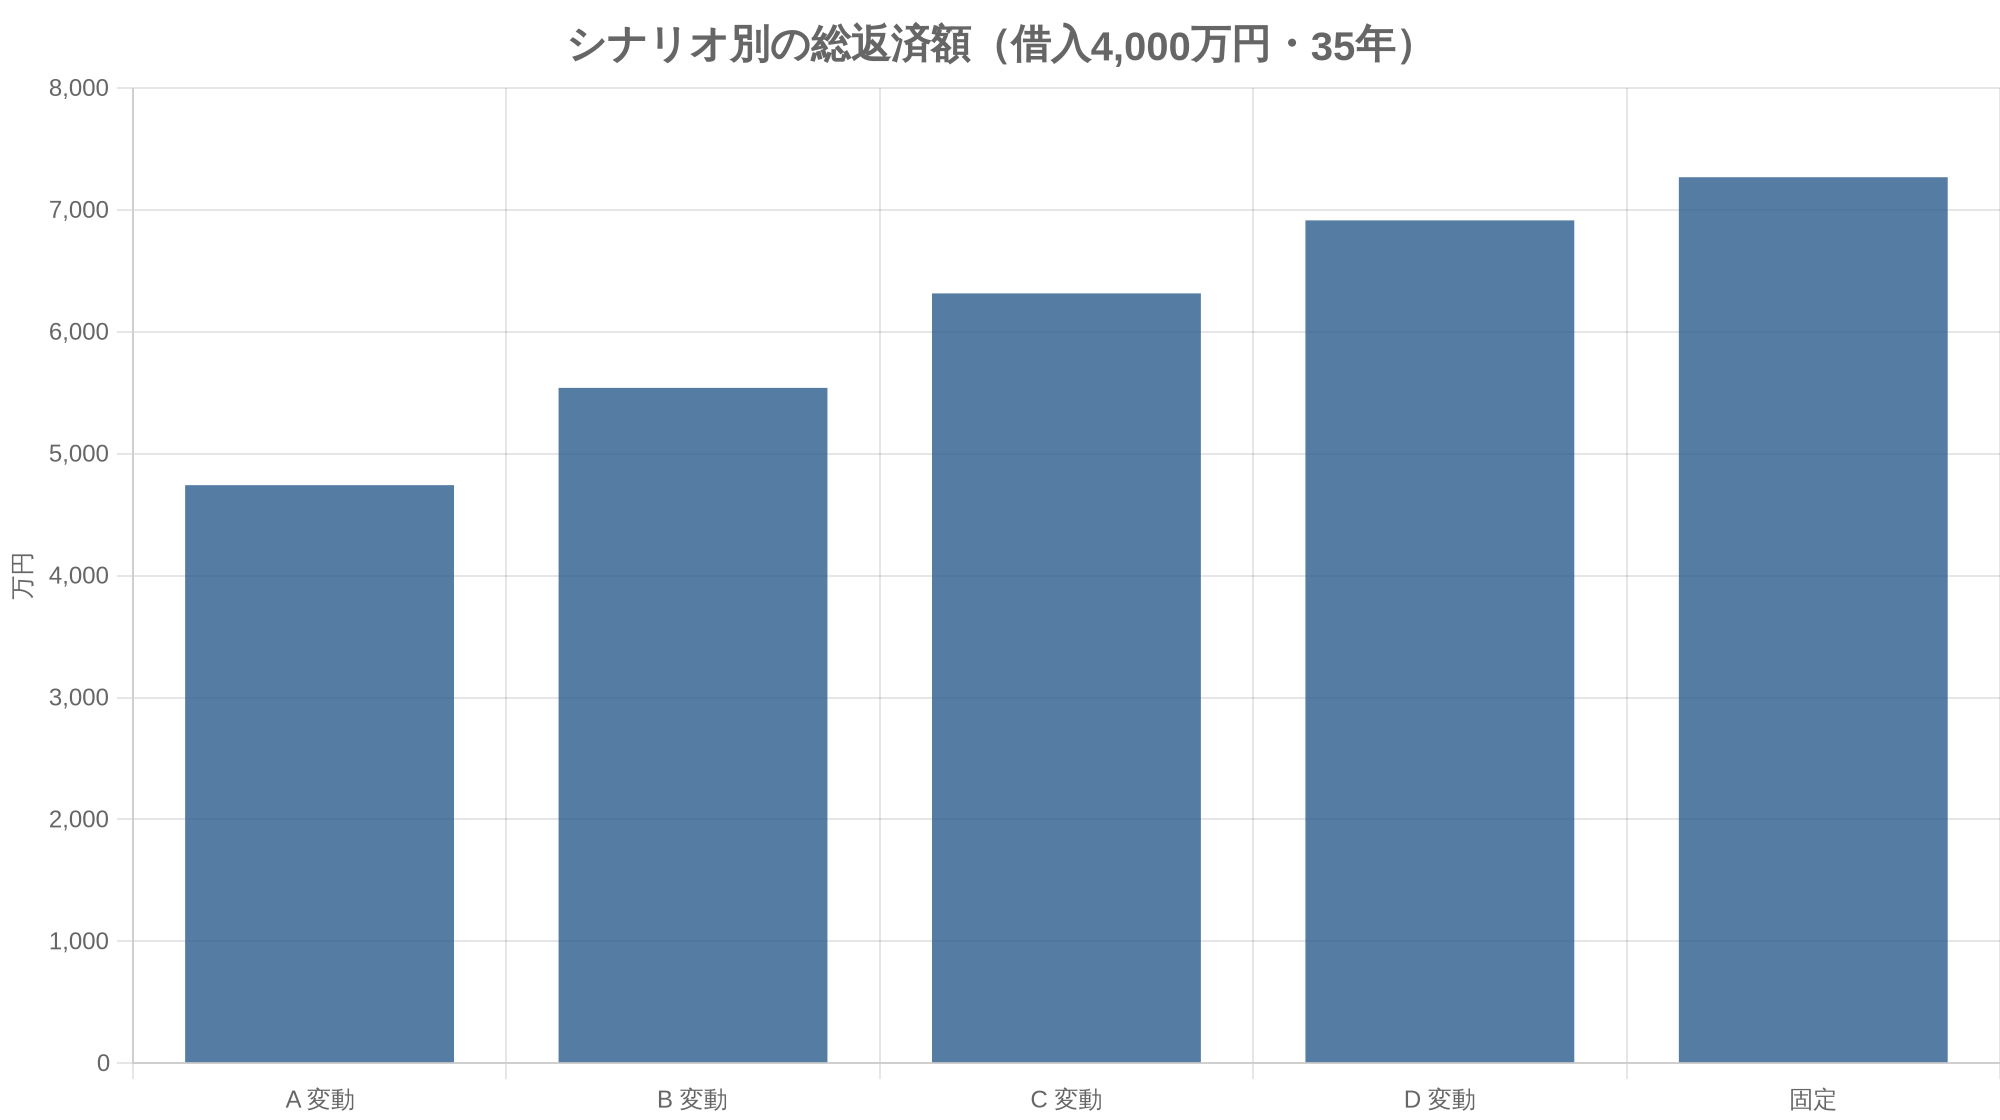
この条件では、金利が毎年0.25%ずつ上がって5.0%に達するシナリオDでも、総返済額は6,914万円で、固定の7,268万円を下回りました。変動の当初金利が低いぶん、最初の10年ほどで元金が早く減るためです。一方で、シナリオDの21年目の月返済は180,400円と、固定(173,100円)を上回ります。総額では変動が有利でも、途中の毎月の負担は固定より重くなることがある点に注意してください。
変動が固定より高くつく「損益分岐点」
| 金利が上がる時期 | その後ずっと続くと固定と総返済額が並ぶ変動金利 |
|---|---|
| 3年目から | 約4.2% |
| 6年目から | 約4.7% |
| 11年目から | 約6.2% |
編集部試算(元利均等・借入4,000万円・35年。変動の当初1.0%は仮定。毎年の残高で返済額を再計算する簡易計算で、5年・125%ルール、諸費用、団信、住宅ローン控除は含めない)
変動1.0%で借りた場合、3年目から約4.2%以上の金利が完済まで続くと、固定3.83%より総返済額が多くなります。上がる時期が遅いほど分岐点は高くなり、11年目からなら約6.2%です。逆にいえば、固定を選ぶことは「早い時期に大きく上がる」リスクへの保険料を払うことだと考えるとわかりやすいでしょう。
失敗しない選び方:変動・固定どちらが向いている人か
| 変動金利が向いている人 | 固定金利が向いている人 | |
|---|---|---|
| 貯蓄・資金余力 | 返済額が増えても払える貯蓄がある。繰上返済の資金を用意できる | 貯蓄が少ない。頭金をほぼ入れずに借りる |
| 返済期間・借入額 | 借入額が年収に対して控えめ。返済期間が短い | 借入額が大きい。35年など長期で借りる |
| 家計の変化 | 共働きで収入に余裕がある | 教育費・育休・転職など、収入減や支出増の予定がある |
| 性格・管理 | 金利の動きを確認し、必要なら借換えを検討できる | 金利を気にせず、返済額を確定させて安心したい |
| 金利上昇への考え方 | 上昇しても総額では有利になりうる、と割り切れる | 早い時期の大幅な上昇を避けたい |
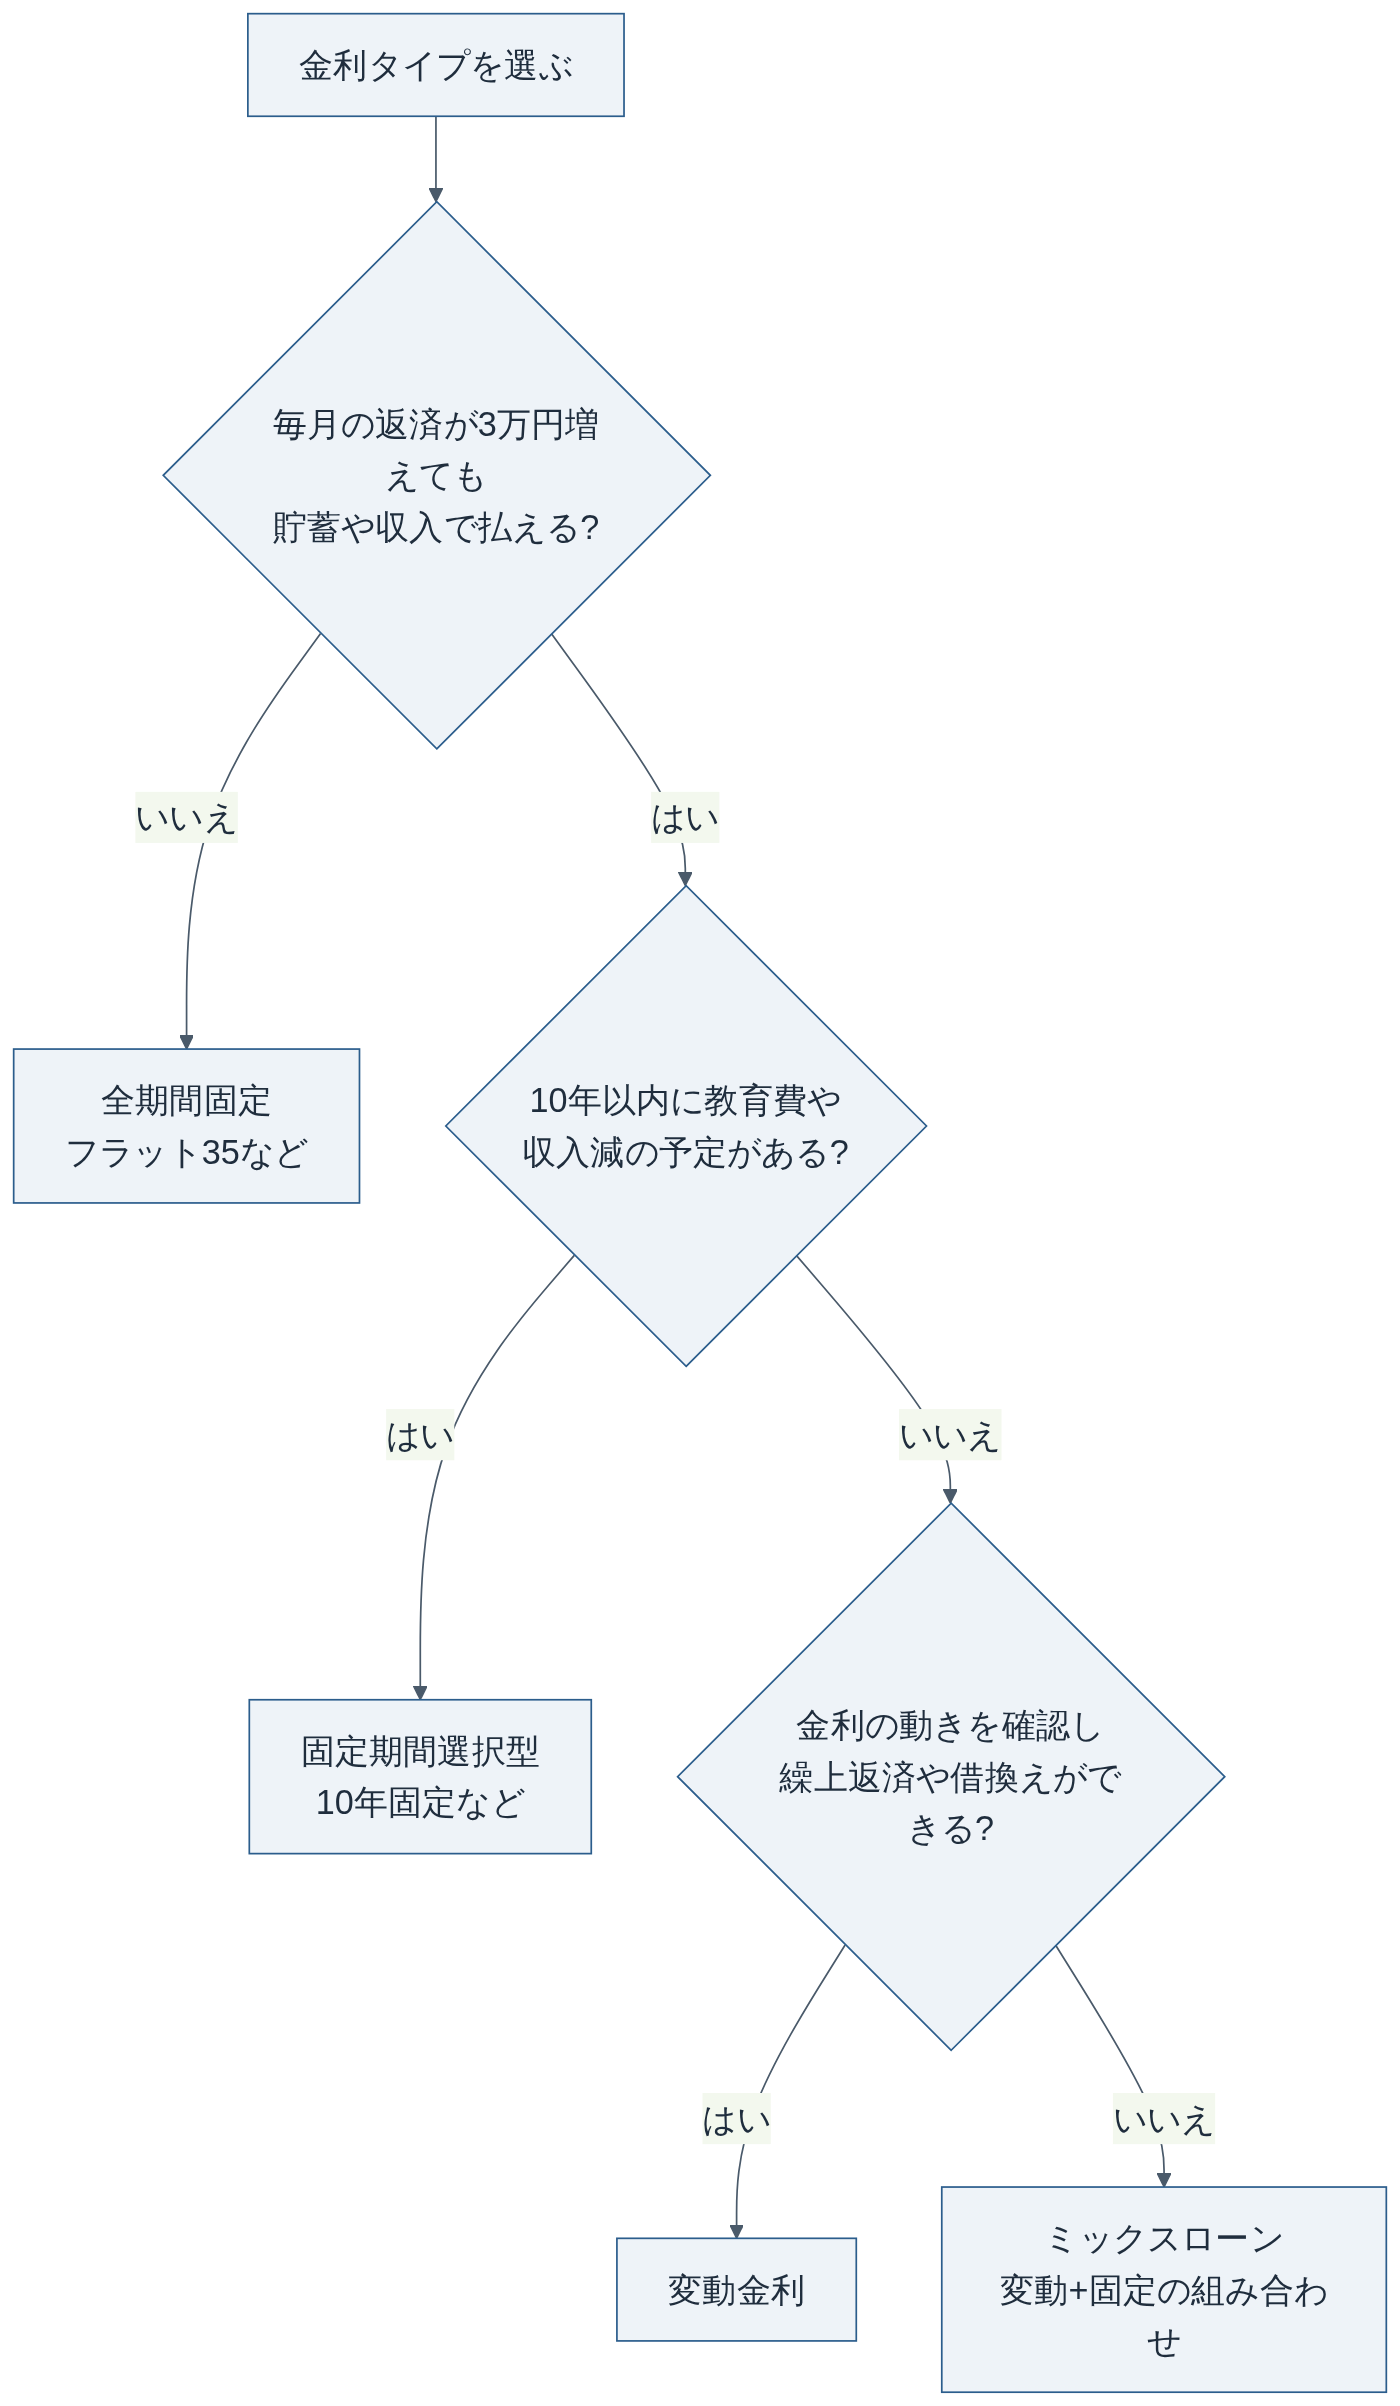
迷ったときの方法として、借入額を変動と固定に分けるミックスローンもあります。たとえば半分を固定にすれば、金利が上がっても返済額の増え方は半分程度に抑えられます。ただし契約が2本になり、事務手数料や印紙代などの諸費用が増える場合があるので、見積もりで総額を比べましょう。
- STEP1借入額と返済期間を決める建物・土地・諸費用の総額から自己資金を引いて借入額を決める。
- STEP2金利別の返済額を出す変動の提示金利と、+1%・+2%の場合の毎月返済額を計算する。
- STEP3家計の上限を確かめる毎月いくら増えたら困るかを決め、何%まで耐えられるか把握する。
- STEP4ルールと手数料を比べる5年・125%ルールの有無、優遇幅の条件、事務手数料、団信の内容を比べる。
- STEP5金利タイプを決めて申し込む審査は複数の金融機関で。金利は資金を受け取る月のものが適用される点に注意。
フラット35の金利は「資金受取分」として毎月公表されており、申込時ではなく資金を受け取る月の金利が適用されます。注文住宅は着工金・中間金の支払いが先に来るため、つなぎ融資が必要になることもあります。建築会社との契約前に、支払いスケジュールと金利の適用時期をそろえて確認しておきましょう。
出典:住宅金融支援機構「最新の金利情報(2026年10月)」「【フラット35】借入金利の推移」(2026年10月1日現在)。新機構団信付き・融資率9割以下
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
変動から固定への切り替えはできる?借換えの考え方
変動金利で借りたあとに固定に変えたい場合、方法は大きく2つです。1つは、同じ金融機関で固定金利への変更を申し込む方法(変更の可否・手数料・選べる期間は金融機関ごとに異なる)、もう1つは他の金融機関の固定金利ローンやフラット35に借り換える方法です。
住宅金融支援機構の調査では、毎月の返済が3万円増えた場合に「繰上返済または借換え」で対応すると答えた人が44.1%いました。ただし借換えには事務手数料・登記費用・印紙代などがかかり、固定金利もすでに上がっています。「上がってから固定に逃げる」と、借入当初から固定を選んだ場合より高い金利で固定することになりやすい点は理解しておきましょう。
出典:住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」(2026年2月)/出典:住宅金融支援機構「最新の金利情報(2026年10月)」「【フラット35】借入金利の推移」(2026年10月1日現在)。新機構団信付き・融資率9割以下
自分の金利タイプ・適用金利の確認方法
- 金銭消費貸借契約書:金利タイプ、基準金利、優遇幅、優遇期間、5年・125%ルールの有無が書かれている
- 返済予定表:現在の適用金利と、元金・利息の内訳がわかる。利息の割合が増えていないか確認する
- 金融機関の会員ページ・通知:金利見直しの時期(例:年2回)と、新しい適用金利の通知
- 年末残高等証明書:住宅ローン控除の手続きにも使う。残高の減り方を毎年チェックできる
住宅ローン控除は年末の借入残高に応じて税金が戻る制度で、金利タイプにかかわらず使えます。家を建てるときの減税の全体像は住宅の減税制度のまとめも参考にしてください。
注文住宅で金利タイプを決めるときの注意点
- 借入額を先に固める:建物の見積もりが上振れすると借入額も増え、金利上昇の影響が大きくなる。見積もりの見方で総額を早めに確定させる
- 省エネ性能で金利・減税が変わる:フラット35は省エネ性能などに応じた金利引下げメニューがあり、住宅ローン控除の限度額も性能で異なる。ZEHの補助金と基準もあわせて確認
- 会社選びと資金計画は同時に:提携ローンの有無や支払い時期は会社ごとに違う。工務店とハウスメーカーの違いも参考に
- よくある後悔を避ける:「返済が想定より重かった」は家づくりの後悔の代表例。注文住宅の後悔・失敗事例で事前にチェック
住宅ローンの変動・固定に関するよくある質問
- Q2026年に住宅ローンを組むなら、変動と固定どっちがいいですか?
- A
どちらが得かは今後の金利しだいで、誰にも断言できません。借入4,000万円・35年の編集部試算では、変動(当初1.0%と仮定)が固定3.83%より総返済額で不利になるのは、3年目から約4.2%以上が続くような大きな上昇のときでした。ただし変動は途中で毎月の返済額が増えるので、返済が月3万円以上増えても払える家計なら変動、難しいなら固定やミックスを検討しましょう。
- Q変動金利と固定金利、選んでいる人はどちらが多いですか?
- A
住宅金融支援機構の2026年1月調査では、変動型75.0%、固定期間選択型14.9%、全期間固定型10.1%で、変動型が最も多くなっています。ただし前回(2025年4月調査)の79.0%からは4.0ポイント減り、固定を選ぶ人が増えています。
- Q変動金利の5年ルール・125%ルールとは何ですか?
- A
変動金利で元利均等返済の場合、金利は半年ごとに見直されても返済額は通常5年ごとにしか変わらないのが5年ルール、見直し後の返済額をそれまでの1.25倍までに抑えるのが125%ルールです。急な負担増は避けられますが、利息が減るわけではなく、未払利息が発生するおそれもあります。ルールがない金融機関・商品もあるので契約前に確認してください。
- Q変動金利から固定金利に途中で変更できますか?
- A
同じ金融機関で固定金利に変更するか、他の金融機関の固定金利ローンやフラット35に借り換える方法があります。変更の可否や手数料は金融機関ごとに異なり、借換えには事務手数料や登記費用もかかります。金利が上がってから固定にすると、当初から固定を選ぶより高い金利になりやすい点に注意しましょう。
- Qフラット35の金利はいつの時点のものが適用されますか?
- A
フラット35の金利は毎月公表され、申込時ではなく資金を受け取る月の金利が適用されます。注文住宅は完成・引渡し時に資金を受け取るのが一般的なため、契約から引渡しまでの間に金利が変わる可能性があります。
まとめ:2026年は「どっちが得か」より「上がっても払えるか」で選ぶ
日本銀行は2026年9月に政策金利を1.25%程度に引き上げ、フラット35の最頻金利は2026年10月に年3.83%まで上がりました。住宅ローン利用者の75.0%はなお変動型を選んでいますが、固定を選ぶ人は増えています。
試算では、変動が総返済額で固定に負けるのは早い時期に大きく上がるケースに限られました。それでも変動は途中で毎月の返済額が増え、利用者の半数以上が金利リスクを十分に理解していません。金利が1〜2%上がったときの毎月返済額を計算し、その額を払い続けられる貯蓄と収入があるかを確かめてから選んでください。借入額を抑えることが最大の金利対策なので、建物と土地の総額を複数社で比べることから始めましょう。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)(参照日:2026年10月19日)
- 日本銀行「金融市場調節方針の変更について」(2026年6月16日)(参照日:2026年10月19日)
- 日本銀行「金融市場調節方針の変更について」(2025年12月19日)、「同」(2025年1月24日)、「金融市場調節方針の変更および長期国債買入れの減額計画の決定について」(2024年7月31日)、「金融政策の枠組みの見直しについて」(2024年3月19日)(参照日:2026年10月19日)
- 住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)概要」「同 詳細」(2026年2月)(参照日:2026年10月19日)
- 住宅金融支援機構「住宅ローン利用者の実態調査」2022年10月〜2025年4月調査(参照日:2026年10月19日)
- 住宅金融支援機構「最新の金利情報(2026年10月)」「【フラット35】借入金利の推移(令和5年4月から)」(2026年10月1日現在)(参照日:2026年10月19日)
- 全国銀行協会「変動で返す?固定で返す?住宅ローンの金利タイプ」(参照日:2026年10月19日)
- 全国銀行協会「変動金利住宅ローンの未払利息とは?」(参照日:2026年10月19日)
