2026年11月の【フラット35】の最頻金利は年3.81%(借入期間21〜35年・融資率9割以下)。子どもが2人いる世帯が【フラット35】子育てプラスを使うと、当初5年間は年3.31%になります。
3,000万円・35年で借りた場合、最初の5年の毎月返済は129,435円から120,707円へ。月に約8,700円の差です。
この制度は子どもの人数が「ポイント」になり、住宅の性能や長期優良住宅のポイントと足し算できます。足し算の結果が4を超えると、引下げは6年目以降にも延びる。数え方を知らないと、使えるはずの引下げを取りこぼします。
子ども1人につき1ポイント、1ポイントで年0.25%
住宅金融支援機構の決まりはシンプルです。借入申込時に18歳未満の子どもがいれば、子ども1人につき1ポイント。1ポイントで当初5年間の金利が年0.25%下がります。子どもがいない場合でも、夫婦のどちらかが40歳未満なら「若年夫婦世帯」として1ポイントが付きます。
| 世帯の状況 | ポイント | 引下げ(子育てプラスだけを使う場合) |
|---|---|---|
| 若年夫婦世帯(どちらかが40歳未満) | 1 | 当初5年間 年0.25% |
| 子ども1人 | 1 | 当初5年間 年0.25% |
| 子ども2人 | 2 | 当初5年間 年0.5% |
| 子ども3人 | 3 | 当初5年間 年0.75% |
| 子ども4人以上 | 人数分 | 4ポイントで当初5年間 年1.0%、5ポイント目から6年目以降に延長 |
出典: 住宅金融支援機構『【フラット35】子育てプラス』、出典: 住宅金融支援機構『【フラット35】金利引下げ内容確認(2026年3月2日以降資金受取分)』
年齢の基準日は「借入申込年度の4月1日」です。2026年度(2026年4月1日〜2027年3月31日)に申し込むなら、2008年4月2日以後に生まれた子どもが対象になります。子どもには実子のほか、養子・継子・同居する孫、そしてお腹の中の子も含まれます。
出典: 住宅金融支援機構『【フラット35】子育てプラスを利用できるこどもの要件』(Q&A 3804)
見落としやすいのが、若年夫婦と子どもの重複です。夫婦が30代で子どもが1人いても、ポイントは2ではなく1。子どもがいる世帯は子どもの人数だけで数えると、機構のQ&Aに書かれています。
出典: 住宅金融支援機構『若年夫婦の要件を満たす場合で、こどもが1人いるときは何ポイントになりますか』(Q&A 3827)
40歳の線引きにも少し余裕があります。申込みの時点で40歳になっていても、その年度の4月1日に39歳だったなら対象です(Q&A 3824)。誕生日が春から夏にかけての人は、申込時期を急ぐ理由はあまりありません。
11月の金利3.81%で計算すると、総返済はどれだけ減る?
機構のページに載っている試算は金利2.50%の前提で、いまの金利とは1.3ポイントほど離れています。そこで同じ計算方法(元利均等・ボーナス返済なし・引下げ終了時に返済額を再計算)で、2026年11月の最頻金利3.81%に置き換えました。
| ポイント | 当初5年の毎月返済 | 6年目以降の毎月返済 | 総返済額 | 引下げなしとの差 |
|---|---|---|---|---|
| 引下げなし | 129,435円 | ― | 約5,436万円 | ― |
| 1ポイント | 125,032円 | 128,936円 | 約5,392万円 | ▲44万円 |
| 2ポイント | 120,707円 | 128,420円 | 約5,347万円 | ▲89万円 |
| 3ポイント | 116,461円 | 127,887円 | 約5,303万円 | ▲134万円 |
| 4ポイント | 112,297円 | 127,337円 | 約5,258万円 | ▲178万円 |
試算条件: 借入額3,000万円(融資率9割以下)・35年・元利均等・ボーナス返済なし・借入金利年3.81%。編集部による試算で、融資手数料・団体信用生命保険の費用・火災保険料は含みません。金利の住宅金融支援機構『【フラット35】金利情報』(2026年11月適用)。
計算方法が機構と同じかどうかは、機構の試算(3,000万円・35年・2.50%で毎月107,248円、子ども1人で当初5年103,270円・6年目以降106,749円)を同じ式で再現して確かめています。毎月返済額は1円単位で一致しました。
出典: 住宅金融支援機構『【フラット35】子育てプラス』(試算例)
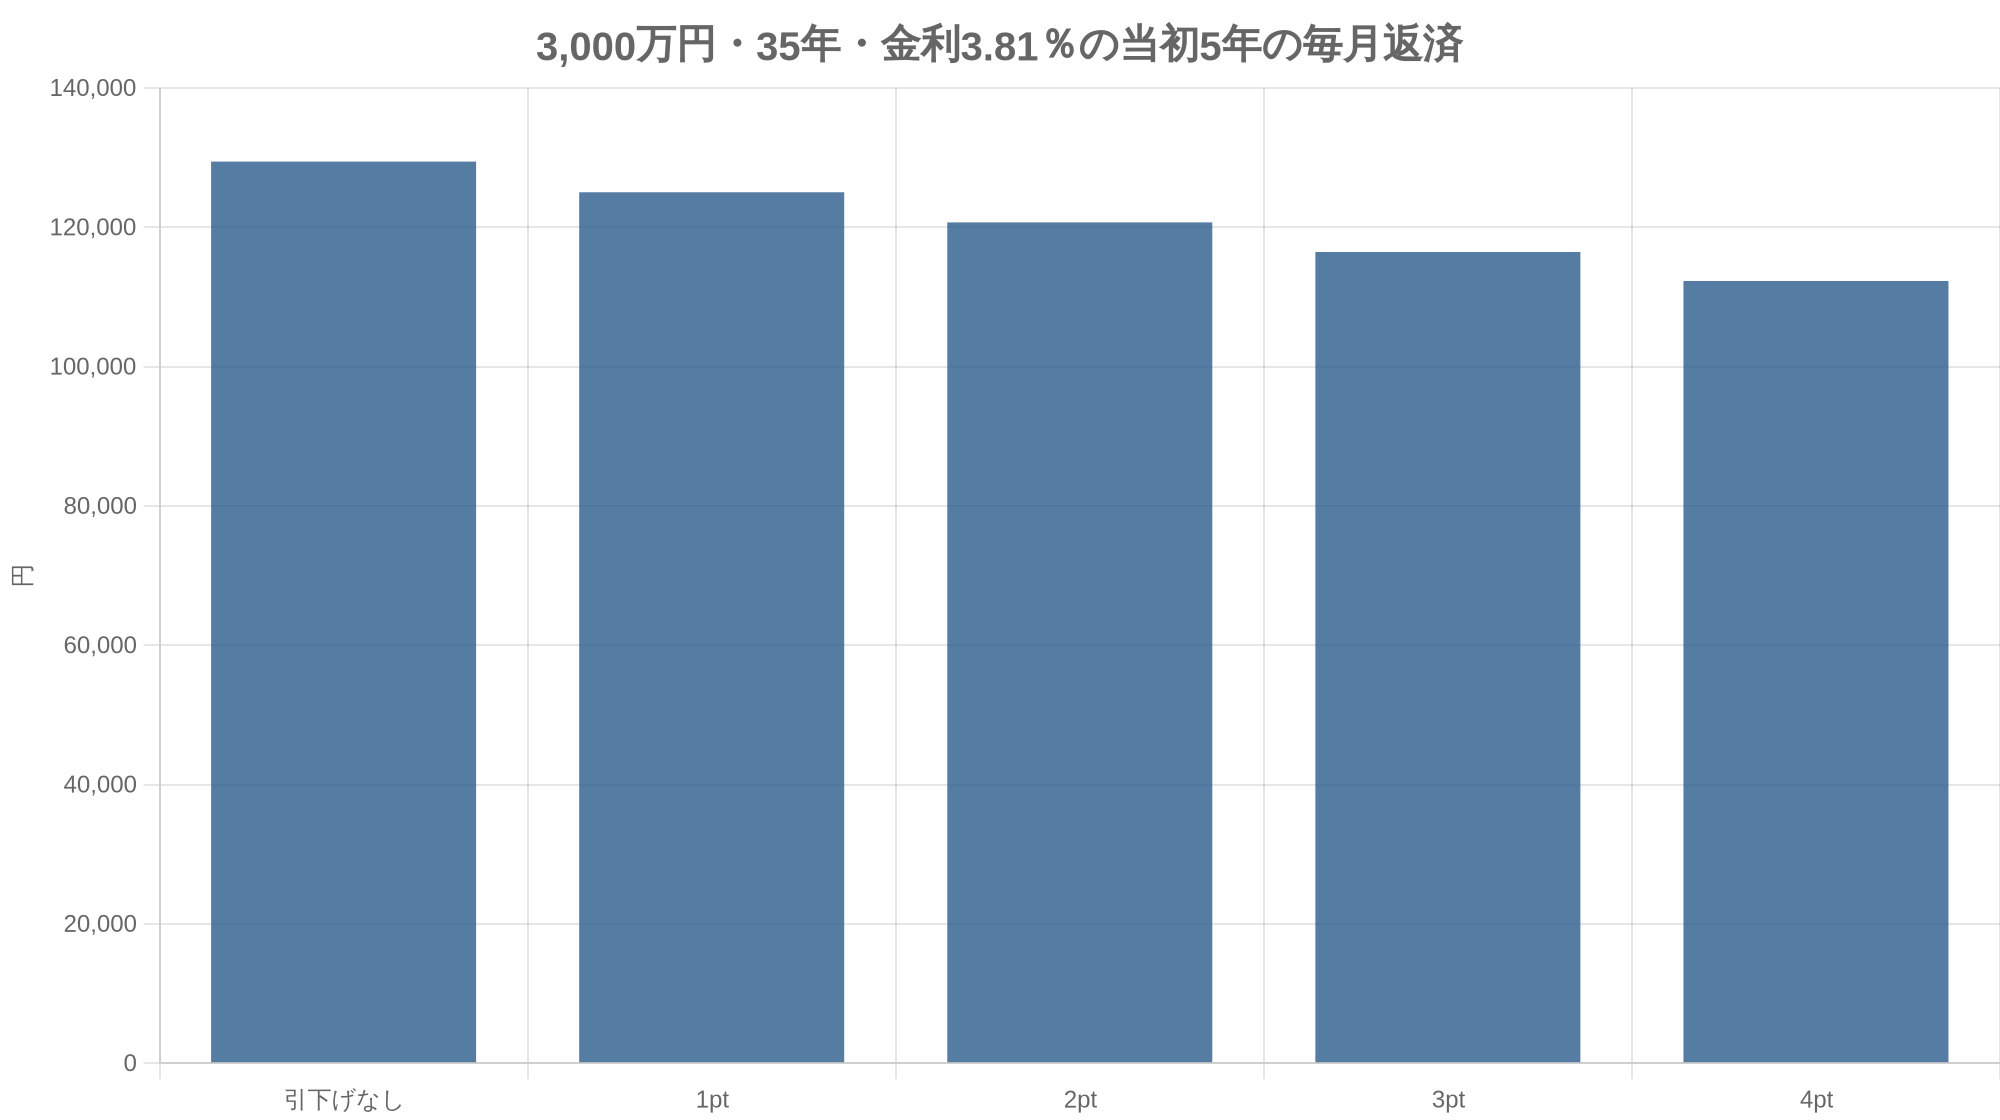
子ども1人あたりの効果は、総返済でおよそ44万円。金利が上がるほど、0.25%の引下げで減る利息の額は大きくなります。2.50%の機構試算では子ども1人で約42万円の差でしたから、いまの金利水準では少しだけ効き目が強い計算です。
ただし、6年目以降の毎月返済は引下げなしより数百円しか下がりません。引下げの効果は最初の5年に集中し、その後は「元金が少し早く減っている」ぶんだけ。家計の見通しを立てるときは、6年目の返済額を基準にしておくと安全です。
ZEHや長期優良住宅と重ねると、引下げは6年目以降にも延びる
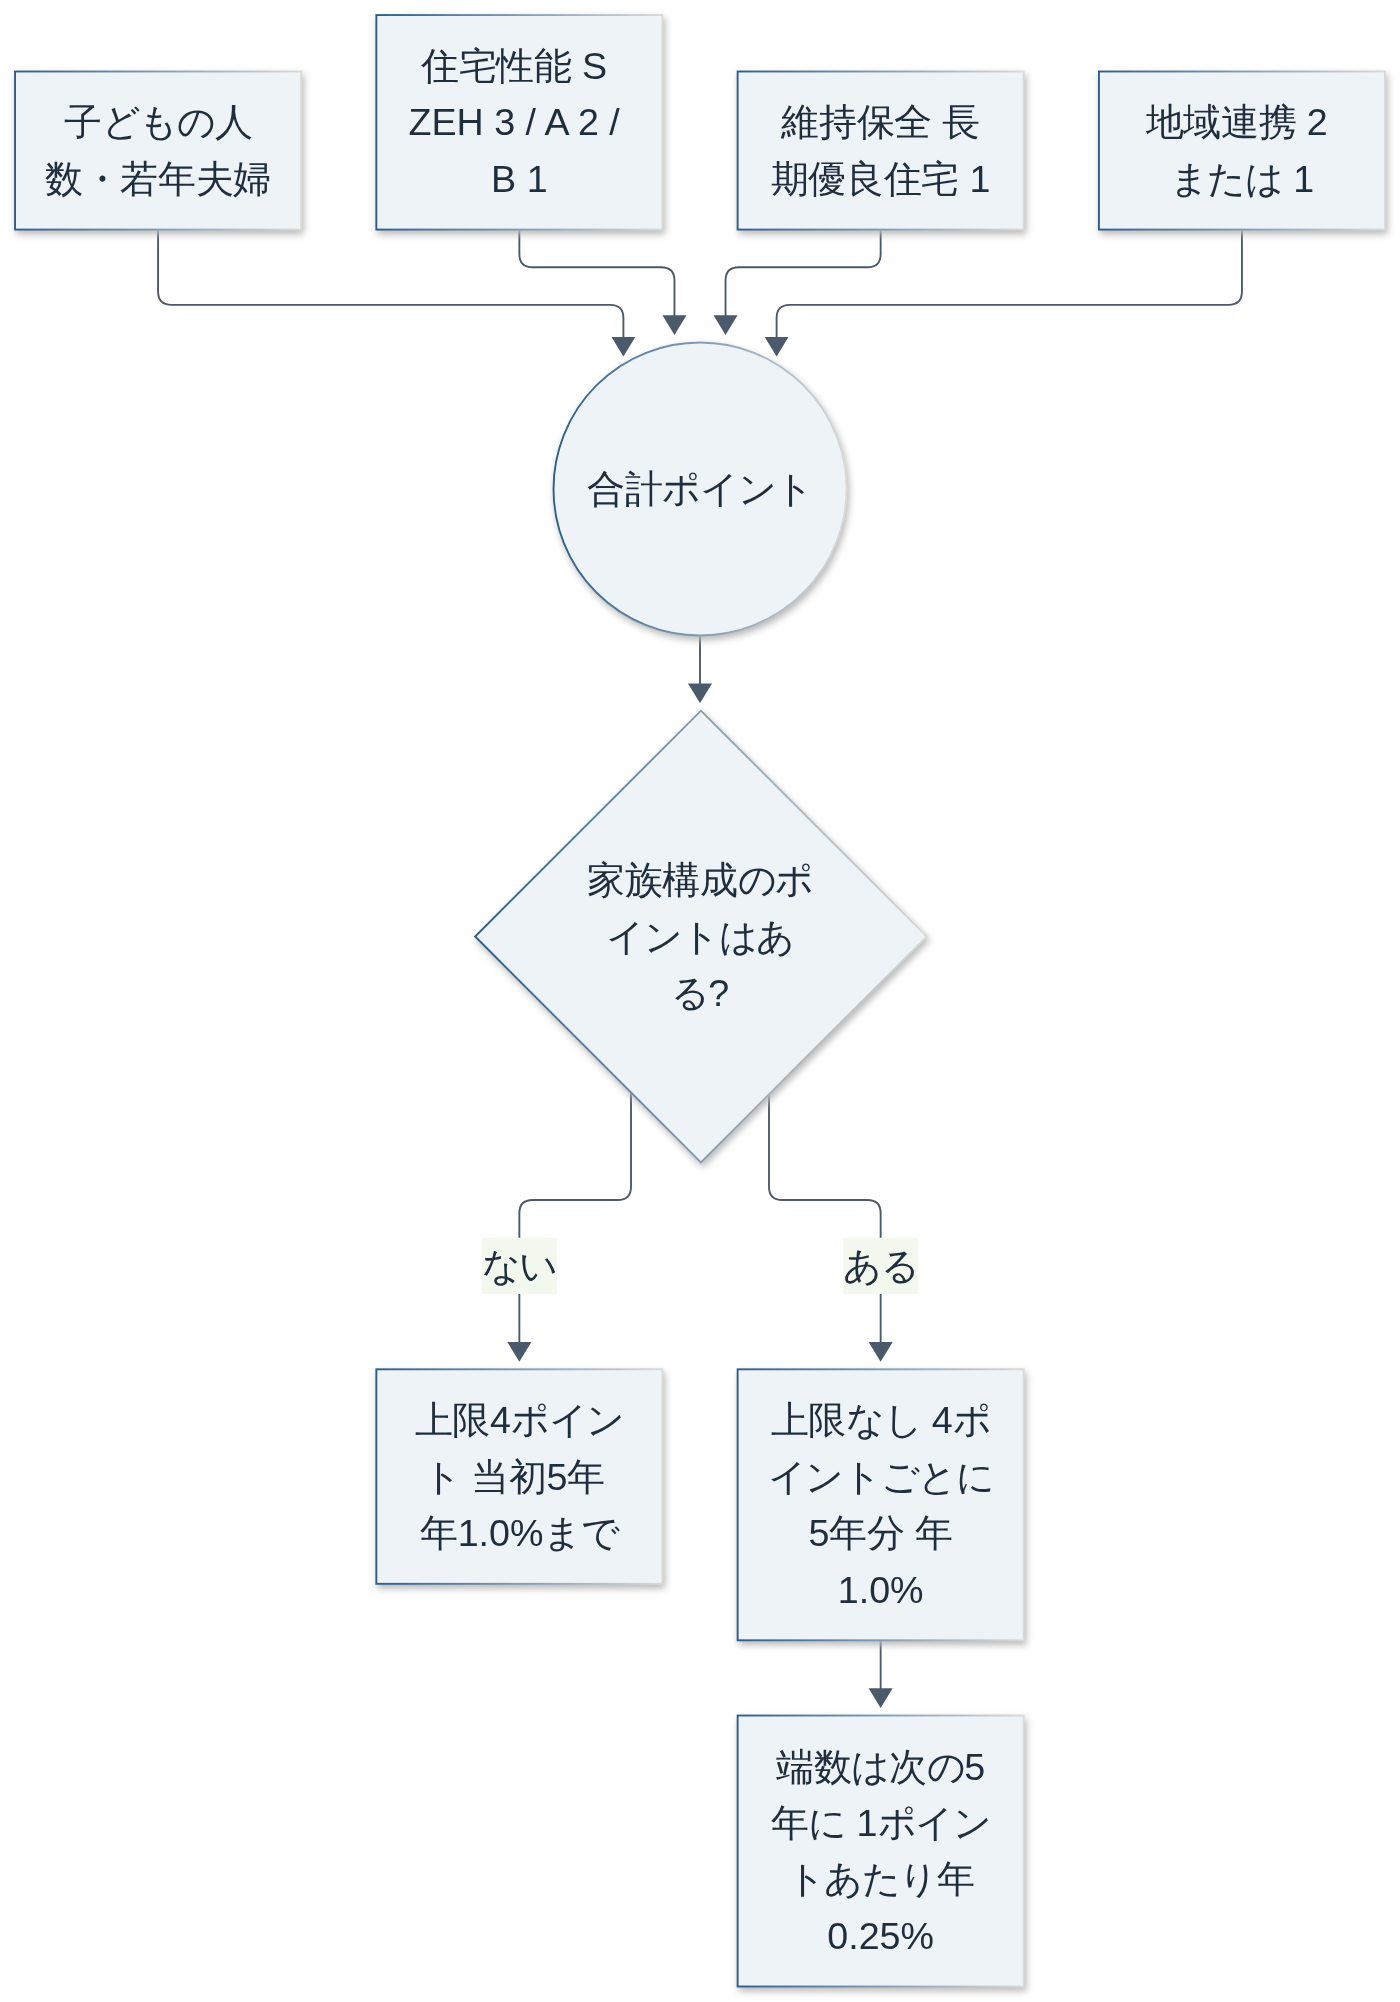
子育てプラスは単独で使うより、ほかの金利引下げメニューと足し算したときに真価が出ます。新築一戸建ての場合、家族構成・住宅性能・維持保全・地域連携の4つのグループから1つずつ選び、ポイントを合計します。
| グループ | メニュー | ポイント |
|---|---|---|
| 家族構成 | 子育てプラス(若年夫婦または子ども1人/2人/3人…) | 1/2/3…(人数分) |
| 住宅性能 | 【フラット35】S(ZEH)/(金利Aプラン)/(金利Bプラン) | 3/2/1 |
| 維持保全 | 【フラット35】維持保全型(長期優良住宅) | 1(S金利Bプランか性能メニューなしの場合は併用不可) |
| 地域連携 | 地域連携型(子育て支援・空き家対策)/地域連携型(地域活性化)/地方移住支援型 | 2/1/2 |
出典: 住宅金融支援機構『【フラット35】金利引下げ内容確認(2026年3月2日以降資金受取分)』(新築住宅・一戸建て)
合計ポイントの使われ方には決まった順番がある。4ポイントでまず当初5年間を年1.0%引き下げ、5ポイント目からは6〜10年目に1ポイントあたり年0.25%ずつ回ります。8ポイントなら当初10年間が年1.0%引下げ、という具合に、4ポイントごとに5年分が埋まっていきます。
ここで子育てプラスが特別扱いされている点に注意してください。家族構成のメニューを使わない場合、ポイントの上限は4です。つまりZEHで3ポイント、長期優良住宅で1ポイント、地域連携で2ポイントを集めても、子どもがいなければ4ポイント止まり。上限を外せるのは子育てプラスだけです。
出典: 住宅金融支援機構『【フラット35】金利引下げ内容確認(2026年3月2日以降資金受取分)』(「家族構成に関するメニューが『適用なし』の場合のポイント上限は4ポイント」)
| 合計 | 引下げの内容 | 当初5年の毎月返済 | 総返済額の差 |
|---|---|---|---|
| 4ポイント | 当初5年 年1.0% | 112,297円 | ▲178万円 |
| 5ポイント | 当初5年 年1.0%+6〜10年目 年0.25% | 112,297円 | ▲217万円 |
| 6ポイント | 当初5年 年1.0%+6〜10年目 年0.5% | 112,297円 | ▲257万円 |
| 8ポイント | 当初10年 年1.0% | 112,297円 | ▲335万円 |
試算条件は前の表と同じ(3,000万円・35年・年3.81%、編集部試算)。引下げ内容は住宅金融支援機構『【フラット35】金利引下げ内容確認(2026年3月2日以降資金受取分)』の判定に従っています。
具体例で考えます。夫婦と子ども2人の4人家族(想定)が、ZEH水準の家を長期優良住宅として建てる場合。子ども2+ZEH3+長期優良1で6ポイントです。当初5年は年2.81%、6〜10年目は年3.31%、11年目から3.81%。引下げなしと比べた総返済の差は約257万円になります。
住宅金融支援機構の【フラット35】Sのページにも、夫婦と子ども1人でZEHの場合は合計4ポイント、2026年11月の最頻金利なら当初5年が年2.81%、6年目以降が年3.81%になる例が載っています。
出典: 住宅金融支援機構『【フラット35】S』
ZEHや長期優良住宅の条件そのものは、ZEH補助金の条件と長期優良住宅の認定で詳しく扱っています。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


「妊娠中」「申込み後に結婚」——数え方の境目
子どもの人数は、いつの時点で数えるのか。ここは機構のQ&Aがかなり細かく答えています。判断の分かれ目は「資金実行」、つまり金融機関が融資の実行日や金利を登録する手続きの日です。
| 状況 | 扱い | Q&A番号 |
|---|---|---|
| 申込時は子ども1人、資金実行までに2人目を妊娠 | 2人として利用できる | 3816 |
| 申込後、資金実行までに要件を満たした | 対象になる | 3804 |
| お金を受け取った後に妊娠した | 対象にならない | 3828 |
| すでに【フラット35】を返済中 | 利用できない(借換融資なら可) | 3814・3811 |
| 親や子が住む家を建てる | 入居する人が要件を満たし、連帯債務者になる場合だけ可 | 3810 |
出典: 住宅金融支援機構『よくある質問(【フラット35】子育てプラスについて)』
妊娠が分かったのが申込みの後でも、資金実行の前であれば人数に入れられます。金融機関には申込内容の変更として連絡が要る、とQ&Aには添えられています。
逆に、引渡しと同時に資金を受け取った後で家族が増えても、金利はそのままです。
注文住宅では、土地の決済から完成・引渡しまで半年以上あくこともあります。そうした計画なら、その間に家族の状況が変わる可能性も頭に入れて、資金実行のタイミングを住宅会社・金融機関と共有しておくと安心です。つなぎ融資の費用は注文住宅の諸費用の内訳にまとめています。
借り換えで使えるのは、差し引いたポイントだけ
子育てプラスは【フラット35】の借換融資でも使えます。民間の変動金利ローンから【フラット35】に借り換える人なら、いまの子どもの人数がそのままポイントになります。
気をつけたいのは、いま返済しているローンですでに子育てプラスを使っている場合です。借換時のポイントから、返済中のローンで使ったポイントを差し引いた分しか付きません。子ども1人で借りた人が2人目の誕生後に借り換えても、付くのは1ポイントだけ、という計算です。
出典: 住宅金融支援機構『【フラット35】金利引下げ内容確認(2026年3月2日以降資金受取分)』(お借換えの注意書き)
機構の確認ページでも、借り換えの欄で選べるのは家族構成のメニューだけです。借換えの手数料や登記費用を払ってまで0.25%を取りにいく価値があるかは、残高と残り期間しだいです。私たちは、残高が少なく残り期間が15年を切っているなら、借り換えより繰上返済を先に検討したほうがよいと考えています。
予算に達すると受付終了、レッドゾーンの新築は対象外
子育てプラスには予算の枠があります。予算額に達する見込みになると受付を終え、終了日は約3週間前までに【フラット35】のサイトで告知される決まりです。過去の補助金のように年度の途中で締め切られることもありうるので、引渡しが年度末に近い計画では特に注意が要ります。
もう一つの制限は立地です。土砂災害特別警戒区域(いわゆるレッドゾーン)などで建てる新築住宅は、子育てプラスを使えません。土地を決める前にハザードマップで確かめておけば、後から引下げを失う心配はなくなります。土地探しの段階で見るべき項目は土地購入の諸費用と地盤調査と改良の費用でも触れています。
出典: 住宅金融支援機構『【フラット35】子育てプラス』
引下げの判定ルールは2026年3月2日以降に資金を受け取る分から、新しい内容になっています(機構の確認ページは2025年4月〜2026年3月1日分と分けて掲載)。2026年3月1日以前に受け取った人の条件は、取扱金融機関に確認してください。
変動金利と比べたら、子育てプラスは得なのか
正直なところ、ここは家庭ごとに答えが変わります。子ども2人で当初5年が3.31%になっても、変動金利のほうが当初の返済額は小さい、という比較結果になる人もいるはずです。
それでも【フラット35】を選ぶ意味は、返済額が完済まで決まっていることです。子育て期は教育費が年を追って増えていくので、住居費が読める安心感は数字以上に大きい。編集部は、子どもが2人以上いて、教育費のピークがローンの前半と重なる家庭には、固定金利に子育てプラスを重ねる組み合わせを有力な候補として挙げます。
金利が上がったときに返済額がどう動くかは住宅ローンの金利上昇と返済額で、固定と変動の比べ方は住宅ローン 変動と固定の選び方で試算しています。
税の面では、子育て世帯は住宅ローン控除の借入限度額にも上乗せがあります。金利の引下げと控除の上乗せは別の制度なので、両方を受けられます。限度額は住宅ローン控除2027年入居の要件を、年収に対する借入額の目安は注文住宅の予算と年収倍率を見てください。
申込み前に確かめておきたい4つのこと
- Q子育てプラスはいつから始まった制度ですか?
- A
住宅金融支援機構の現在の確認ページは「2025年4月1日〜2026年3月1日までの資金受取分」と「2026年3月2日以降資金受取分」に分かれています。これより前に受け取った分の扱いは、機構が取扱金融機関に確認するよう案内しています。
- Q【フラット20】や【フラット50】でも使えますか?
- A
使えます。機構の子育てプラスのページに、【フラット20】【フラット50】とペアローンでも利用できると書かれています。
- Q夫婦の片方だけが借りる場合も対象ですか?
- A
子どもがいる世帯なら、申込本人か連帯債務者の子どもであれば数えられます。若年夫婦の場合も夫婦2人で申し込む必要はないと、機構のQ&A(3825)が答えています。細かな確認書類は取扱金融機関で異なるので、事前審査の段階で聞いておくと手戻りがありません。
- Q子どもが4人いると、どこまで下がりますか?
- A
子育てプラスだけで4ポイント、当初5年間が年1.0%の引下げです。ZEH(3ポイント)を重ねると7ポイントになり、当初5年が年1.0%、6〜10年目が年0.75%下がります。
申込みまでの順番
- 土地探し立地を確かめる土砂災害特別警戒区域などは新築で子育てプラスが使えない。ハザードマップを先に見る
- プラン性能の目標を決めるZEH(3pt)・長期優良住宅(1pt)を取るかどうかで合計ポイントが変わる
- 事前審査ポイントを金融機関と確認子どもの人数、若年夫婦の年齢(申込年度の4月1日時点)を伝える
- 資金実行まで家族の変化を連絡妊娠や婚姻などで人数が変われば、資金実行前なら反映できる
引下げの幅は、子どもの人数と家の性能をかけ合わせて決まります。家づくりの初期に性能の目標を決めておくことが、結果として金利を下げる近道になる。見積もりの段階から注文住宅の見積書に性能の仕様が書かれているかを確かめてください。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 住宅金融支援機構『【フラット35】子育てプラス』
- 住宅金融支援機構『【フラット35】金利引下げ内容確認(2026年3月2日以降資金受取分)』
- 住宅金融支援機構『【フラット35】金利情報』(2026年11月適用)
- 住宅金融支援機構『【フラット35】S』
- 住宅金融支援機構『よくある質問(【フラット35】子育てプラスについて)』Q&A 3804・3810・3811・3814・3816・3824・3825・3827・3828
参照日: 2026年11月12日。返済額は編集部による試算で、実際の金利・返済額は取扱金融機関と審査結果で変わります。