
「家の予算は年収の5倍まで」。家づくりの相談でいまも聞く目安ですが、土地から買って注文住宅を建てた人の実際の数字は違います。
住宅金融支援機構の2025年度フラット35利用者調査では、土地付注文住宅の所要資金は世帯年収の平均7.8倍でした。5倍未満に収まった人は約11%にとどまります。
では7〜8倍まで借りてよいのか。そうとも言い切れないのが2026年の難しいところで、フラット35の金利は1年で約2倍になりました。倍率の実態、返済負担率で見た上限、年収別の借入額の目安を順に並べます。
出典: 住宅金融支援機構『2025年度フラット35利用者調査』(全国)
「年収の5倍まで」は、いまの実態とどれくらい離れているか
フラット35利用者調査は、フラット35を利用した人の年収・住宅の価格・返済額を毎年集計している調査です。注文住宅は「土地をすでに持っていて建物だけ建てた人(注文住宅)」と「土地も同時に買った人(土地付注文住宅)」に分かれています。
| 項目(2025年度・全国) | 注文住宅(建物のみ) | 土地付注文住宅 |
|---|---|---|
| 利用件数 | 3,889件 | 7,733件 |
| 利用者の平均年齢 | 47.8歳 | 40.1歳 |
| 世帯年収(平均) | 718.9万円 | 742.2万円 |
| 建設費+土地取得費 | 4,262.1万円 | 5,312.9万円 |
| 年収倍率(平均/中央値) | 6.9倍/6.5倍 | 7.8倍/7.6倍 |
| 総返済負担率(平均) | 23.0% | 26.4% |
| 手持金(平均) | 839.8万円 | 481.1万円 |
出典: 住宅金融支援機構『2025年度フラット35利用者調査』(全国) 第1表・第14表。注文住宅の年収倍率は建設費÷世帯年収、土地付注文住宅は所要資金÷世帯年収
土地付注文住宅で5倍未満(4.9倍以下)に収まった人を第14表から数えると、7,733件中853件、約11.0%でした。5倍は「控えめな人の数字」になっています。
建物だけを建てた人の倍率が低いのは、土地代がかからないからです。平均年齢は8歳近く高く、手持金も約840万円と土地付の1.7倍あります。親の土地での建て替えや、住み替えでの建築が含まれるためでしょう。
土地の有無で予算の組み方はまったく変わります。ここから先は、土地から探す人を中心に話を進めます。
年収も価格も上がったのに、倍率は7.5〜7.8倍のまま
| 年度 | 世帯年収 | 所要資金 | 年収倍率(平均) | 総返済負担率 |
|---|---|---|---|---|
| 2021年度 | 639.3万円 | 4,455.5万円 | 7.5倍 | 24.9% |
| 2022年度 | 659.5万円 | 4,694.1万円 | 7.7倍 | 25.6% |
| 2023年度 | 704.1万円 | 4,903.4万円 | 7.6倍 | 26.4% |
| 2024年度 | 729.4万円 | 5,007.1万円 | 7.5倍 | 26.8% |
| 2025年度 | 742.2万円 | 5,312.9万円 | 7.8倍 | 26.4% |
出典: 住宅金融支援機構『フラット35利用者調査』2021〜2025年度(土地付注文住宅・全国)。所要資金は第1表の建設費+土地取得費
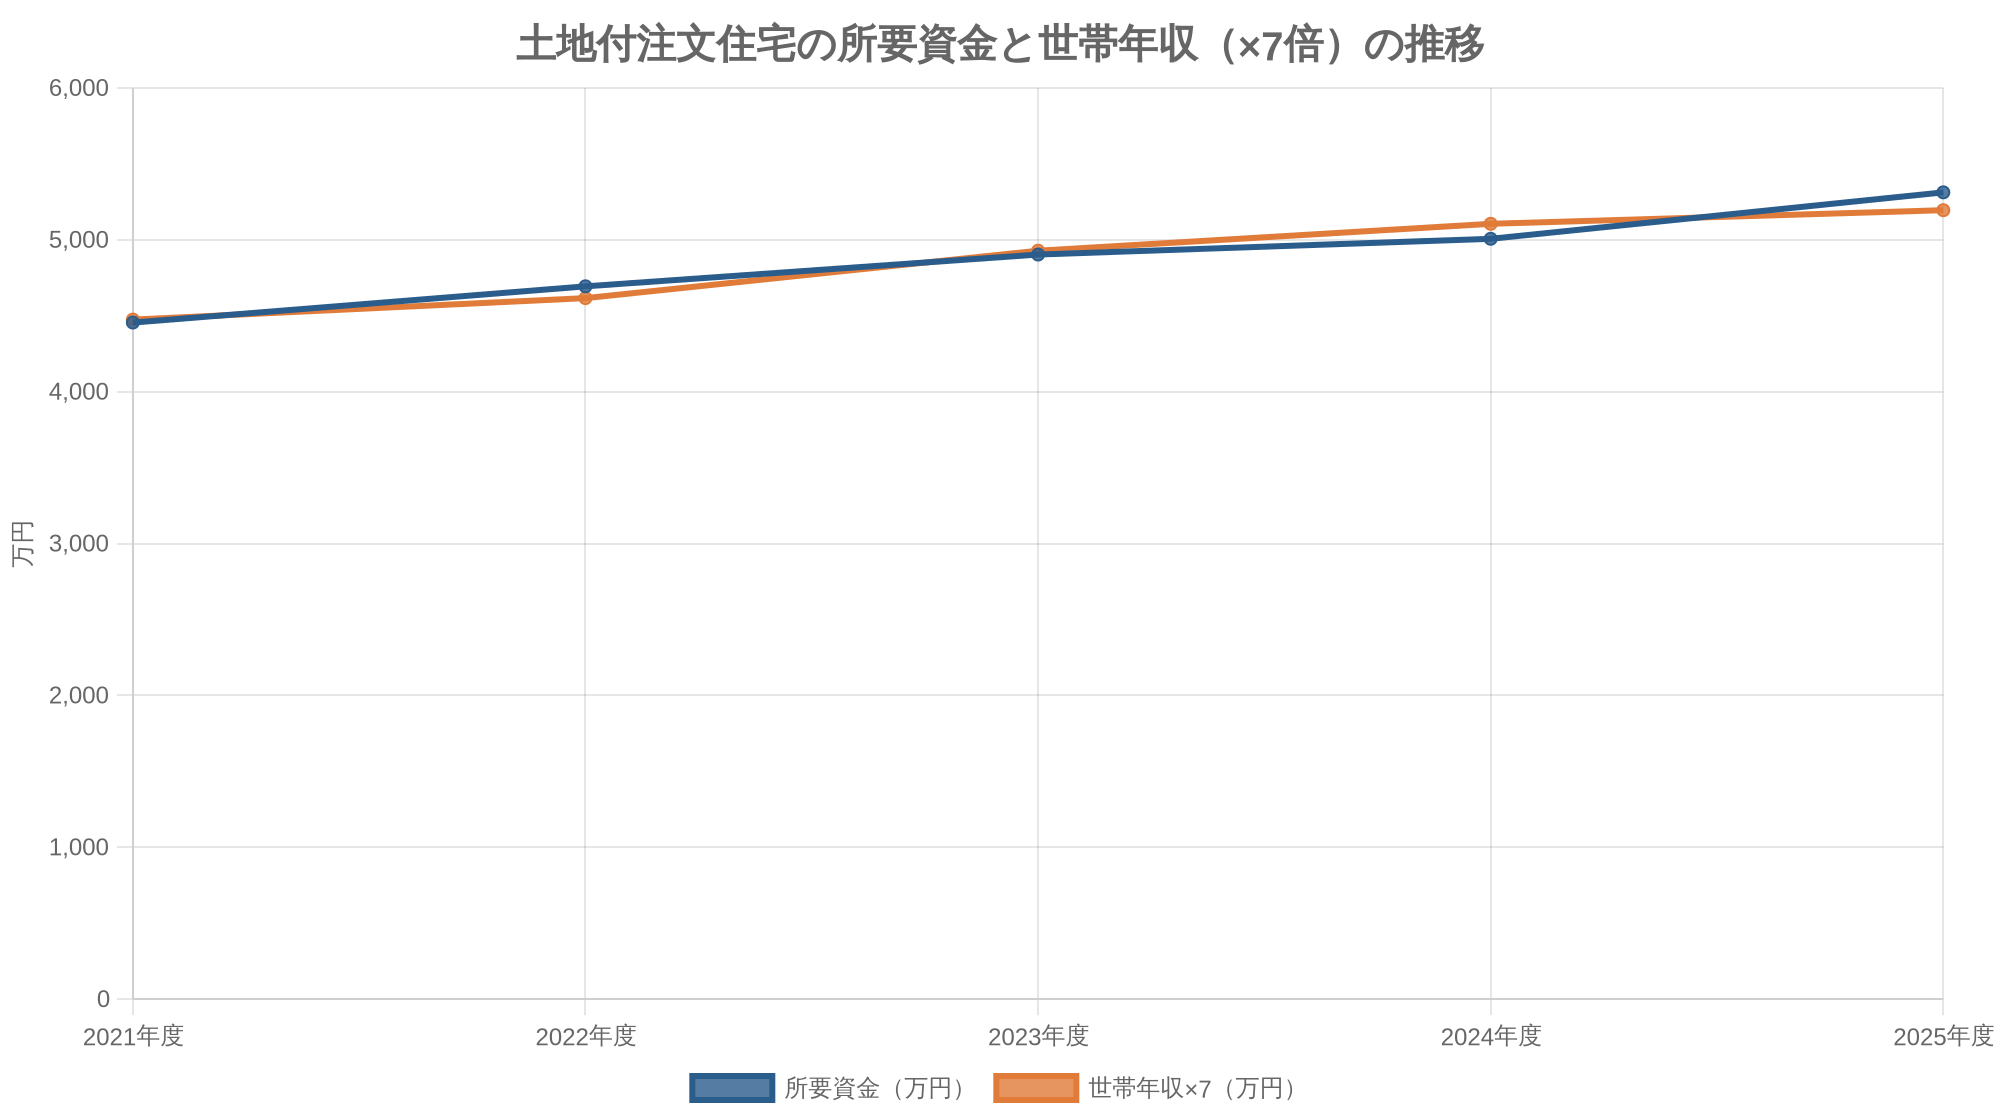
2021年度から2025年度にかけて、所要資金は約857万円、世帯年収は約103万円上がりました。それでも倍率はほとんど動いていません。
編集部はこれを「価格が上がった分を、年収の高い世帯が買う形で吸収してきた」結果と読んでいます。言い換えると、年収に対して何倍まで借りられるかの天井は、この5年でほぼ一定だったということです。
一方で、返済負担率は24.9%から26.4%へじわりと上がりました。同じ倍率でも、毎月の返済が家計に占める割合は重くなっています。
倍率より先に見る数字は「総返済負担率」
年収倍率は、借りた結果をあとから割った数字です。金利や返済期間が変わると、同じ7倍でも月々の返済額はまったく違ってきます。家計が回るかを直接見るなら、年間の返済額が年収の何%かを示す総返済負担率のほうが確かです。
フラット35の審査では、住宅ローンに車や教育、カードのローンも合わせた年間返済額が、年収400万円未満なら30%以下、400万円以上なら35%以下であることが条件になっています。
| 年収 | 総返済負担率の基準 | 月の返済額の上限(年収÷12×基準) |
|---|---|---|
| 300万円 | 30%以下 | 7.5万円 |
| 400万円 | 35%以下 | 約11.7万円 |
| 600万円 | 35%以下 | 17.5万円 |
| 800万円 | 35%以下 | 約23.3万円 |
出典: 住宅金融支援機構『【フラット35】借入対象となる住宅及び要件』。月の返済額の上限は当サイト算出(ほかのローンがない場合)
ただしこれは「ここまでなら貸せる」という審査の上限です。暮らしの上限ではありません。しかも基準の年収は税込みの額です。手取りに対する割合で見ると、返済の重さはさらに増します。
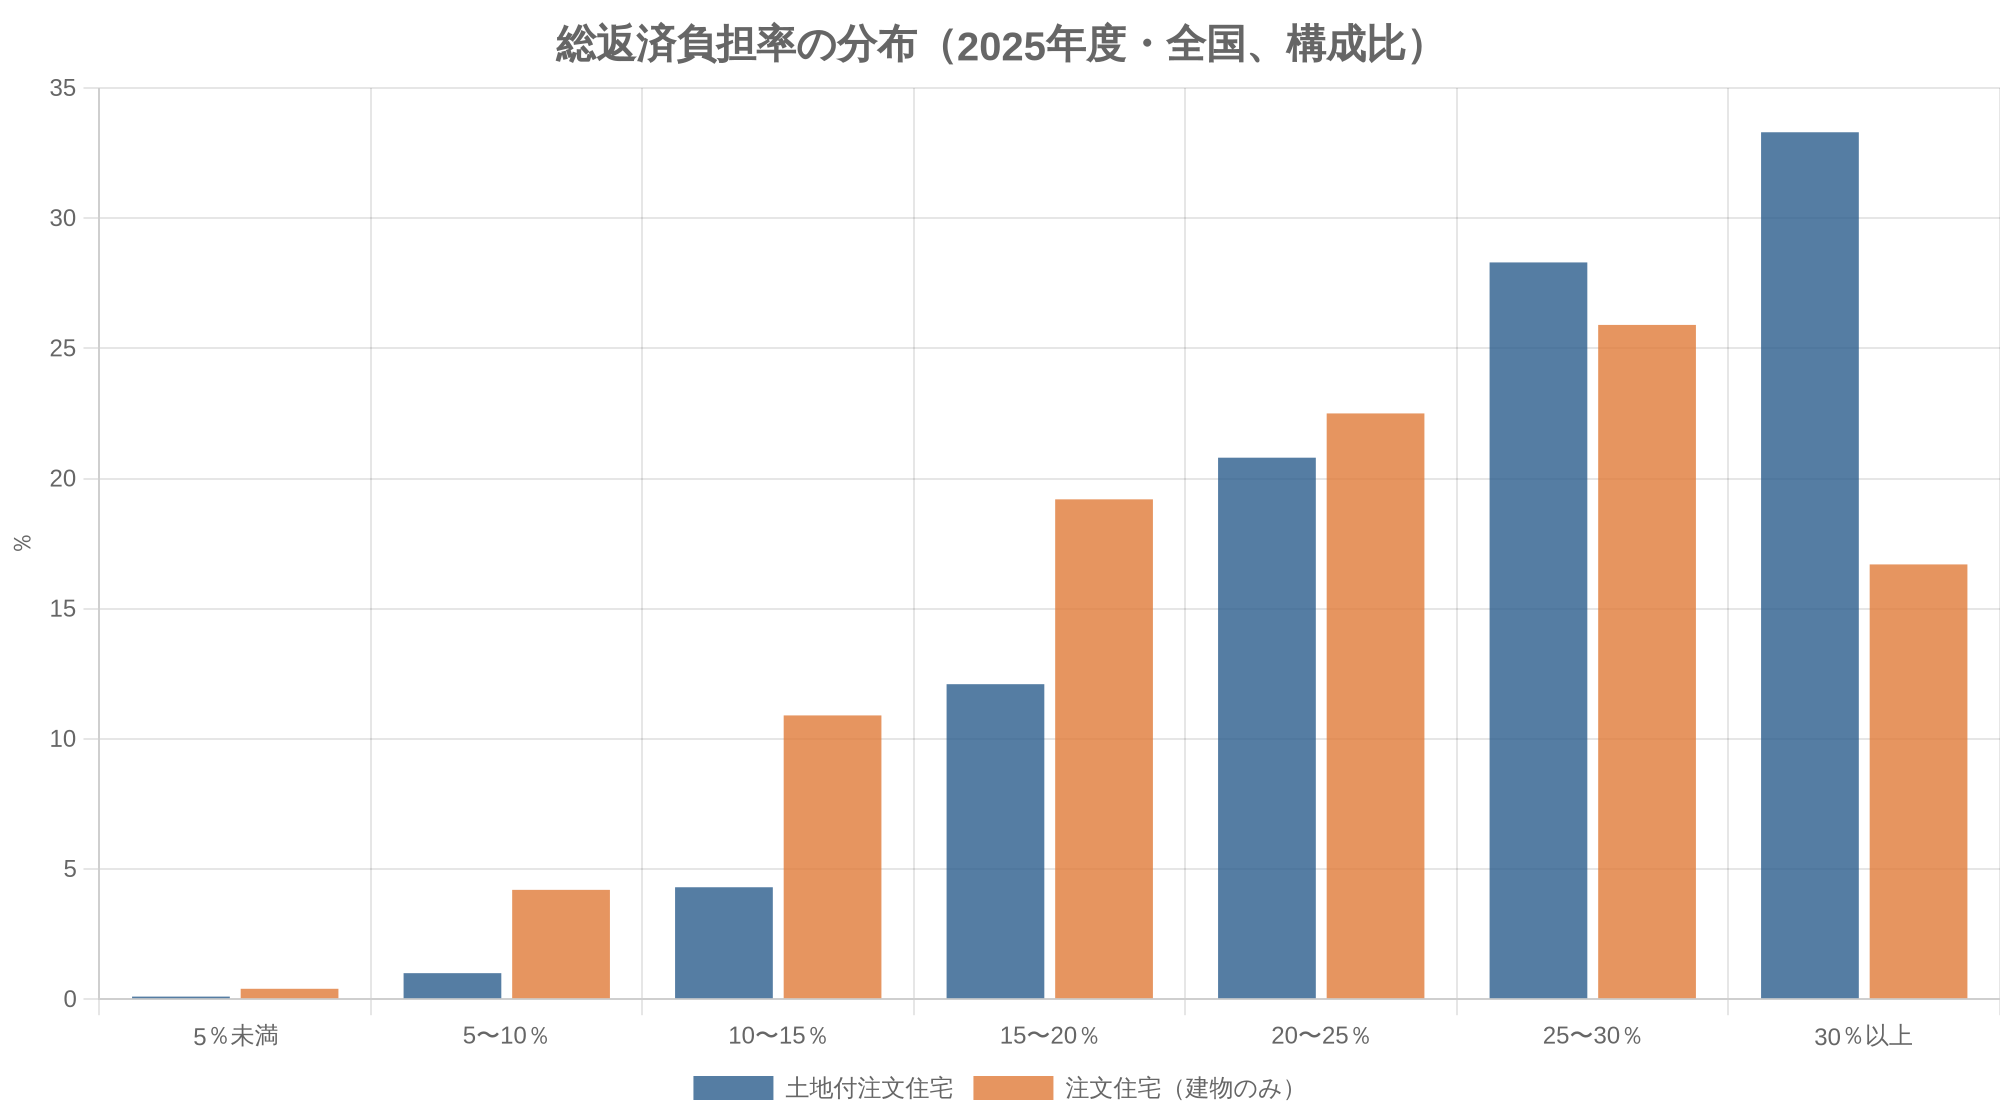
出典: 住宅金融支援機構『2025年度フラット35利用者調査』(全国) 第23表から当サイトが構成比を算出
土地付注文住宅では、総返済負担率が30%以上の人が33.3%、およそ3人に1人いました。建物だけの注文住宅では16.7%です。土地から買う人ほど、審査の上限近くまで借りている実態が見えます。
編集部は、総返済負担率を税込み年収の20〜25%に収めるのを目安にしています。審査の35%は、病気・転職・教育費の増加といった「年収が下がる・支出が増える」場面を想定していないためです。
年収別にみた借入額の目安(2026年10月の金利3.83%で試算)
ここでは、フラット35の2026年10月の金利(借入期間21〜35年・融資率9割以下)年3.83%、35年の元利均等返済で、総返済負担率ごとの借入額を計算しました。ほかのローンはない前提です。
| 世帯年収 | 負担率20% | 負担率25% | 負担率30% | 参考:年収×7.6倍 |
|---|---|---|---|---|
| 400万円 | 1,541万円 | 1,926万円 | 2,311万円 | 3,040万円 |
| 500万円 | 1,926万円 | 2,408万円 | 2,889万円 | 3,800万円 |
| 600万円 | 2,311万円 | 2,889万円 | 3,467万円 | 4,560万円 |
| 700万円 | 2,697万円 | 3,371万円 | 4,045万円 | 5,320万円 |
| 800万円 | 3,082万円 | 3,852万円 | 4,623万円 | 6,080万円 |
| 1000万円 | 3,852万円 | 4,815万円 | 5,779万円 | 7,600万円 |
出典: 住宅金融支援機構『【フラット35】金利情報』(2026年10月)をもとに当サイト試算。7.6倍は2025年度フラット35利用者調査の土地付注文住宅の年収倍率(中央値)。審査金利・団体信用生命保険・諸費用は含まない
負担率25%で借りられるのは、年収600万円で約2,900万円、年収800万円でも約3,850万円です。これに手持金を足したものが総予算の上限になります。
年収帯ごとの組み立て方
同じ表を、年収帯ごとの家づくりに置き直すとこうなります。いずれも負担率25%・年3.83%・35年の試算で、土地の相場は地域で大きく変わるため、配分は一例です。
年収400万円台なら、借入は約1,900〜2,400万円。土地から買うなら地方都市の郊外、もしくは親の土地での建て替えが現実的な線です。建物は延床30坪前後に抑え、設備は標準仕様を基本にします。フラット35の基準が30%から35%に上がる境目でもありますが、上限の拡大を前提にしない組み方を私たちはすすめています。
年収600〜700万円台は、借入が約2,900〜3,400万円。手持金を500万円入れても、首都圏で土地と建物の両方をまかなうのは難しい水準です。2025年度のフラット35利用者調査では、首都圏の土地付注文住宅の所要資金は平均6,404.4万円、年収倍率は平均8.6倍でした。通勤圏を一駅・一エリア広げるだけでも、土地代は大きく変わります。
出典: 住宅金融支援機構『2025年度フラット35利用者調査』(全国) 首都圏(第13表・第14表)
年収800万〜1,000万円では、借入が約3,850〜4,800万円まで伸びる。予算に余裕は出るものの、ここで性能や面積を上げすぎると、教育費のかさむ時期に返済が重なります。住宅市場動向調査が示す注文住宅世帯の平均(年収1,129万円・返済負担率18.1%)は、このくらい余裕を残した組み方の例と見ることもできます。
「年収×7.6倍」と比べると差は歴然としています。年収600万円なら4,560万円が7.6倍ですが、3.83%の金利では負担率30%まで上げても借入は約3,470万円。残りの約1,100万円を手持金で埋められる世帯は限られるでしょう。
同じ借入額でも、金利が変わると負担率はこれだけ動く
2025年度に土地付注文住宅を建てた人のフラット35の借入額は平均4,379.0万円でした。これを35年で返す場合、年2.0%なら年間返済は約174万円、年収742.2万円に対して23.5%です。同じ額を年3.83%で借りると年間約227万円、30.6%まで上がります。
フラット35の金利は2025年10月が年1.89%、2026年10月が年3.83%でした。2025年度の調査に出てくる7.8倍という倍率は、いまより低い金利で借りた人たちの数字です。そのまま当てはめると、審査は通っても家計がきつくなります。
出典: 住宅金融支援機構『【フラット35】金利情報』、出典: 住宅金融支援機構『2025年度フラット35利用者調査』(全国) 第1表(機構買取・付保金)。返済額は当サイト試算
変動金利で借りればもっと借りられる、という考え方もあります。変動と固定の違いと、金利が上がったときの返済額は住宅ローンの変動と固定の比較で計算しています。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


国の調査では「年収1,129万円」。なぜ数字がこんなに違うのか
注文住宅を建てた人の年収を調べると、資料によって数字がかなり違って見えます。国土交通省の令和7年度住宅市場動向調査では、注文住宅を建てた世帯の平均年収は1,129万円でした。フラット35利用者調査の約1.5倍です。
| 項目 | フラット35利用者調査(土地付注文) | 住宅市場動向調査(注文住宅) |
|---|---|---|
| 対象 | フラット35を使った人 | 注文住宅を建てた世帯(ローンなしも含む) |
| 世帯年収(平均) | 742.2万円 | 1,129万円 |
| 自己資金の割合 | 約9.1%(手持金÷所要資金) | 30.1%(土地を購入した新築世帯) |
| 返済負担率(平均) | 26.4% | 18.1% |
出典: 住宅金融支援機構『2025年度フラット35利用者調査』(全国) 第1表・第23表、出典: 国土交通省『令和7年度 住宅市場動向調査』報告書(2026年)。フラット35の自己資金の割合は当サイト算出。住宅市場動向調査の返済負担率は建て替えを含む注文住宅全体
違いの理由は対象者にあります。フラット35は全期間固定のローンなので、手持金が少なく借入の比重が大きい人がよく使う商品です。住宅市場動向調査のほうは、現金を多く入れた人や年収の高い世帯も含めて集計しています。
どちらが正しいという話ではありません。自分に近いのはどちらか、で使い分けてください。
ローンを中心に組む世帯ならフラット35利用者調査、親からの援助や売却益など自己資金が厚い世帯なら住宅市場動向調査が参考になります。「平均年収が1,000万円を超えている」という数字だけを見て焦る必要はありません。
総予算は「借りられる額」ではなく「返せる額」から逆算する

順番を逆にしないのがコツです。先に「この土地がいい」「この会社の家がいい」と決めてしまうと、足りない分を借入で埋めることになり、負担率の上限まで借りる結果になりがちです。
想定として、世帯年収600万円・夫婦と子ども1人・手持金500万円の家族で考えてみます。いまの家賃が月9万円、そこに貯蓄の月2万円を合わせて「毎月11万円なら返せる」とすると、年3.83%・35年での借入額は約2,540万円になります。総予算は手持金と合わせて約3,040万円です。
ここから登記や税金、ローン手数料などの諸費用を引き、残りを土地と建物に分ける流れです。諸費用の内訳は注文住宅の諸費用の内訳、建物の相場は注文住宅の坪単価で確認できます。外構を後回しにして予算が足りなくなる例も多いので、新築の外構費用も最初の配分に入れておきます。
約3,000万円で土地と建物の両方をまかなうのは、都市部では厳しい金額です。そのときは、土地の場所を広げる、建物を小さくする、建て替えや親の土地の活用を考える、のどれかを選ぶことになります。
年収倍率だけで決めるデメリット
- 金利が見えない:同じ7倍でも、金利2.0%と3.83%では年間返済が約3割違う
- 手持金の差が消える:手持金500万円の人と0円の人が同じ倍率でも、借入額は500万円違う
- 家族構成が入らない:教育費や車の買い替えが控える家計ほど、倍率どおりでは苦しくなる
倍率は「世間の人がどのくらいの家を買っているか」を知る物差しとしては役に立ちます。自分の予算を決める道具としては粗すぎる、というのが編集部の考えです。
見積もりが予算を超えた。諦める前に削る順番
打ち合わせが進むほど見積もりは上がっていきます。予算オーバーに気づいたら、削る順番を決めてから会社と話すと、後悔の残りにくい削り方ができます。
| 順番 | 見直す項目 | 金額への効き方 | あとから足せるか |
|---|---|---|---|
| 1 | 延床面積(1〜2坪減らす) | 大きい | 足せない |
| 2 | 建物の形(凹凸を減らす、総2階に近づける) | 大きい | 足せない |
| 3 | 設備のグレード(キッチン・浴室) | 中くらい | 交換で足せる |
| 4 | 造作家具・照明・カーテン | 中くらい | 入居後に足せる |
| 5 | 外構(駐車場以外は後回し) | 中くらい | 数年後に足せる |
あとから足せないもの、つまり面積や形、断熱・耐震のような性能は、予算の中で最初に確保しておくべき部分です。逆に、家具や外構の一部は入居後に回せます。
面積と形の影響は平屋と2階建ての費用比較で、見積書のどこが膨らみやすいかは注文住宅の見積もりの見方で確認できます。
それでも埋まらない差があるなら、会社を変えるのも選択肢です。同じ要望でも、工務店とハウスメーカーでは価格の出し方が違います(工務店とハウスメーカーの違い)。
契約後に「やっぱりやめたい」となったら
建築工事の請負契約は、民法641条で「請負人が仕事を完成しない間は、注文者は、いつでも損害を賠償して契約の解除をすることができる」とされています。解約自体はできますが、それまでにかかった設計や工事の費用、会社が得られたはずの利益などを負担する可能性があります。
出典: e-Gov法令検索『民法』第641条
実際の金額は契約書の解除条項によって決まるため、契約前に読んでおくことが一番の防御になります。仮契約や申込金の段階で返金条件を書面で確認しておくと、予算が合わないと分かったときに引き返しやすくなります。
ここは読者によって判断が分かれるところですが、私たちは「予算が合わないまま本契約に進まない」ことを強くすすめます。契約後の値引き交渉は、契約前よりはるかに難しいからです。
予算と年収、細かい疑問に答えます
- Q年収の何倍までなら安全ですか?
- A
金利と手持金で変わるため、倍率だけでは決められません。2026年10月のフラット35金利(年3.83%)・35年返済で、総返済負担率を25%に抑えるなら、借入額は年収の約4.8倍です。これに手持金を足した額が総予算の目安になります。
- Q夫婦の収入を合算すれば予算を増やせますか?
- A
フラット35では収入を合算できる場合があり、申し込めるのは連帯債務者を含めて2人までです。ただ、育休や時短で片方の収入が下がる時期を考えると、合算後の年収で上限まで借りるのは避けたいところです。
- Q頭金なしでも注文住宅は建てられますか?
- A
建てられます。2025年度のフラット35利用者調査では、土地付注文住宅を建てた人の約21%が手持金なしでした。ただし借入額が増えるぶん、諸費用まで借入でまかなうと返済負担率が上がります。
- Q住宅ローン控除で返済が楽になると考えていいですか?
- A
控除は所得税と住民税の一部が戻る制度で、毎月の返済額自体は減りません。また省エネ性能によって控除の対象になる借入額の上限が違います。条件は2026年の住宅ローン控除で確認してください。
- Q補助金を予算に入れてもいいですか?
- A
入れるなら、受け取る時期と確実さを確認してからにします。補助金は完成後や申請後に振り込まれるものが多く、建築中の支払いには使えません。国の制度はみらいエコ住宅2026事業にまとめています。
判断の目安
年収の5倍は、いまの土地付注文住宅の実態(平均7.8倍)からは離れています。かといって7〜8倍に合わせると、金利が上がった2026年は返済負担率が30%を超えやすい。目安にするなら、倍率ではなく「総返済負担率20〜25%で借りられる額+手持金」です。
予算が決まったら、住んでからの後悔を減らすために注文住宅の後悔ランキングと間取りの失敗例も合わせて確認してみてください。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 住宅金融支援機構「2025年度フラット35利用者調査」注文住宅・土地付注文住宅 第1表・第14表・第17表・第23表
- 住宅金融支援機構「フラット35利用者調査」2021〜2024年度(土地付注文住宅)
- 住宅金融支援機構「【フラット35】借入対象となる住宅及び要件」(総返済負担率の基準・収入合算)
- 住宅金融支援機構「【フラット35】金利情報」(2025年10月・2026年10月)
- 国土交通省「令和7年度 住宅市場動向調査」(報告書PDF、2026年7月)
- e-Gov法令検索「民法」第641条
参照日: 2026年10月24日
