親からの援助で家を建てるなら、お金を受け取るのは2026年12月31日までにしてください。
住宅取得等資金の贈与税の非課税は、今の法律では2024年1月1日から2026年12月31日までに受けた贈与が対象です。年が明けて振り込まれたお金にこの特例が使えるかどうかは、12月にまとまる2027年度の税制改正しだいで、今は誰にも断言できません。
出典: 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(令和8年4月1日現在法令等)
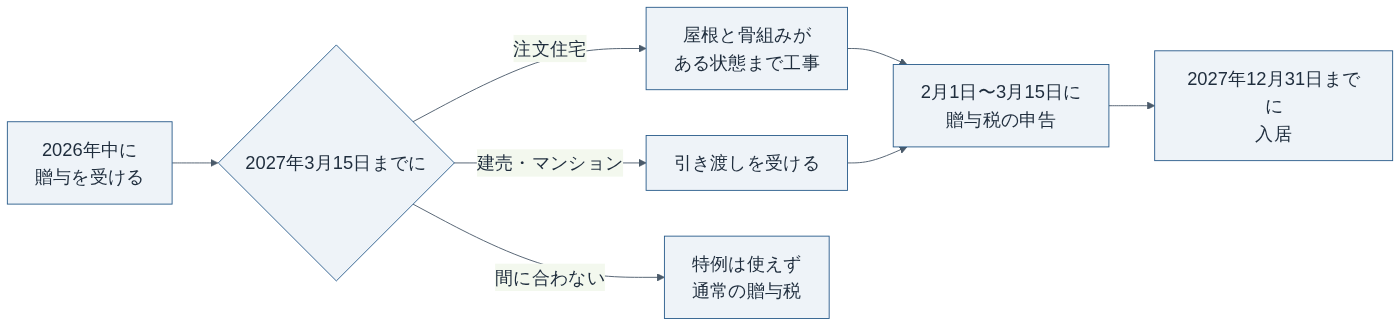
もう一つの期限は2027年3月15日。年内に受け取ったお金で、その日までに家を建てる(または引き渡しを受ける)こと、そして同じ日までに贈与税の申告を出すこと。この2つがそろって初めて、最大1,000万円が非課税になります。
今日から2027年3月15日までの段取り
年内に贈与を受けた場合の動きを、時間の順に並べました。日付は国税庁の案内から、2026年中に贈与を受けた人に当てはめて編集部が数えたものです。
- 〜2026年12月31日親(祖父母)から住宅資金を受け取る振込の記録が残る形で受け取る。この日を過ぎた贈与は、現行法では対象外。
- 〜2027年3月15日家を新築する、または引き渡しを受ける注文住宅は屋根(骨組みを含む)がある状態まで。建売・マンションは引き渡しが必要。
- 2027年2月1日〜3月15日贈与税の申告書を税務署へ出す税額が0円でも申告が必要。期限後の申告では特例を受けられない。
- 〜2027年12月31日その家に住む3月15日の時点で未入居でも、遅滞なく住むことが確実なら可。年末までに住んでいなければ修正申告。
出典: 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(令和8年4月1日現在法令等)、国税庁『令和7年分 住宅取得等資金の贈与税の特例に係るチェックシート』(2025年)
2027年3月15日は月曜日なので、期限がずれることはありません。
1,000万円になるか、500万円にとどまるか
非課税になる上限は、受け取る人1人あたりで決まります。父と母の両方から受け取っても、上限が2倍になることはありません。国税庁のあらましには、父と母から1,000万円ずつ、計2,000万円を受け取った人の非課税は1,000万円までという問答が載っています。
出典: 国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年)
| 住宅の種類 | 非課税の上限(受贈者1人) | 主な判定基準(新築) |
|---|---|---|
| 省エネ等住宅 | 1,000万円 | 省エネ・耐震・バリアフリーのいずれか1つを満たす |
| 上記以外の住宅 | 500万円 | 基準を満たさない、または証明書を付けない |
出典: 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(令和8年4月1日現在法令等)
省エネ等住宅かどうかは、3つの性能のうちどれか1つで判定します。新築なら「断熱等性能等級5以上かつ一次エネルギー消費量等級6以上」「耐震等級2以上か免震建築物」「高齢者等配慮対策等級3以上」のいずれか。中古住宅と増改築は、省エネの基準が「断熱等性能等級4以上または一次エネルギー消費量等級4以上」に下がります。
出典: 国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年)
| 家屋の区分 | 省エネルギー性能 | 耐震性能 | バリアフリー性能 |
|---|---|---|---|
| 新築・未使用の住宅 | 断熱等級5以上かつ一次エネ等級6以上 | 耐震等級2以上または免震 | 高齢者等配慮等級3以上 |
| 中古住宅・増改築 | 断熱等級4以上または一次エネ等級4以上 | 耐震等級2以上または免震 | 高齢者等配慮等級3以上 |
出典: 国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年)。2023年12月31日までに建築確認を受けた家、2024年6月30日までに建てられた家は、断熱等級4以上または一次エネ等級4以上で省エネ等住宅とみなされる経過措置がある
ここで見落としやすいのは、性能が足りていても証明書がなければ500万円扱いになる点です。
編集部の見方を書いておくと、いま新築を考えている人にとって耐震等級2のルートは使いやすい選択肢です。省エネのルートは等級5と等級6を両方そろえる必要があるのに対し、耐震は等級2の1つで足ります。耐震等級を上げる工事の費用感は耐震等級3の費用で整理しています。
特例があると贈与税はいくら変わるか
贈与税は、1年間に受け取った額から基礎控除110万円を引き、速算表の税率をかけて計算します。18歳以上の子や孫が親や祖父母から受け取るお金には「特例税率」が使われます。その速算表で、住宅資金の額ごとに税額を出してみました。
出典: 国税庁『No.4408 贈与税の計算と税率(暦年課税)』(令和8年4月1日現在法令等)
| 親から受け取る住宅資金 | 特例を使わない場合 | 特例あり(一般の住宅) | 特例あり(省エネ等住宅) |
|---|---|---|---|
| 500万円 | 48.5万円 | 0万円 | 0万円 |
| 1,000万円 | 177万円 | 48.5万円 | 0万円 |
| 1,500万円 | 366万円 | 177万円 | 48.5万円 |
国税庁 No.4408 の速算表(特例税率)をもとに編集部が計算。その年にほかの贈与がなく、非課税分を引いた残りに基礎控除110万円を使う前提。出典: 国税庁『No.4408 贈与税の計算と税率(暦年課税)』(令和8年4月1日現在法令等)
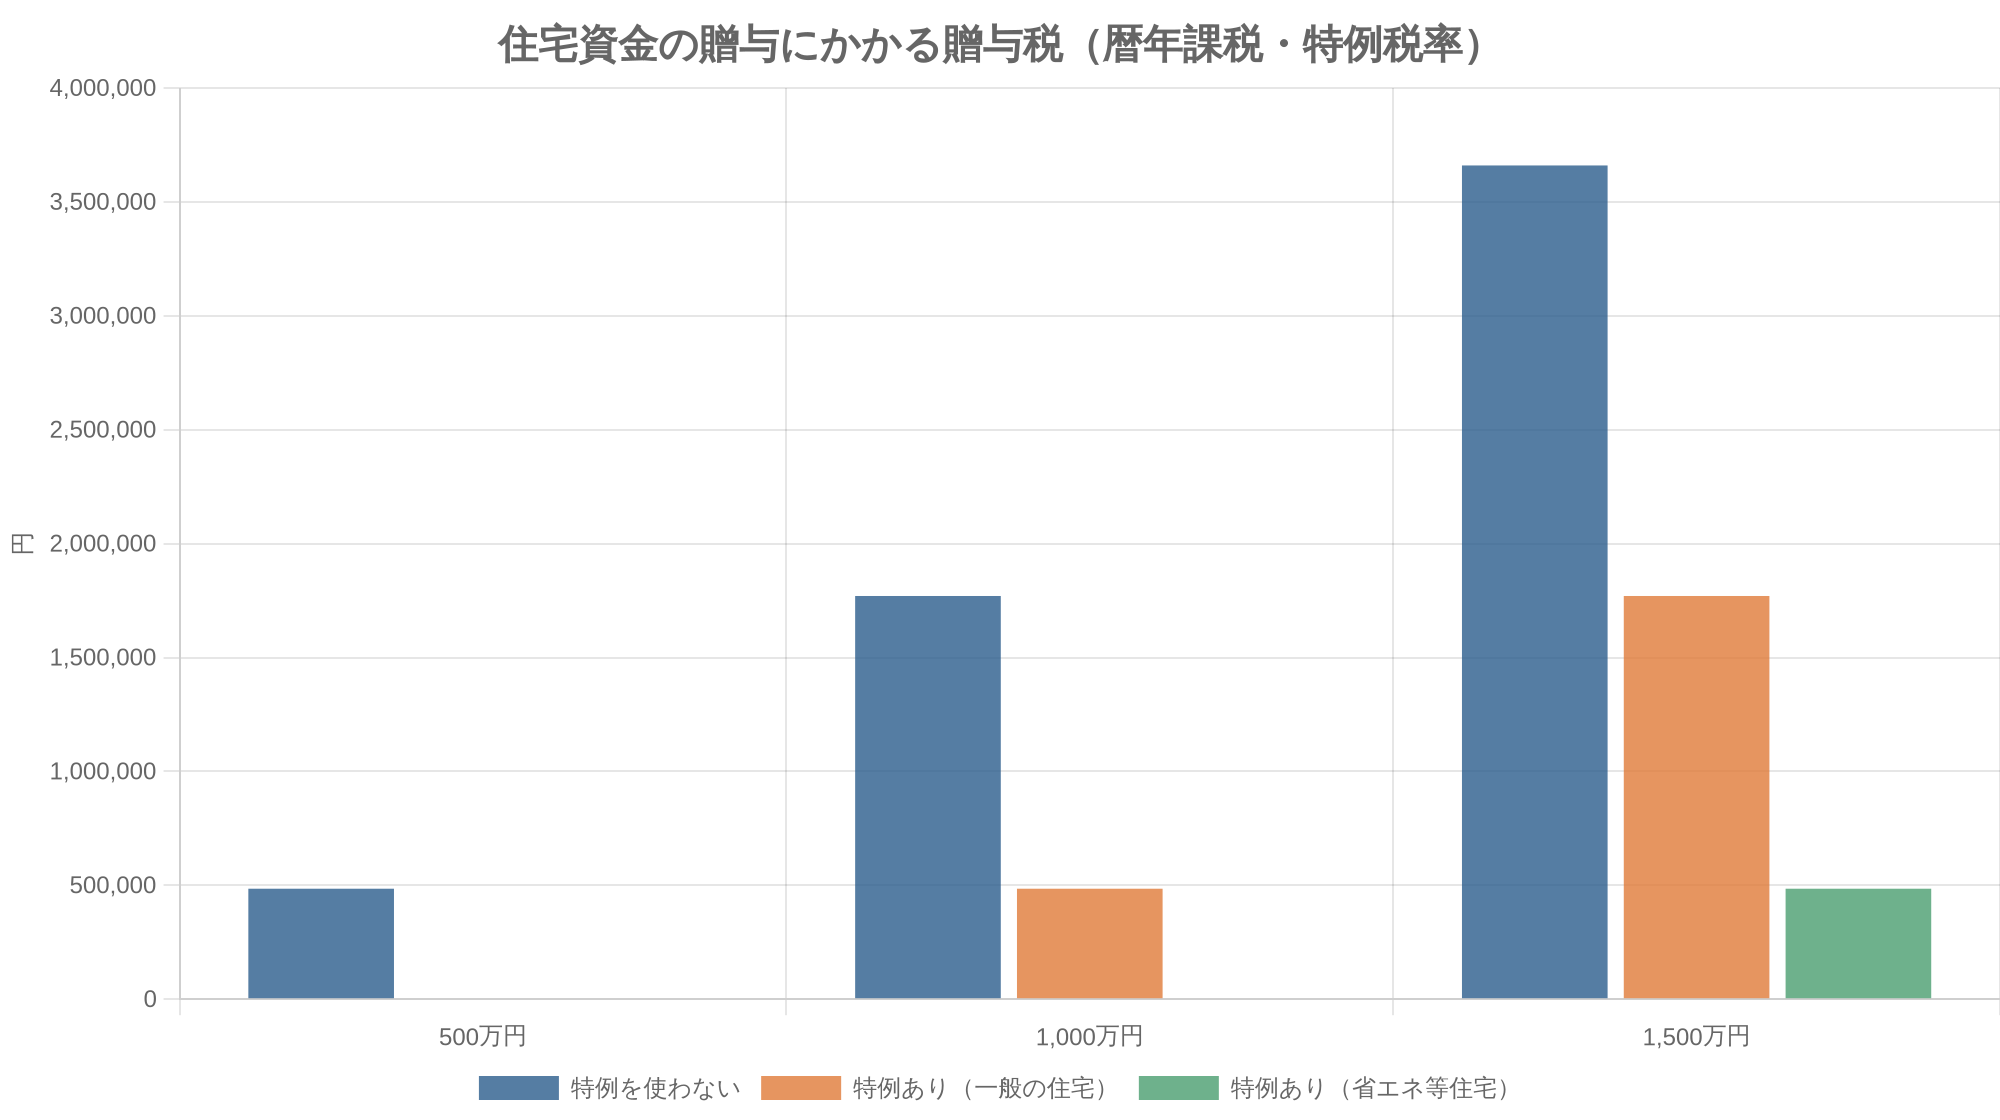
1,000万円を受け取る場合、特例がなければ177万円の贈与税がかかります。省エネ等住宅で特例を使えば0円。一般の住宅では500万円分しか非課税にならず、残る500万円に48.5万円がかかります。
非課税の枠を使った残りには、暦年課税なら基礎控除110万円、相続時精算課税なら特別控除2,500万円を重ねられます。相続時精算課税は原則として60歳以上の親や祖父母から18歳以上の子や孫への贈与で選べる制度で、税率は一律20%、一度選ぶと暦年課税に戻せません。
出典: 国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年)、国税庁『No.4103 相続時精算課税の選択』(令和8年4月1日現在法令等)
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


受け取る人と家に付く条件
特例を受けられるのは、贈与した人の子や孫(直系卑属)です。配偶者の父母は直系尊属に当たらないため、妻の親から受け取ったお金を夫の名義の家に入れても、この特例は使えません。
| 条件 | 内容 |
|---|---|
| 受け取る人 | 贈与した人の子・孫など(養子縁組を含む)。贈与を受けた年の1月1日に18歳以上 |
| 所得 | 贈与を受けた年の合計所得金額が2,000万円以下(床面積40㎡以上50㎡未満なら1,000万円以下) |
| 過去の利用 | 2009年分〜2023年分にこの特例を使っていない(一定の場合を除く) |
| 床面積 | 登記簿上40㎡以上240㎡以下、その2分の1以上が自分の住まい |
| 中古住宅 | 1982年(昭和57年)1月1日以後の建築、または耐震基準に適合することの証明があるもの |
| 契約の相手 | 配偶者や親族など特別の関係がある人から買う、またはその人に建ててもらう場合は対象外 |
出典: 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(令和8年4月1日現在法令等)
土地代に充てたお金も、家の新築や取得とあわせて敷地を買う場合なら対象に入ります。家を建てる前に先に買う土地も含まれます。
出典: 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(令和8年4月1日現在法令等)
名義の問題は、契約の前に決めておくべきところです。国税庁のチェックシートは、受け取った人がその家を所有(共有持分を含む)しない場合は特例を受けられないと明記しています。親の援助を受けた子が登記に名前を入れない、という形は成り立ちません。
出典: 国税庁『令和7年分 住宅取得等資金の贈与税の特例に係るチェックシート』(2025年)
「3月15日までに家を建てる」はどこまでの工事か
注文住宅と建売・マンションでは、3月15日の線の引かれ方が違います。
| 買い方 | 3月15日までに必要な状態 | 間に合わないと |
|---|---|---|
| 注文住宅(請負契約で新築) | 屋根(骨組みを含む)があり、土地に定着した建物と認められる状態 | 特例は使えない |
| 建売住宅・分譲マンション(売買契約) | 売主から引き渡しを受けていること | 工事が終わっていても引き渡し前なら使えない |
| 増改築 | 増改築部分の屋根(骨組みを含む)がある状態 | 特例は使えない |
出典: 国税庁『令和7年分 住宅取得等資金の贈与税の特例に係るチェックシート』(2025年)
国税庁のあらましには、12月に受け取ったお金をその月のうちに分譲マンションの購入代金に充てたものの、引き渡しが翌々年の6月になる人の問答があります。答えは「適用を受けられない」。代金を払い終えていても、引き渡しの日で判断されます。
出典: 国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年)
今から年内に贈与を受け、2027年3月15日までに上棟まで進められる注文住宅は、すでに着工の日程が見えている家に限られるはずです。私たちは、着工が春以降になる人は、年内の駆け込み贈与を急がないほうがよいと考えています。屋根が間に合わなければ、受け取ったお金にそのまま贈与税がかかるからです。建築中の支払いをつなぎ融資でまかなう計画なら、親からの資金をどの支払いに充てるかも工務店と一緒に決めておきましょう。
申告書の出し方と、そろえる書類
この特例は、贈与税の申告期間内に申告書と添付書類を出した場合に限って使えます。申告期間は贈与を受けた翌年の2月1日から3月15日まで。税額が0円になる人も、申告しなければ特例は受けられません。
出典: 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(令和8年4月1日現在法令等)、国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年)
申告書には特例の適用を受ける旨を書き、戸籍の謄本、新築や取得の契約書の写しなどを添えて、住所地の税務署へ出します。登記事項証明書は、申告書に不動産番号を書けば添付を省略できる扱いです。提出の方法は窓口や郵送に限らず、国税庁の申告書等作成コーナーからe-Taxで送ることも、スマートフォンで申告することも可能です。
出典: 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(令和8年4月1日現在法令等)、国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年)
1,000万円の枠を使う人は、性能の証明書も必要です。どれを付けるかは家の種類で変わります。
| 証明書 | 新築・未使用の家 | 増改築 |
|---|---|---|
| 住宅性能証明書 | 使える | 使える |
| 建設住宅性能評価書の写し | 使える | 使える |
| 住宅省エネルギー性能証明書 | 使える(取得の日より前に調査が終わったもの) | 使えない |
| 長期優良住宅の認定通知書の写し+住宅用家屋証明書など | 使える | 使えない |
| 低炭素建築物の認定通知書の写し+住宅用家屋証明書など | 使える | 使えない |
| 増改築等工事証明書 | 使えない | 使える |
出典: 国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年)。証明書の発行については国土交通省に問い合わせるよう案内されている
住宅省エネルギー性能証明書は、新築なら家の取得の日より前に調査を終えたものに限られる。1,000万円の枠を使うなら、契約の段階で施工会社に「贈与税の非課税で使う証明書をどれで出すか」を確かめておく。
長期優良住宅の認定を受ける家なら、認定通知書がそのまま証明に使えます。認定のほかの税の優遇は長期優良住宅の認定基準と税制優遇にまとめています。
住宅ローン控除との併用で見落とす計算
贈与税の非課税と住宅ローン控除は一緒に使えます。ただし控除額の計算で、家の取得価格から非課税になった贈与の額を差し引くよう国税庁は定めています。
出典: 国税庁『No.1211-1 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)』(令和8年4月1日現在法令等)
4,000万円の家を、親からの1,000万円と住宅ローン3,500万円で買う人を考えます(編集部の想定)。取得価格4,000万円から1,000万円を引くと3,000万円。年末のローン残高3,500万円よりも少ないので、控除の計算に使えるのは3,000万円までです。
借入を多めにして手元の資金を残す計画を立てる人は、この差に気づかないまま控除額を見積もりがちです。控除の率や借入限度額は住宅ローン控除2026の条件と省エネ基準で確認できます。
国税庁のあらましでは、補助金の交付を受けた場合はその額も取得価格から差し引くとされています。(国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(2024年))
新築後の固定資産税の減額は贈与と関係なく受けられます。期間の数え方は新築の固定資産税の軽減はいつまでを参照してください。
2027年からも使える? 延長はまだ決まっていない
財務省が公開している2027年度(令和9年度)の税制改正要望には、この非課税措置について「必要な検討を行い、所要の措置を講じる」とする要望が載っています。要望の資料に延長の期間は書かれておらず、2026年10月の時点では、2027年以降の贈与に特例が続くかどうかは決まっていません。
出典: 財務省掲載『令和9年度税制改正要望事項(環境省)住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置』(2026年)
2027年に入ってから贈与を受ける予定の人は、年末に公表される税制改正の内容を見てから動いても遅くありません。
リフォーム資金に使う場合の考え方はリフォーム資金の贈与税で、省エネ住宅の補助金はZEHの補助金2026で扱っています。
細かい疑問に答えます
- Q親から受け取ったお金を、家具や引っ越し代にも使えますか?
- A
非課税になるのは、住宅の新築や取得、増改築(あわせて買う敷地を含む)の対価に充てたお金です。国税庁は、翌年3月15日までに受け取ったお金の全額をその対価に充てることを要件にしています。家具や引っ越し代に回した分は、非課税の対象になりません。
- Q父から500万円、祖父から500万円を受け取りました。上限は2,000万円になりますか?
- A
なりません。上限は受け取る人1人あたりで、省エネ等住宅なら合計1,000万円までです。夫婦がそれぞれ自分の親から受け取り、2人とも家の持分を持つ場合は、夫婦それぞれに上限があります。
- Q3月15日を過ぎてから申告したら、どうなりますか?
- A
期限後の申告では、この特例は受けられません。受け取ったお金は通常の贈与として扱われ、速算表どおりの贈与税がかかります。1,000万円を受け取っていれば、その年にほかの贈与がない場合で177万円です。
- Q建築中にお金を受け取りました。入居が4月以降でも大丈夫ですか?
- A
3月15日の時点で住んでいなくても、そのあと遅滞なく住むことが確実と見込まれれば、特例は受けられます。ただし翌年の12月31日までに住んでいなければ、修正申告が必要になります。
- Q夫の親から援助を受けた家を、夫婦の共有名義にできますか?
- A
特例を使う夫がその家の持分を持っていれば、共有名義でも対象になります。反対に、夫が持分を持たない登記にすると特例は受けられません。持分の割合をどう決めるかは贈与税のほかの論点にも関わるので、登記の前に税務署か税理士に相談してください。
出典: 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(令和8年4月1日現在法令等)
最後に
今の制度で最大1,000万円を非課税にできるのは、2026年中の贈与だけです。年内に受け取り、2027年3月15日までに屋根のある状態まで建てるか引き渡しを受け、同じ日までに申告する。証明書を契約の段階で手配し、名義と持分を実際の負担に合わせる。
家づくり全体の予算は注文住宅の予算と年収倍率、税金や登記費用を含む諸費用は注文住宅の諸費用の内訳で見積もれます。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 国税庁『No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税』(適用期間、非課税限度額、受贈者と家屋の要件、申告)
- 国税庁『「住宅取得等資金の贈与を受けた場合の贈与税の非課税」等のあらまし』(省エネ等基準、添付書類、問答例)
- 国税庁『令和7年分 住宅取得等資金の贈与税の特例に係るチェックシート』(新築・取得の判定、所有の要件)
- 国税庁『No.4408 贈与税の計算と税率(暦年課税)』(基礎控除、速算表)
- 国税庁『No.4103 相続時精算課税の選択』(特別控除、税率、年齢要件)
- 国税庁『No.1211-1 住宅を新築又は新築住宅を取得した場合(住宅借入金等特別控除)』(非課税額の控除)
- 財務省掲載『令和9年度税制改正要望事項(環境省)』(住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置)
参照日: 2026年10月29日