家の契約が終わり、引き渡し日が決まると、銀行から「火災保険の加入を確認させてください」と連絡が来ます。見積もりを取ってみたら、親や先輩から聞いていた金額よりずいぶん高い。そう感じる人が増えています。
気のせいではありません。保険会社が保険料を決めるときの土台になる数字(参考純率)は、2014年からの約10年で5回引き上げられ、全国平均の改定率を掛け合わせると約44%上がった計算になります。
ただ、新築の戸建ては、古い家に比べて保険料が上がりにくい側に立っています。値上げの中身と、建てる前に決められること、契約のときに選べることを分けて見ていきます。
値上げは2014年から5回。数字で並べるとこうなる
火災保険の保険料は、事故のときの保険金に充てる部分(純保険料)と、保険会社の経費などに充てる部分(付加保険料)でできています。前者の目安を業界全体のデータから計算して各社に示しているのが、損害保険料率算出機構(損保料率機構)です。この目安が「参考純率」で、各社はそのまま使うことも、手を加えて使うことも、使わずに自社で計算することもできます。
| 届出の年 | 住宅総合の参考純率(全国平均) | 主な変更 |
|---|---|---|
| 2014年 | +3.5% | 自然災害の増加などを反映 |
| 2018年 | +5.5% | 台風・大雪などの支払い増を反映 |
| 2019年 | +4.9% | 築5年未満などの築浅割引を新設 |
| 2021年 | +10.9% | 契約できる期間を最長10年→最長5年に |
| 2023年 | +13.0% | 水災の料率を市区町村別の5区分に |
出典: 損害保険料率算出機構『火災保険参考純率』(各年の改定のご案内)。保険料全体ではなく、参考純率の全国平均の改定率
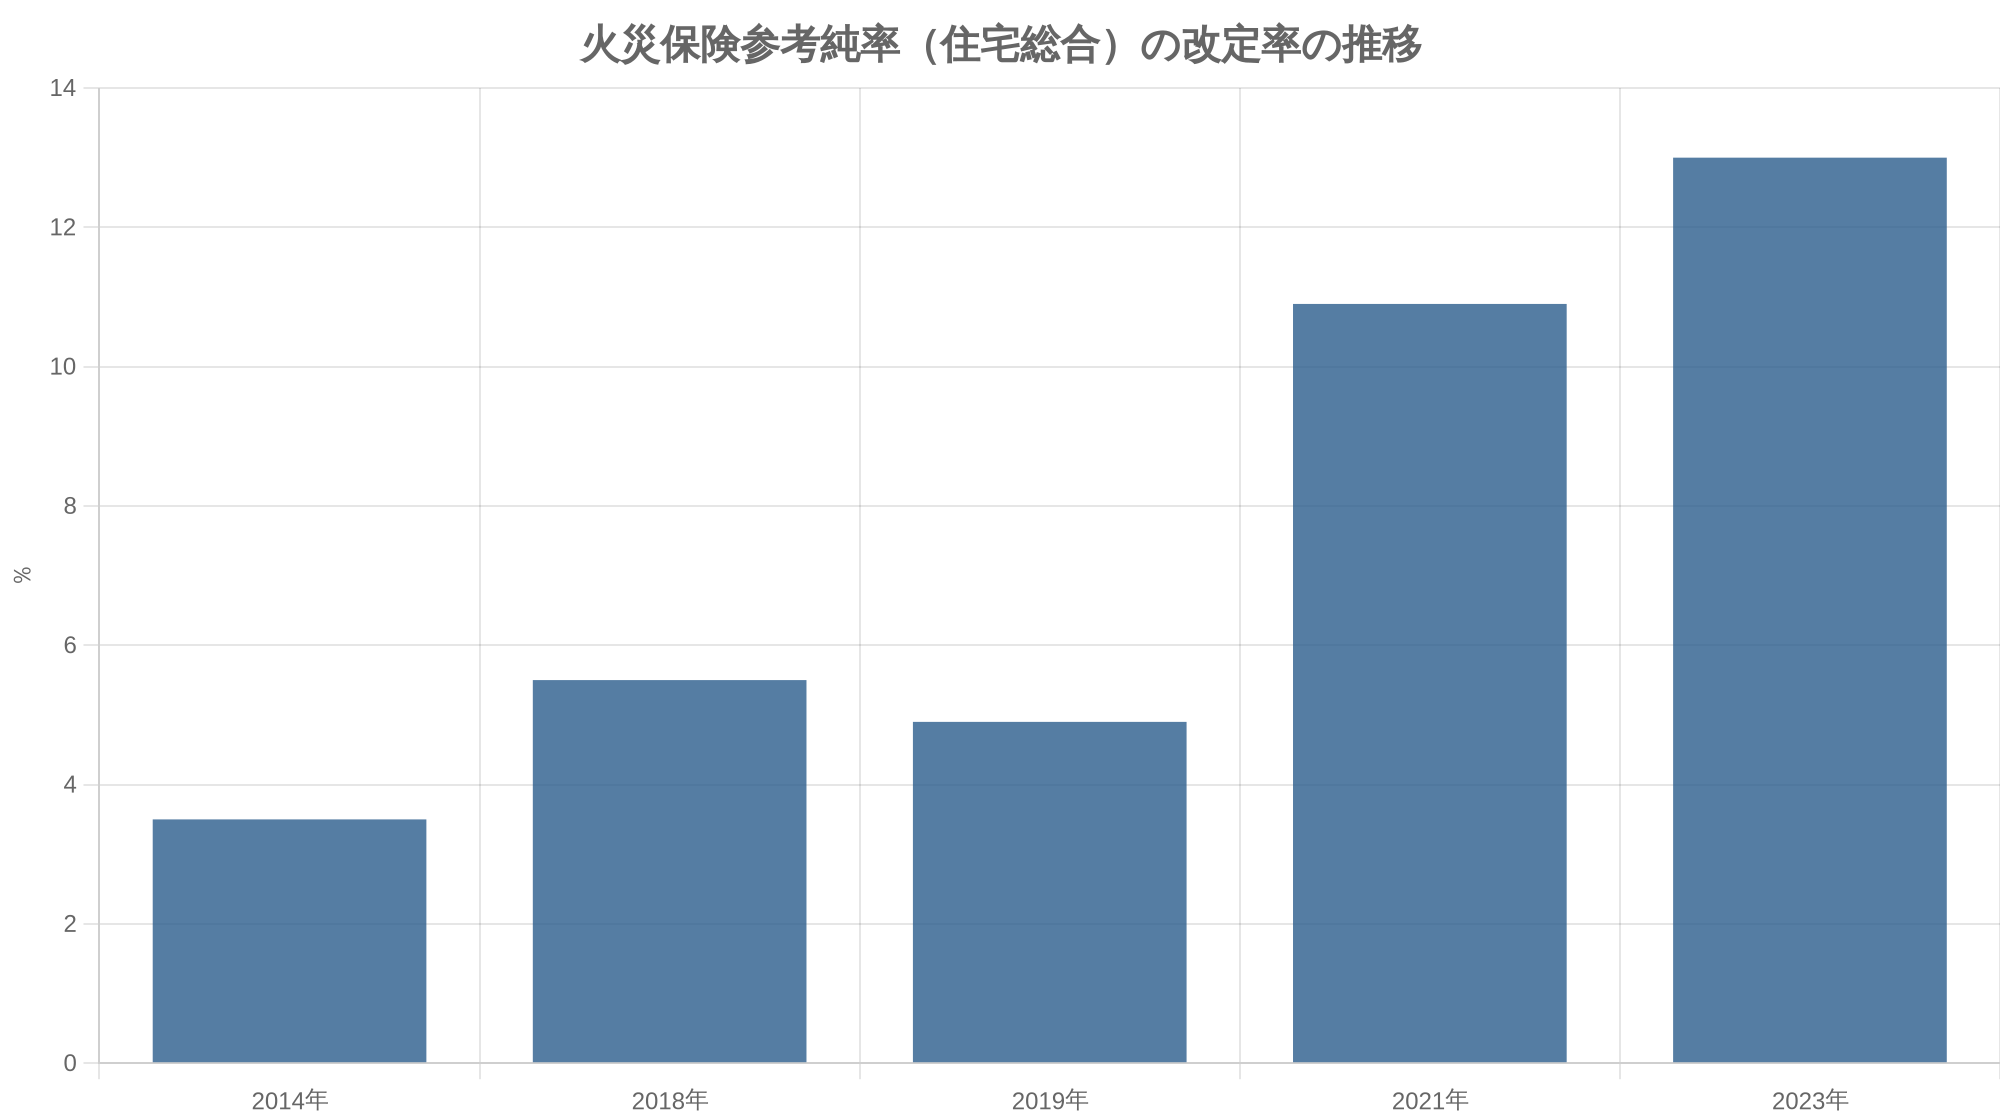
並べると、引き上げ幅が回を追って大きくなっているのが分かります。2018年からの4回だけで掛け合わせると約39%。ニュースで「10年で4割」と言われるのは、この積み重ねのことです。
ただし、これは全国・全契約の平均です。2023年の改定では、木造など(H構造)で築10年以上の家を例にとると、東京都の改定率は水災の等地しだいで▲1.3%から+19.0%まで、群馬県は+12.3%から+27.7%まで開いていました。同じ「値上げ」でも、住む場所と家の条件で受け止め方がまるで違います。
| 都府県(H構造・築10年以上の例) | 水準の改定のみ | 水災等地まで反映した改定率 |
|---|---|---|
| 東京都 | +6.3% | ▲1.3%〜+19.0% |
| 愛知県 | +8.9% | +1.9%〜+20.6% |
| 大阪府 | +17.3% | +11.4%〜+27.1% |
| 群馬県(改定率が最大) | +18.1% | +12.3%〜+27.7% |
出典: 損害保険料率算出機構『火災保険参考純率 改定のご案内』(2023年6月)。建物2,000万円・家財1,000万円の場合。H構造は木造など、M・T構造以外の建物
2026年は「機構の改定なし、各社の見直しあり」
2026年11月11日時点で、損保料率機構のサイトに載っている火災保険参考純率の改定は2023年の届出が最新です。2024年以降、新しい届出は出ていません。
それでも2026年に入って保険料が上がった、という案内を受け取った人はいるはずです。参考純率をいつ自社の商品に反映するか、付加保険料をどう見直すかは保険会社ごとに決めるため、届出から数年遅れて値上げが届くこともあります。各社がいくら上げたかを横並びで確かめられる公的な資料は見つかりませんでした。自分の契約に関わる改定率は、保険会社や代理店の案内で確かめるのが確実です。
次の改定の時期も、まだ公表されていません。過去は2〜3年おきに届出が出てきたので、編集部は「いずれまた上がる」前提で予算を組んでおくのが無難だと見ています。
上がり続ける理由は、台風と修理代と古い家
損保料率機構は2023年の改定の背景として、自然災害による保険金の支払いが毎年のように出ていること、住宅の老朽化が進んでいること、修理費が上がっていることを挙げています。支払いが増えれば、それに見合う保険料が必要になる。仕組みそのものはシンプルです。
どれくらいの規模で支払われてきたのか。日本損害保険協会がまとめた、風水災などで支払われた保険金の上位を見ると、ここ10年ほどの災害が目立ちます。
| 順位 | 災害 | 発生年 | 支払保険金(合計) |
|---|---|---|---|
| 1 | 平成30年台風21号(大阪・京都・兵庫など) | 2018年 | 1兆678億円 |
| 2 | 令和元年東日本台風(台風19号) | 2019年 | 5,826億円 |
| 3 | 平成3年台風19号(全国) | 1991年 | 5,680億円 |
| 4 | 令和元年房総半島台風(台風15号) | 2019年 | 4,656億円 |
| 5 | 平成16年台風18号(全国) | 2004年 | 3,874億円 |
出典: 日本損害保険協会『過去の主な風水災等による保険金の支払い』(2026年3月末現在)。火災・新種、自動車、海上の合計。見込みを含む
上位5件のうち3件が、2018年と2019年に集中。保険料は過去の支払いのデータをもとに計算されるので、こうした年の支払いが料率に表れるまでには時間差があります。2021年・2023年の大きな引き上げは、その時間差の結果と読めます。
修理費の上昇も効いています。機構の資料は、国土交通省の建設工事費デフレーターの上昇を背景の一つに挙げていました。家を建てる費用が上がれば、壊れた家を直す費用も上がる。建築費の動きは建築費の高騰はいつまで続くかで追っています。
三つめの「古い家の増加」は、新築を建てる人にとってはむしろ追い風の話です。次の章で触れます。
「更新したら2倍になった」はどんな家で起きるのか
検索すると「火災保険が2倍になった」「3倍になった」という声が見つかります。参考純率の平均改定率を全部掛け合わせても約1.4倍なので、それだけでは2倍になりません。差を生むのは、平均には表れない個別の条件の重なりです。
たとえば築浅割引。参考純率では築5年未満に平均28%の割引があり、築10年を過ぎるとなくなります。割引が外れるだけで、保険料は単純計算で約1.39倍。ここに5回の改定の積み重ね(約1.44倍)が乗ると、掛け合わせて約2.0倍になります。さらに10年前に長期契約で割安に入っていた人は、長期の割引が小さい5年以下の契約に切り替わるので、1年あたりの負担はもう一段上がります。
もちろん、これは平均値を使った机上の計算で、実際の保険料は保険会社の商品で決まります。それでも「築10年の更新で一気に上がる」ことが起きる理由は、この掛け算で説明できます。新築で家を建てる人にとっては、最初の5年・10年の契約が終わるタイミングが、保険料の見直しどきになるということです。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


新築戸建ての保険料は、建てる前にほぼ決まっている
火災保険料の公的な平均額は公表されていません。保険料は、保険をかける金額に料率を掛けて計算され、料率は所在地、建物の構造、築年数、付ける補償の範囲などで変わります。同じ3,000万円の家でも、建てる場所と構造で金額は大きく違ってくるため、「新築戸建ての相場は年いくら」と一つの数字で言うことはできません。
言い換えると、保険料を左右する要素の多くは、土地と構造を決めた時点で固まります。家づくりの段階で手を打てるのはここです。
| 保険料を左右する要素 | 決まる時期 | 新築で効くこと |
|---|---|---|
| 所在地(都道府県・水災等地) | 土地を決めたとき | 水災等地の低い市区町村ほど有利 |
| 建物の構造(M・T・H構造) | 工法を決めたとき | 省令準耐火なら木造でもT構造 |
| 築年数 | 引き渡しのとき | 築浅割引の対象になる |
| 保険金額 | 見積もり・契約のとき | 建物の再調達価額が基準 |
| 補償の範囲・免責金額 | 契約のとき | 水災・破損などを選ぶ |
出典: 損害保険料率算出機構『火災保険参考純率』、住宅金融支援機構『技術基準・検査ガイドブック(一戸建て住宅等用)』(2026年4月版)をもとに当サイトが整理
木造でも「省令準耐火」ならT構造
火災保険では、建物を燃えにくさでM・T・Hの三つに分けます。一般的な木造住宅はH構造で、最も保険料が高い区分です。ところが、住宅金融支援機構が定める「省令準耐火構造」の基準を満たす木造住宅は、火災保険ではT構造、地震保険ではイ構造として扱われます。
(出典: 住宅金融支援機構『技術基準・検査ガイドブック(一戸建て住宅等用)』2026年4月版)
ツーバイフォー工法の住宅の多くや、在来工法でも石こうボードの張り方などを基準に合わせた住宅が該当します。H構造とT構造でどれだけ違うかは保険会社によりますが、構造区分は保険料を決める大きな要素の一つです。
省令準耐火で建てても、保険の申込書に構造を正しく書かなければ割安な区分になりません。住宅会社から「省令準耐火構造であることが分かる書類」(仕様書や確認書類)をもらい、保険の見積もりの段階で提出してください。保険証券に「T構造」とだけ書かれていると、あとから省令準耐火かどうか確かめにくくなります。
工務店によっては、省令準耐火を標準にしていたり、オプション扱いだったりします。見積もりの段階で聞いておく項目に入れておきましょう。見積書の確認の仕方は注文住宅の見積もりの見方にまとめました。
築浅割引は新築からの10年がいちばん効く
2019年の改定で、損保料率機構は築年数の浅い住宅に割引を設けました。参考純率では、築5年未満で平均28%、築5年以上10年未満で平均20%の割引です(建物のみ)。理由は単純で、新しい家ほど電気や給排水の設備が傷んでおらず、事故が起きにくいからです。(出典: 損害保険料率算出機構『火災保険参考純率 改定のご案内』2019年10月)
これは新築を建てる人の数少ない味方です。値上げのニュースはたいてい築古の家の数字で語られます。同じ2021年の改定でも、東京都のH構造では築5年未満が+3.3%、築10年以上が+5.9%と、改定率に差がついていました。(出典: 損害保険料率算出機構『火災保険参考純率 改定のご案内』2021年6月)
裏を返せば、築10年を過ぎて契約を更新するときには、割引がなくなるぶん保険料が一段上がります。後で驚かないように、最初の契約の時点で知っておいてください。
水災等地は土地選びの段階で調べられる
2023年の改定でいちばん大きかったのが、水災の料率の細分化です。それまで全国一律だった水災の料率を、市区町村ごとに1等地(最も安い)から5等地(最も高い)の5区分に分けました。保険料全体で比べると、最も高い地域は最も安い地域の約1.2倍になります。(出典: 損害保険料率算出機構『火災保険参考純率 改定のご案内』(2023年6月))
自分の市区町村が何等地かは、損保料率機構の水災等地検索で調べられます。土地の候補が複数あるなら、価格や駅からの距離と並べて見ておくと、判断材料が一つ増える。土地の費用全体は土地購入の諸費用で整理しています。
注意したいのは、等地はハザードマップと同じものではない点です。機構の説明では、等地は川があふれる外水氾濫だけでなく、下水があふれる内水氾濫や土砂災害まで含めて市区町村全体で評価しています。国土交通省の水害統計(2011〜2020年)では、水害の被害額のうち外水氾濫は56.2%で、残りの43.8%は内水氾濫や土砂災害などでした。(出典: 損害保険料率算出機構『住宅向け火災保険参考純率の水災料率を細分化します』2023年6月)
1等地の市でも、低い土地や谷筋に建てれば水害の危険は残ります。等地は保険料の物差し、ハザードマップポータルサイトは敷地ごとの危険の物差し、と分けて使うのが正しい読み方です。
水災補償を外す人は年々増えている
保険料を下げたい人が真っ先に考えるのが、水災補償を外すことです。実際、火災保険に水災補償を付けている契約の割合は下がり続けています。
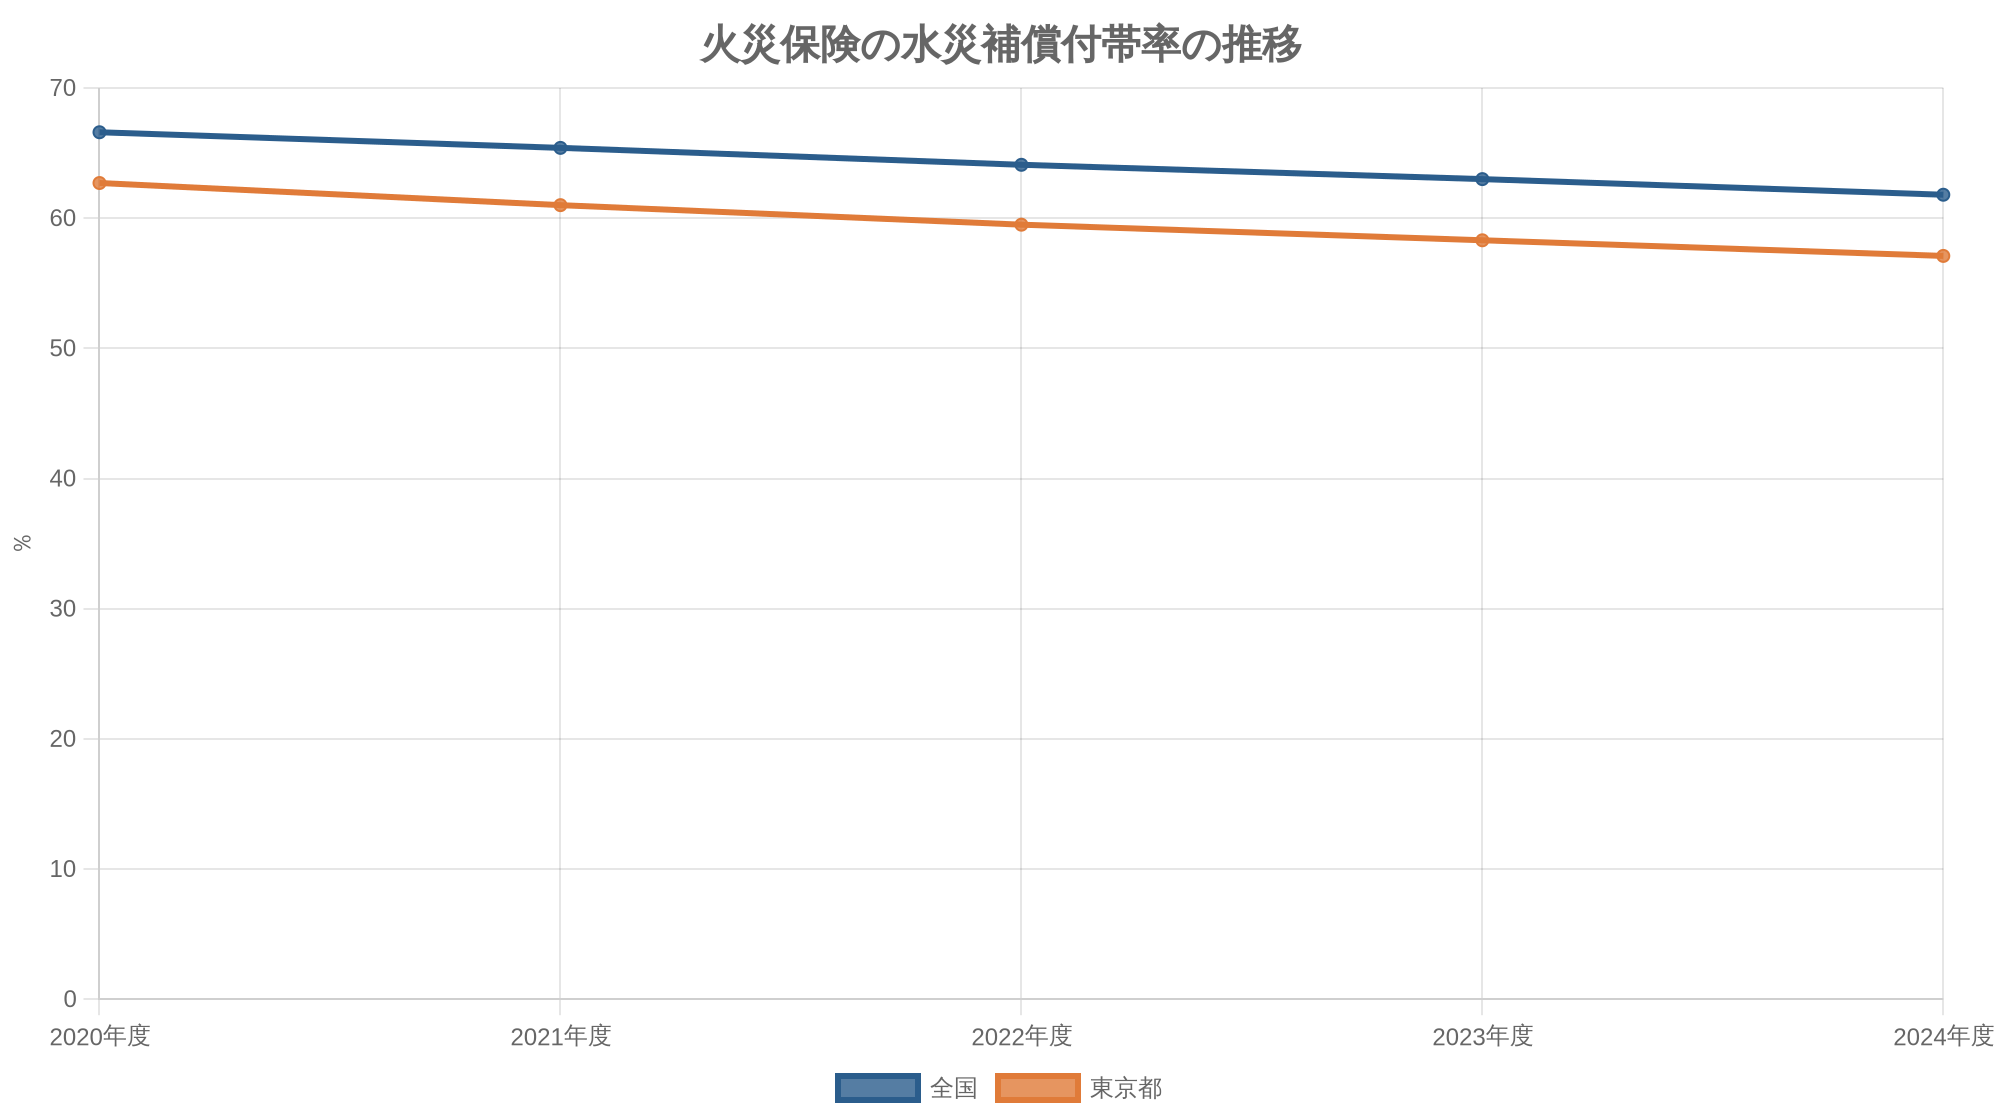
出典: 損害保険料率算出機構『火災保険 水災補償付帯率』(都道府県別、各年度末時点で有効な契約)
全国では2020年度の66.6%から2024年度の61.8%へ、5年で4.8ポイント下がりました。東京都は57.1%と全国より低い水準です。
編集部は、新築の戸建てで水災補償を外すことには慎重な立場です。ハザードマップで浸水想定がなく、高台にあり、近くに崖もない、という条件がそろって初めて検討の土俵に乗ると考えています。住宅ローンを30年以上返す家が床上浸水した場合、修理費を貯金で払える世帯は多くありません。
地震保険は、耐震等級3で半額になる
火災保険では、地震や噴火、それによる津波で起きた火災や損壊は補償されません。そのための保険が地震保険で、火災保険とセットでしか入れません。保険金額は火災保険の30〜50%の範囲で決め、上限は建物5,000万円、家財1,000万円です。(出典: 財務省『地震保険制度の概要』)
火災保険と違うのは、保険料がどの保険会社でも同じ点です。損保料率機構が算出した基準料率が各社で使われており、都道府県と構造区分で料率が決まっています。今の料率は2022年10月以降の契約に適用されているもので、それ以降の改定はありません。
そこで、建物2,000万円の火災保険に50%の地震保険(1,000万円)を付けた場合の1年分の保険料を、基準料率表から計算しました。
| 地域(料率が同じ都道府県) | 木造など(ロ構造)割引なし | ロ構造+耐震等級3 | 省令準耐火など(イ構造)+耐震等級3 |
|---|---|---|---|
| 東京・神奈川・千葉・静岡 | 41,100円 | 20,550円 | 13,750円 |
| 埼玉 | 41,100円 | 20,550円 | 13,250円 |
| 愛知・大阪・宮城など | 19,500円 | 9,750円 | 5,800円 |
| 北海道・福岡・広島など | 11,200円 | 5,600円 | 3,650円 |
出典: 損害保険料率算出機構『地震保険基準料率表』(2021年6月届出、2022年10月以降の契約に適用)をもとに当サイトが計算。保険金額1,000万円、1年契約の場合。家財に付ける保険料は含まない
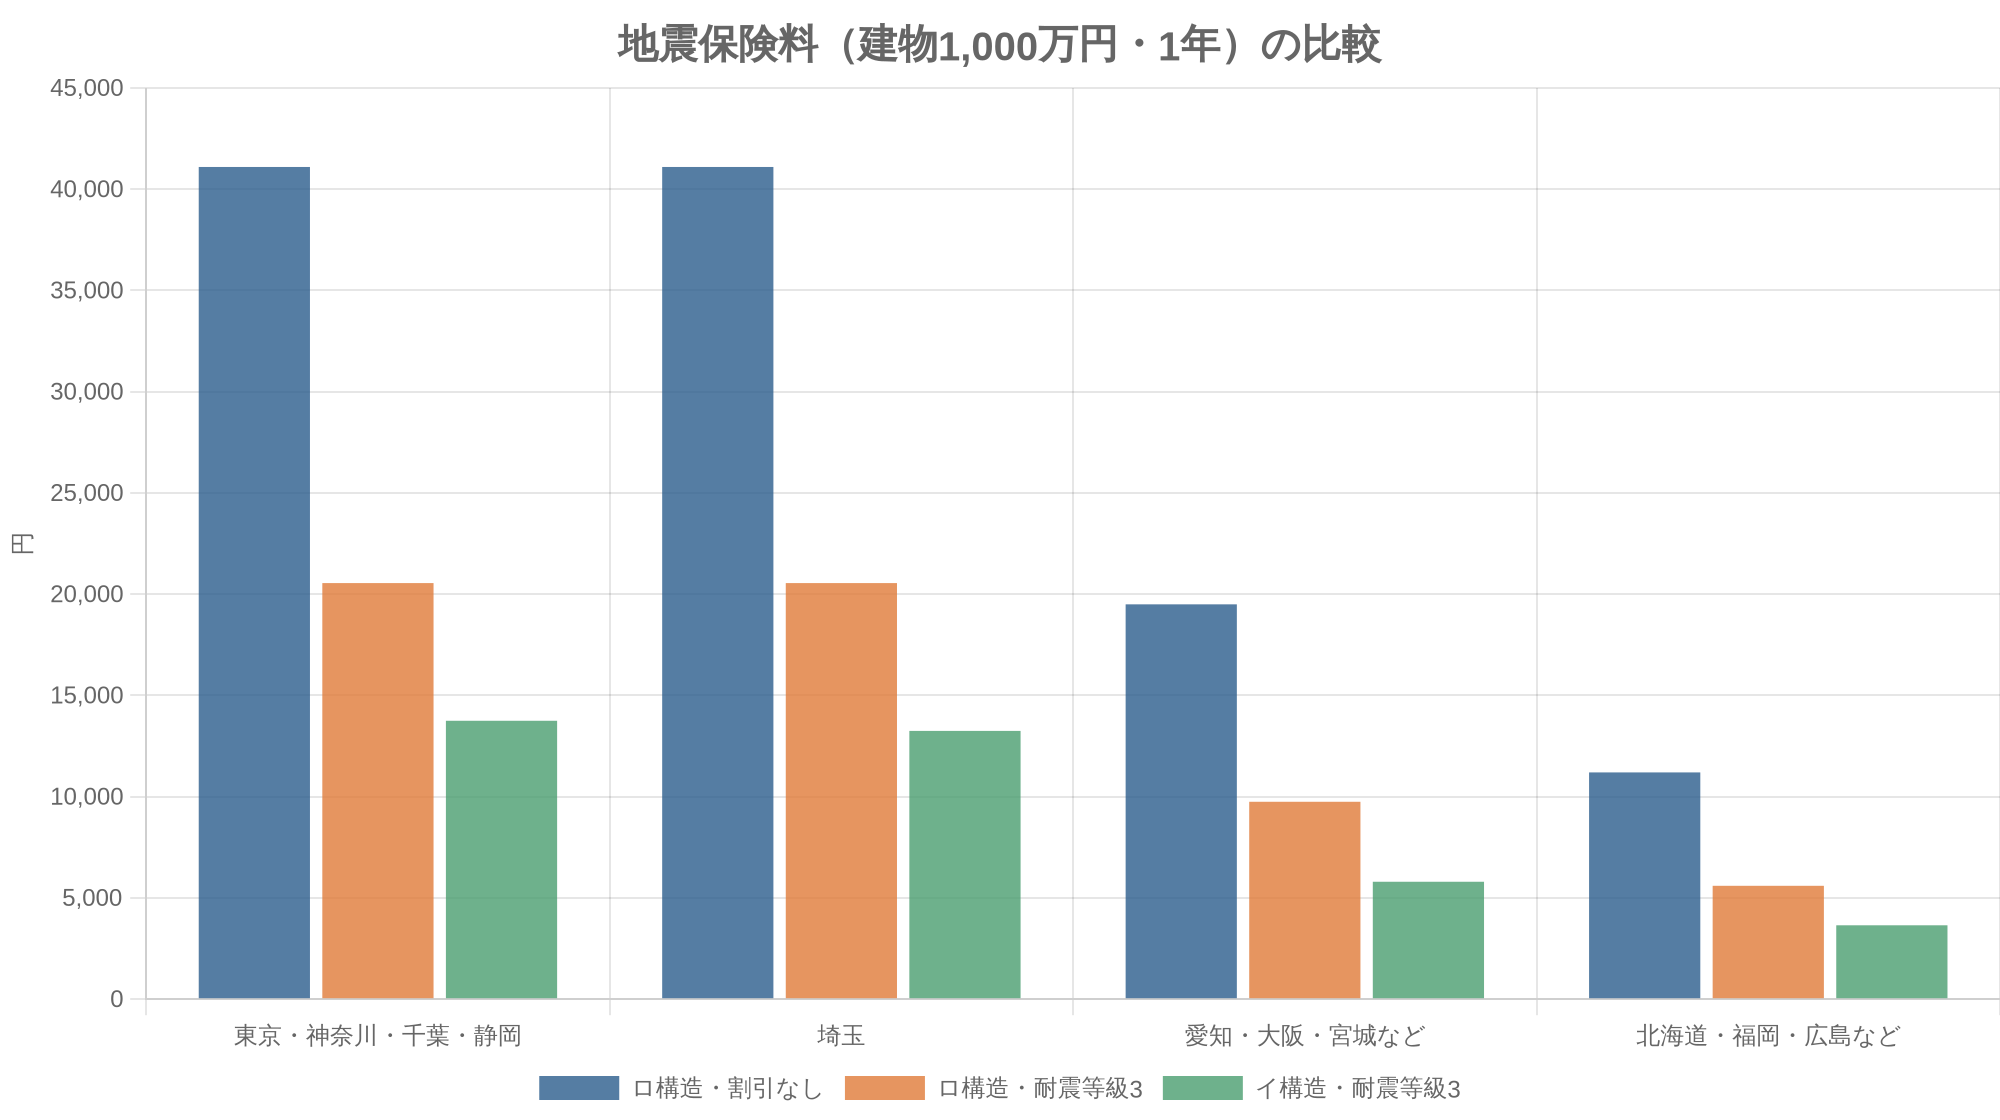
東京都で木造の家に割引なしで付けると年41,100円。これが耐震等級3なら20,550円、省令準耐火でイ構造になれば13,750円まで下がります。最も高いケースと最も安いケースで、毎年約27,350円の差。35年続けば単純計算で約96万円です。
| 割引の種類 | 割引率 | 確認する書類の例 |
|---|---|---|
| 免震建築物割引 | 50% | 住宅性能評価書など |
| 耐震等級割引 | 等級3:50%/等級2:30%/等級1:10% | 住宅性能評価書、耐震性能評価書など |
| 耐震診断割引 | 10% | 耐震基準適合証明書など |
| 建築年割引 | 10% | 建物登記簿など(1981年6月1日以降の新築) |
出典: 損害保険料率算出機構『地震保険基準料率表』(2021年6月届出、2022年10月以降の契約に適用)、財務省『地震保険制度の概要』。割引は重ねて使えず、どれか一つを適用
新築なら建築年割引の10%は自動的に満たします。耐震等級3なら50%。差の40ポイントは、等級3の証明書類があるかどうかで決まります。「等級3相当」と説明されただけで評価書がなければ、耐震等級割引は使えません。等級3の費用や取り方は耐震等級3の費用と取り方、免震を含む構造の比べ方は制震・免震・耐震の違いと費用で詳しく扱っています。
地震保険の保険金は、損害の程度に応じて全損100%、大半損60%、小半損30%、一部損5%と決まっています。建て直しの費用をまかなう保険ではなく、被災後の暮らしを立て直す資金という位置づけです。1回の地震で支払われる保険金の総額にも12兆円の上限があり、国が再保険で支える仕組みになっています。(出典: 財務省『地震保険制度の概要』)
耐震等級3の家にも地震保険は要るか
「等級3なら倒れないのだから、地震保険は要らないのでは」と聞かれることがあります。編集部の答えは、ローンが残っているうちは付けておく、です。
理由は二つあります。一つは、地震保険が対象にするのは揺れによる損壊だけではなく、地震による火災や津波も含むこと。隣家からのもらい火で焼けても、原因が地震なら、火災保険からは原則として保険金が出ません。もう一つは、家が倒れなくても、ひび割れや傾きで「一部損」「小半損」と認定されれば保険金が出ることです。住めるけれど修理が必要、という状態でローンと修理費を二重に払う事態を和らげてくれます。
そして等級3の家は、保険料が半額になる。守りが固い家ほど安く入れるのだから、外す理由は小さいと私たちは見ています。
地震保険も5年一括なら1年あたり約6%安い
地震保険は1年ごとの契約のほか、2年から5年の長期契約を一括払いで結べます。基準料率表に決められた長期係数で計算すると、東京都・木造(ロ構造)・耐震等級3・保険金額1,000万円の場合は次のとおりです。
| 契約期間 | 長期係数 | 一括払いの保険料 | 1年ずつ払った場合との差 |
|---|---|---|---|
| 1年 | 1.00 | 20,550円 | - |
| 2年 | 1.90 | 39,045円 | 2,055円安い |
| 3年 | 2.85 | 58,568円 | 3,082円安い |
| 5年 | 4.70 | 96,585円 | 6,165円安い |
出典: 損害保険料率算出機構『地震保険基準料率表』(2021年6月届出、2022年10月以降の契約に適用)の基本料率・割引率・長期係数をもとに当サイトが計算。料率が途中で改定されないと仮定した比較
差は5年で約6,165円。金額は大きくありませんが、火災保険を5年契約にするなら、地震保険も期間をそろえておくと更新の手間が一度で済みます。
払った地震保険料は、所得税で最高5万円、住民税で最高2万5千円まで所得から差し引けます(地震保険料控除)。年末調整や確定申告で忘れずに申告してください。
保険料を抑える方法を、効く順に比べる
ここまでの話を、保険料を下げる手段として並べ直しました。家づくりの段階でしか選べないものと、契約のときに選べるものがあります。編集部の判断で、効き目が大きく、補償を削らずに済む順に並べています。
| 方法 | いつ決めるか | 効く保険 | 注意すること |
|---|---|---|---|
| 耐震等級3を取り、評価書をもらう | 設計 | 地震保険(50%割引) | 「相当」では割引の対象外 |
| 省令準耐火構造にする | 設計 | 火災保険(T構造)・地震保険(イ構造) | 書類を保険会社に出す |
| 水災等地と浸水想定を見て土地を選ぶ | 土地探し | 火災保険の水災部分 | 等地とハザードマップは別物 |
| 5年契約で一括払いにする | 契約 | 火災保険・地震保険 | 途中の値上げを避けられるが中途解約の返金は減る |
| 免責金額(自己負担額)を設定する | 契約 | 火災保険 | 小さな被害は自費になる |
| 必要のない特約を外す | 契約 | 火災保険 | 破損・汚損は子育て世帯ほど使う |
出典: 損害保険料率算出機構『地震保険基準料率表』(2021年6月届出、2022年10月以降の契約に適用)(割引・長期係数)、損害保険料率算出機構『火災保険参考純率』をもとに当サイトが整理
契約期間は、2021年の改定で参考純率を使える期間が最長10年から最長5年に縮められました。かつての「35年一括」「10年一括」はもう選べません。(出典: 損害保険料率算出機構『火災保険参考純率 改定のご案内』2021年6月)
それでも、1年ずつ更新するより5年契約のほうが、契約期間中に料率が上がっても影響を受けません。地震保険の基準料率表でも、5年分を一括で払うと1年分の4.70倍、つまり1年あたり約6%安くなる係数が定められています。値上げが続く局面では、長めの契約が守りになります。
ただし、住宅ローンの借り換えや売却の予定があるなら話は別です。途中で解約すると、残りの期間に応じた保険料は戻るものの、払った額がそのまま返るわけではありません。
どの補償を残し、どれを外すか
一般的な火災保険は、火災だけでなく、風災・水災・雪災などの自然災害、給排水設備からの水漏れ、盗難まで幅広く補償しています。(出典: 損害保険料率算出機構『住宅向け火災保険参考純率の水災料率を細分化します』2023年6月)商品によっては、これらを組み合わせて選べるようになっています。新築の戸建てで考えるときの、編集部の見方を表にしました。
| 補償 | 主な対象 | 新築戸建てでの考え方(編集部) |
|---|---|---|
| 火災・落雷・破裂・爆発 | 火事、落雷による家電の故障 | 外さない(保険の中心) |
| 風災・雹災・雪災 | 台風の屋根被害、雹で割れた天窓 | 外さない(支払いの大きい災害の多くが台風) |
| 水災 | 洪水・内水氾濫・土砂崩れ | 浸水想定と高台かを見て判断。迷えば付ける |
| 水濡れ | 給排水設備の事故による水漏れ | 2階に水回りがある家は残したい |
| 盗難 | 空き巣による被害・壊された窓 | 家財の保険とセットで考える |
| 破損・汚損 | うっかり壁に穴、家具を倒して傷 | 小さな子どもがいる家は検討の余地あり |
表は、どれを外すと危ないかという目線で整理したものです。保険料を下げる目的で外してよいのは、自分の家で起きる可能性が低いと根拠を持って言えるものだけ。風災は、損保協会がまとめた支払額の上位10件のうち8件が台風だったことを考えると、地域を問わず残しておきたい補償です。(出典: 日本損害保険協会『過去の主な風水災等による保険金の支払い』2026年3月末現在)
反対に、破損・汚損のように小さな事故を広く拾う補償は、保険料の割に使う機会が家庭によって大きく違います。免責金額を設けて、数万円までの修理は自分で払うと決めてしまうのも一つの考え方です。
比較するときは「同じ条件」で3社以上
火災保険料は、付加保険料や商品設計が各社で違うため、同じ家でも見積もりの金額がばらつきます。比べる前に、保険金額、補償の範囲、免責金額、契約期間をそろえておくことが欠かせません。条件をそろえずに一番安い会社を選ぶと、実は水災が外れていた、ということが起こります。
住宅ローンを組む銀行や、家を建てる住宅会社から保険を紹介されることもあります。紹介された商品が悪いわけではありませんが、それしか見ないで決めると比べる機会を失います。いわゆる比較ランキングのサイトは、掲載の順番が保険料の安さとは限らないので、順位よりも見積もりの条件をそろえて見るほうが確実です。
保険料は、つなぎ融資や登記費用と同じく、建物本体の見積もりには入らない「諸費用」です。5年一括で払うと数十万円になる場合もあるので、資金計画の段階で枠をとっておいてください。諸費用の全体像は注文住宅の諸費用の内訳にまとめています。
新築で火災保険を選ぶ順番
迷ったときは、次の順に決めていくと抜けが出にくくなります。
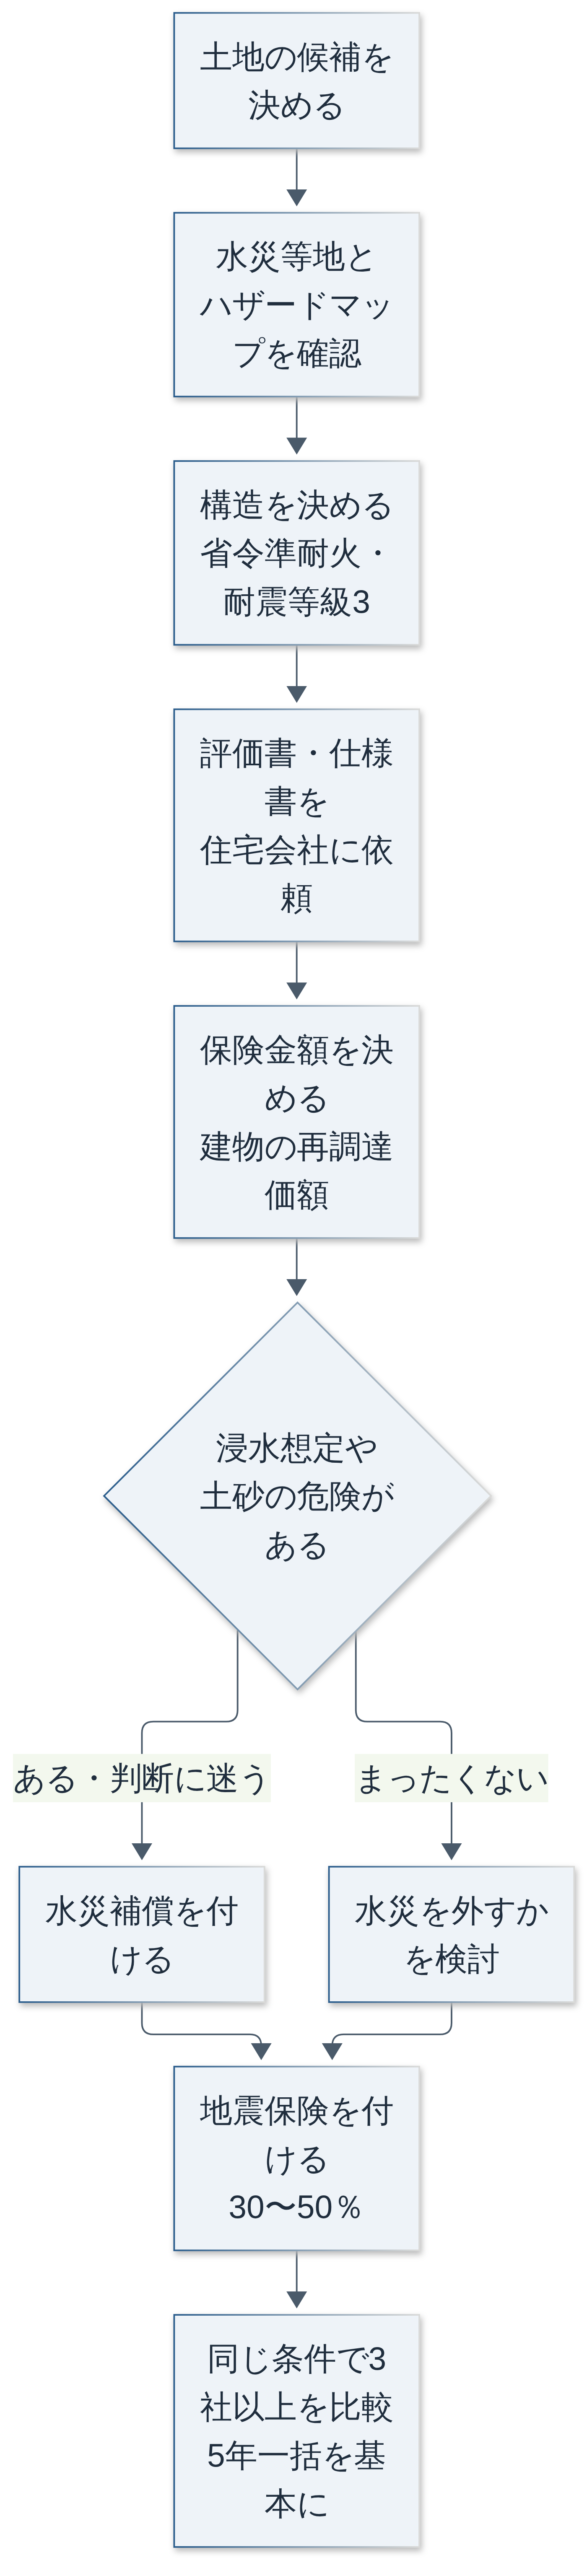
編集部の目安では、見積もりの依頼は引き渡しの1〜2か月前。住宅ローンの実行(決済)の日までに保険の契約を求める金融機関が一般的なので、ぎりぎりになると比べる時間がなくなります。住宅ローンの選び方は変動金利と固定金利の選び方で取り上げています。
保険金額は「建て直す費用」で決める
保険金額は、建物を建て直すのにいくらかかるか(再調達価額)で決めるのが基本です。土地の値段は含めません。建築の請負金額から外構や諸費用を除いた額が出発点になります。
保険金額を低く抑えれば保険料は下がりますが、全焼したときに建て直せない額しか受け取れなくなります。逆に高くしすぎても、実際の損害額を超えて保険金は出ません。保険料を下げたいなら、保険金額ではなく免責金額や特約で調整するほうが筋がよい、と私たちは考えています。
家財の保険は建物とは別の契約です。家族構成によって必要な額が変わるので、建物の金額に引っ張られず、持ち物の量から決めてください。地震保険の金額は、建物・家財それぞれの火災保険金額の30〜50%の範囲になります。
- 土地探し水災等地を確認候補地ごとに等地とハザードマップを見る
- 設計構造と等級を決める省令準耐火・耐震等級3と評価書の要否を確認
- 引き渡し2か月前見積もり依頼同じ条件で3社以上。書類の写しを添える
- ローン実行前契約・保険料の支払い金融機関が求める期日を確認
- 引き渡し日補償の開始保険期間の始まりを引き渡し日にそろえる
- その年の年末地震保険料控除年末調整か確定申告で申告
屋根と外壁の材料も、長い目で見ると保険と無関係ではありません。風災や雹(ひょう)の被害を受けやすいのは屋根と外壁です。素材ごとの強さとメンテナンスの周期は屋根材の比較と外壁材の30年比較で見られます。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
契約前に聞かれやすい4つのこと
- Q火災保険は住宅ローンを組むと必ず入らないといけませんか?
- A
法律で加入が義務づけられているわけではありませんが、多くの金融機関は融資の条件として、建物に火災保険をかけることを求めています。地震保険は任意のことが多いので、付けるかどうかは自分で判断します。
- Q建売住宅と注文住宅で保険料は変わりますか?
- A
建て方の違いそのものでは変わりません。保険料を左右するのは所在地、構造、築年数、保険金額、補償の範囲です。建売住宅でも省令準耐火や耐震等級3の書類があれば同じように使えます。買う前に書類の有無を確かめてください。両者の違いは建売と注文住宅の違いで比べています。
- Q引き渡しの前に値上げが発表されたら、早めに契約したほうが得ですか?
- A
新築の火災保険は、建物を引き渡される日から補償が始まるように契約するのが一般的で、値上げを避けるために何か月も前倒しすることは難しいのが実情です。値上げの影響を小さくしたいなら、引き渡しの時点で5年契約を選ぶほうが現実的でしょう。
- Q太陽光パネルは火災保険の対象になりますか?
- A
扱いは保険会社や商品によって違います。屋根に載せる予定があるなら、見積もりの依頼時にパネルの容量と設置費を伝え、建物の保険金額に含めるのか、別の扱いになるのかを確かめてください。費用の目安は新築の太陽光と蓄電池にまとめています。
最後に
火災保険の値上げは、新築を建てる人がコントロールできない話に見えます。けれど、土地を選び、構造を決め、書類をそろえる段階で、保険料の多くは決まっています。
私たちが新築で優先をすすめるのは、耐震等級3の評価書です。地震保険が半額になるうえ、家そのものの安全につながる。お金と安全が同じ方向を向く数少ない選択肢だからです。
保険の見積もりは、家の見積もりと同じ時期に始めるくらいでちょうどいい。そう考えておくと、引き渡し直前に慌てずに済みます。家の性能を決める打ち合わせの席で、「この仕様だと保険の構造区分はどうなりますか」と一言聞いてみてください。答えられる住宅会社は、書類の用意にも慣れています。
参考・出典
- 損害保険料率算出機構『火災保険参考純率』(届出一覧)
- 損害保険料率算出機構『火災保険参考純率 改定のご案内』(2023年6月)、『住宅向け火災保険参考純率の水災料率を細分化します』(2023年6月)
- 損害保険料率算出機構『火災保険参考純率 改定のご案内』(2021年6月)、『火災保険参考純率 改定のご案内』(2019年10月)
- 損害保険料率算出機構『火災保険 水災補償付帯率』『水災等地検索』
- 損害保険料率算出機構『地震保険基準料率』『地震保険基準料率表』(2021年6月届出)
- 財務省『地震保険制度の概要』
- 日本損害保険協会『過去の主な風水災等による保険金の支払い』(2026年3月末現在)
- 住宅金融支援機構『技術基準・検査ガイドブック(一戸建て住宅等用)』(2026年4月版)
- 国土交通省・国土地理院『ハザードマップポータルサイト』
参照日: 2026年11月11日