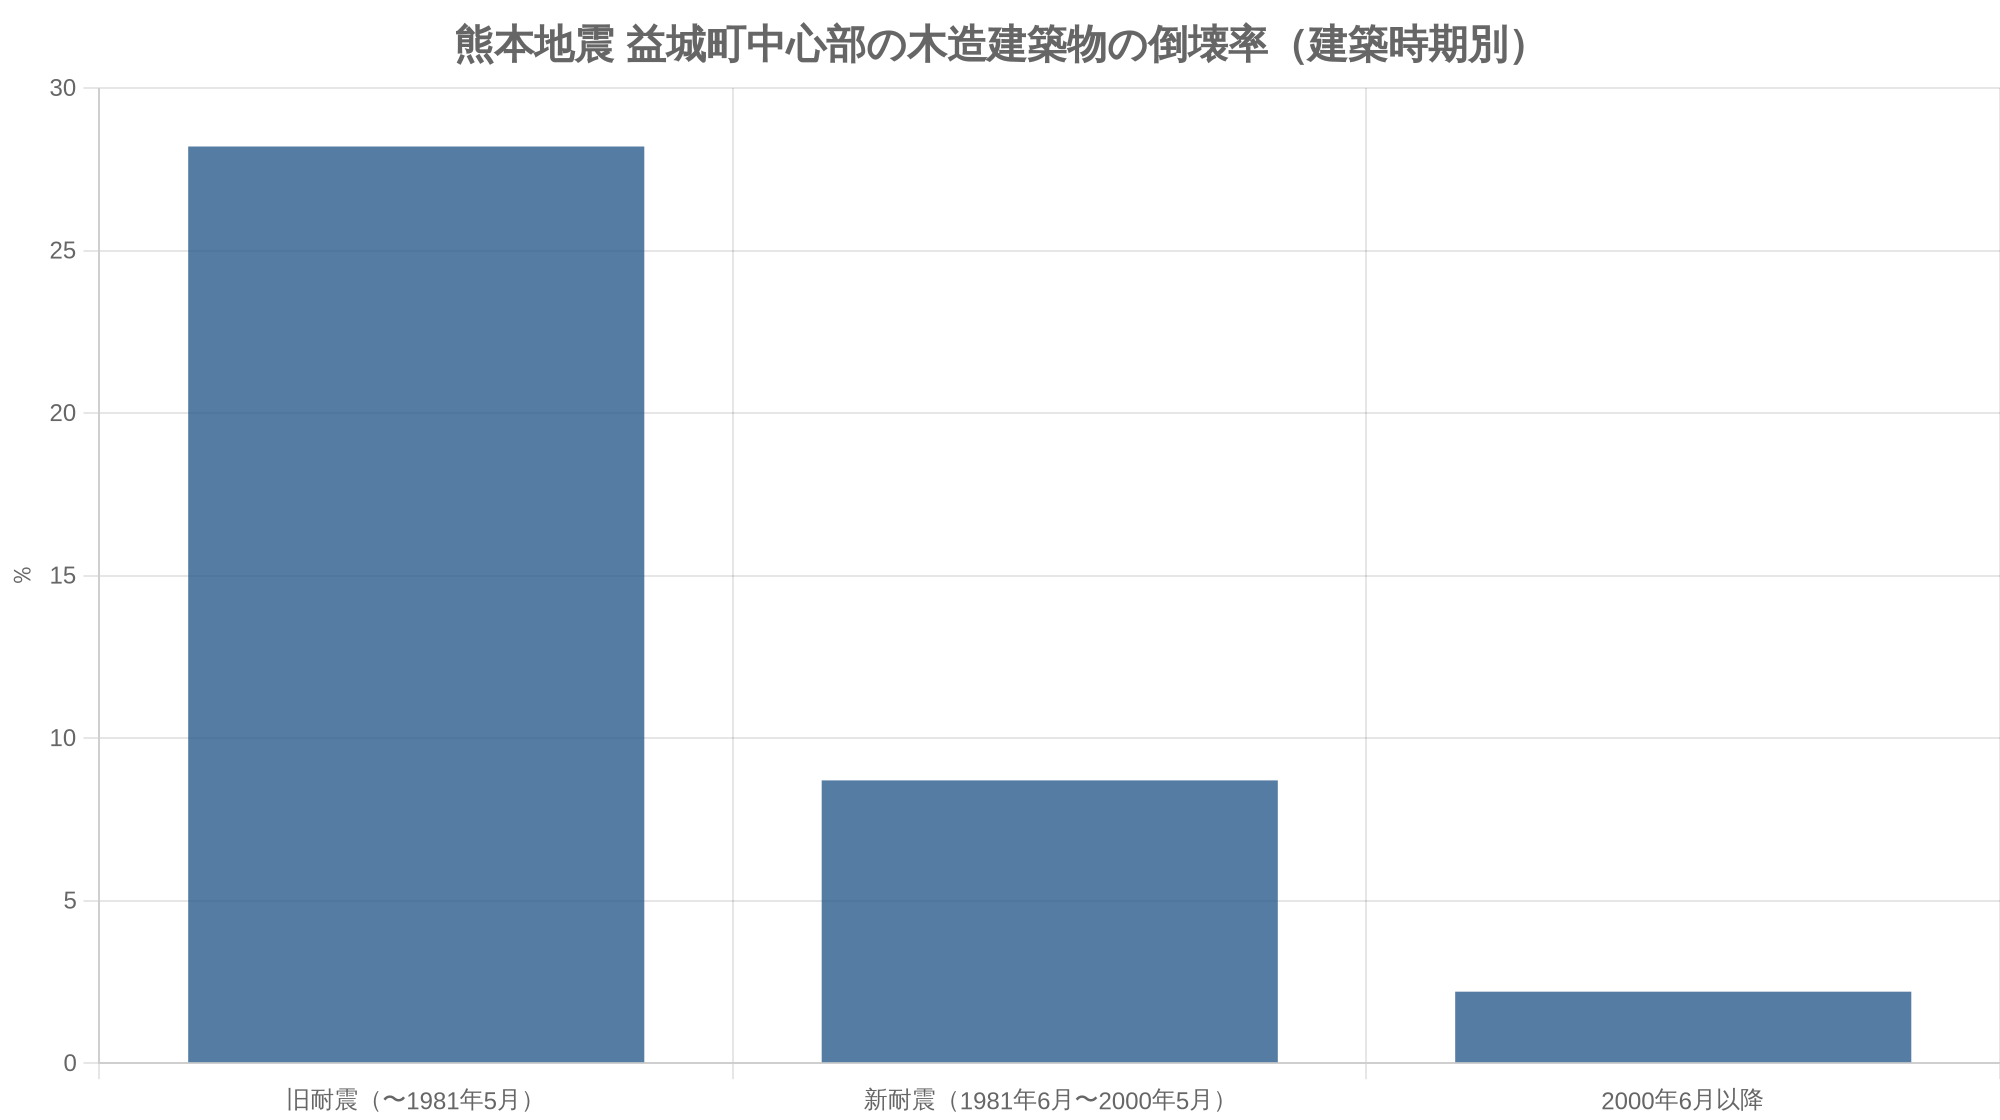
震度7を2回受けた熊本県益城町の中心部で、2000年6月以降に建った木造住宅の倒壊率は2.2%でした。1981年5月以前の旧耐震の家は28.2%です。
出典: 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年)
この差を生んだのは、制震ダンパーでも免震装置でもありません。壁の量と金物で踏ん張る、ふつうの「耐震」の進歩でした。
耐震・制震・免震は、同じはしごの3段ではない、というのが私たちの見方です。耐震はすべての家にある土台、制震はそこに足す装備、免震は揺れの入り方そのものを変える別の仕組み。この前提で、仕組みと費用のかかり方、地震保険で戻ってくるお金、選ぶ順番を木造住宅に絞って並べます。
3つの違いを1枚の表に
まず全体像です。装置の名前より、「揺れに対してどう振る舞うか」で覚えると混乱しません。
| 方式 | 揺れへの対し方 | 主な仕掛け | 木造戸建てでの位置づけ | 地震保険の割引 |
|---|---|---|---|---|
| 耐震 | 揺れに耐える | 耐力壁・筋かい・接合金物・基礎 | すべての家が対象(建築基準法) | 耐震等級3で50%、2で30%、1で10% |
| 制震 | 揺れを吸い取る | ダンパー(ゴム・油圧・鋼材など) | 耐震に足す装備 | 制震そのものの割引はない |
| 免震 | 揺れを伝えない | 建物と基礎の間の免震装置 | 採用はまだ少数 | 免震建築物で50% |
出典: 財務省『地震保険制度の概要』。位置づけの列は編集部の整理
右端の列に注目してください。財務省が定める地震保険の割引は、免震建築物・耐震等級・耐震診断・建築年の4種類で、制震という区分はありません。ダンパーを入れても、保険料はその家の耐震等級で決まります。
割引は重複せず、当てはまるもののうち1つだけ。耐震等級3の家と免震建築物は、どちらも上限の50%です。
出典: 財務省『地震保険制度の概要』
耐震は土台。強さは「等級」で比べられる
耐震は、柱と梁の骨組みに耐力壁や筋かいを入れ、金物でつなぎ、建物全体を固くして揺れに耐える方式です。建築基準法を満たした時点で、どの家も耐震構造になっています。
強さの物差しは、住宅性能表示制度の耐震等級。建築基準法の想定する大地震の力を1倍として、等級2は1.25倍、等級3は1.5倍の力に対して倒壊・崩壊しない程度かを確かめます。詳しい比べ方は耐震等級3の費用とメリットで掘り下げました。
出典: 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年) ※参考欄の耐震等級の説明
冒頭の数字を、年代ごとに並べ直すと次のとおりです。
| 建てられた時期(木造) | 倒壊・崩壊の割合 | 棟数 |
|---|---|---|
| 1981年5月以前(旧耐震) | 28.2% | 214棟 |
| 1981年6月〜2000年5月 | 8.7% | 76棟 |
| 2000年6月以降 | 2.2% | 7棟 |
出典: 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年)。益城町中心部の調査
同じ報告書では、2000年10月以降に耐震等級3で建てられた木造住宅16棟のうち14棟が無被害で、残る2棟も軽微・小破にとどまりました。棟数は少ないものの、制震や免震を足す前に、等級でどこまで強くできるかが効いてくることが読み取れます。
出典: 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年)
屋根の重さと壁の配置も、耐震の一部
耐震の性能は壁の量だけで決まるものではありません。屋根が重いほど揺れで建物にかかる力は大きくなり、壁が片側に寄っていればねじれが生じます。屋根材の重さの違いは屋根材の比較で整理しています。
つまり耐震は、間取りを決める段階でほぼ勝負がつく方式です。
制震は「揺れを熱に変える」追加装備
制震は、壁の中にダンパーを入れ、建物が揺れたときのエネルギーを熱に変えて吸い取る方式です。ダンパーの中身はメーカーごとに違い、高減衰ゴム、オイル(油圧)、鋼材などがあります。
住友ゴム工業は2026年4月、高減衰ゴムを使う新製品「MIRAIE S」を発表しました。京都大学防災研究所で実物大の建物に震度7相当の揺れを10回続けて加え、設計上の安全限界とする変形角1/30に達しなかったとしています。加えた揺れは熊本地震の前震と本震の観測波です。同社は、2012年3月〜2024年12月の新築木造戸建て用制震ダンパーの供給実績で国内1位としています。
出典: 住友ゴム工業『住宅用制震ダンパー「MIRAIE S」を発表』(2026年4月15日)
ここから見えるのは、制震が狙う場面です。1回の大地震を耐えるだけなら耐震で足ります。前震と本震、続く余震のように何度も揺さぶられると、金物のゆるみや壁の傷みが積み重なる。その積み重ねを減らすのがダンパーの役目だと、編集部は受け止めています。
「耐震等級に入るか」は製品で違う
制震壁の中には、国土交通大臣の認定を受けた耐力壁として扱える製品もあれば、耐力壁の計算には含めない製品もあります。等級を上げる手段として数えるのか、等級とは別のおまけとして足すのか。見積もりの段階で設計者に確かめたい点です。
後から入れられるのも制震の強みです。既存住宅向けの製品もあり、壁を開ける工事が伴うので、耐震改修や内装のやり替えと同時に行うのが現実的でしょう。
免震は建物を地面から切り離す。戸建てでは少数派
免震は、基礎と建物の間に積層ゴムやすべり支承などの免震装置を置き、地面の揺れが建物に直接伝わらないようにする方式です。建物はゆっくりと横に動き、室内の揺れは小さくなります。
ただ、戸建てでの採用は多くありません。建築研究所の2012年の資料では、日本免震構造協会の調べとして、免震構造の戸建て住宅は約4,000棟、戸建て以外の建築物は約2,700棟とされています。
出典: 建築研究所 斉藤大樹『世界各国の免震建築物の現状と設計法の国際比較』(2012年、数値は日本免震構造協会調べ)
比べる時期は異なりますが、日本木造住宅産業協会の会員会社だけで、2024年度に建てた戸建て住宅は72,325戸でした。1年分の一部と比べても、免震の戸建てがどれほど少ないかが分かります。
出典: 日本木造住宅産業協会『2024年度木住協自主統計調査 報告書のお知らせ』(2025年)
敷地と点検の条件が先に来る
免震の家は揺れのときに建物が横へ動くので、周りに動ける隙間が要ります。狭い敷地や隣家との距離が近い土地では、計画そのものが難しくなる。装置の点検も前提になり、地下室のように基礎の下を使う計画とは両立しにくい方式です。
地震保険の免震建築物割引は、住宅の品質確保の促進等に関する法律(品確法)にもとづく免震建築物が対象です。免震装置を付けただけでなく、住宅性能評価で免震建築物と確かめられていることが条件になります。
出典: 財務省『地震保険制度の概要』
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


費用の差はどこで生まれる?
制震ダンパーと免震装置の価格は、主なメーカーの公式サイトや発表資料では公表されていません。ここでは相場の金額は書かず、どこにお金がかかるかと、地震保険で毎年いくら変わるかを数字で示します。
| かかる項目 | 耐震(等級を上げる) | 制震 | 免震 |
|---|---|---|---|
| 設計・計算 | 構造計算や性能評価の手間 | 配置の検討(耐震の計算は別に要る) | 免震層の設計・評価 |
| 材料・装置 | 壁・金物・基礎の補強分 | ダンパー本体と取付金物 | 免震装置・基礎の追加 |
| 工事 | 通常の工程の中で増える | 壁の中への取り付け | 基礎まわりの工事が増える |
| 建てた後 | とくになし | 製品ごとの保証・点検条件 | 定期点検が前提 |
編集部の整理。金額はメーカー・会社ごとの見積もりで確認する
見積もりを取るときは、3方式の金額を同じ表に並べてもらうのが早道です。耐震等級3の取得費用を別の行に分けてもらえば、制震や免震に払う分がいくらなのかが見えます。見積書の読み方は注文住宅の見積もりの見方にまとめています。
地震保険料は、等級と構造で3倍開く
お金の面で確実に比べられるのは、地震保険です。財務省の基本料率では、保険金額1,000万円・1年あたり、東京都の木造など(ロ構造)が41,100円、鉄骨・コンクリート造など(イ構造)が27,500円。木造でも省令準耐火構造などに当たればイ構造になります。
出典: 財務省『地震保険の基本料率』
| 割引の種類 | 割引率 | ロ構造(木造など) | イ構造(省令準耐火など) |
|---|---|---|---|
| 割引なし | 0% | 41,100円 | 27,500円 |
| 建築年割引・耐震等級1 | 10% | 36,990円 | 24,750円 |
| 耐震等級2 | 30% | 28,770円 | 19,250円 |
| 耐震等級3・免震建築物 | 50% | 20,550円 | 13,750円 |
出典: 財務省『地震保険の基本料率』、財務省『地震保険制度の概要』。東京都・保険金額1,000万円・1年で編集部が試算
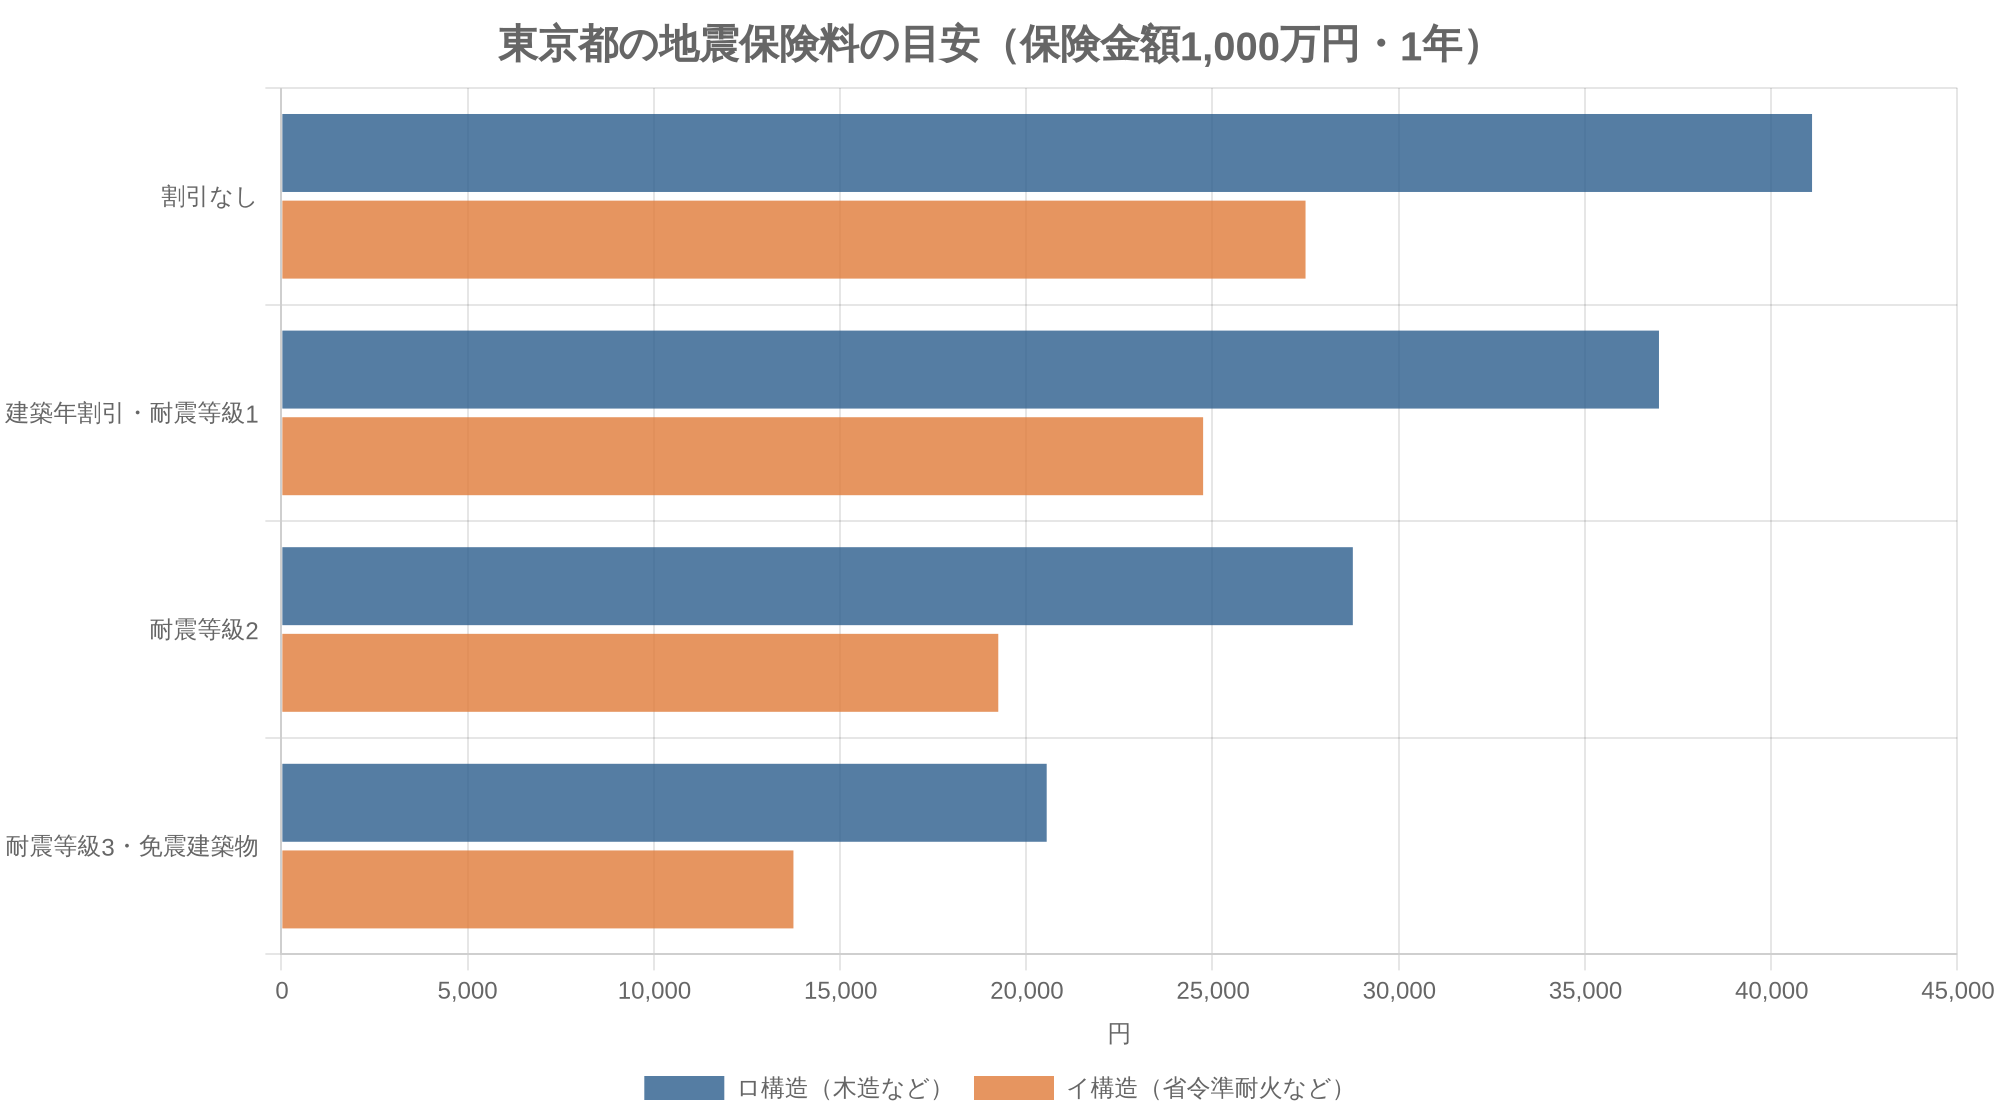
割引なしのロ構造(41,100円)と、等級3のイ構造(13,750円)では、およそ3倍の差です。地震保険の保険金額は火災保険の30〜50%の範囲で、建物は5,000万円が上限。火災保険を2,000万円で掛けて地震保険を1,000万円にした家なら、この表の金額がそのまま毎年の目安になります。
出典: 財務省『地震保険制度の概要』
地域でも差は大きく、大阪府・愛知県・宮城県のロ構造は19,500円、北海道・福岡県は11,200円です。高知県・徳島県のロ構造は東京都と同じ41,100円。料率の高い地域ほど、等級3の50%割引が効いてきます。
出典: 財務省『地震保険の基本料率』
ここで、制震には保険の割引がない点を思い出してください。ダンパーの費用は保険料では回収できず、地震のあとの補修を減らすための出費として考えることになります。
中古住宅を買うなら、割引の根拠を先に確かめる
中古の木造住宅では、性能評価書がない家も珍しくありません。その場合に使える割引は2つです。1981年6月1日以降に新築された建物なら建築年割引で10%。それ以前の家でも、地方公共団体などの耐震診断や耐震改修の結果、1981年6月1日施行の耐震基準を満たすと分かれば耐震診断割引で10%になります。
出典: 財務省『地震保険制度の概要』
10%と50%の差は、東京都のロ構造で年16,440円。物件を比べるときに、評価書の有無を条件の1つに入れておくと、買ったあとの保険料まで読めます。
いま住んでいる家なら、税の控除がある
1981年5月31日以前の旧耐震基準で建てた家を、いまの基準に合うよう耐震改修すると、所得税の特例控除が使えます。標準的な工事費用相当額のうち250万円までの10%、つまり最大25万円が控除され、期限は2028年12月31日までです。補助金を受けた場合は、その額を差し引いた金額が対象になります。
出典: 国土交通省『耐震改修に係る所得税額の特例控除』
建て替えと改修のどちらが得かは、築年数と基礎の状態で変わります。比べ方は建て替え費用と解体の相場で、住宅ローン控除との関係は住宅ローン控除の最新ルールで確かめてください。
選ぶなら「等級3→制震→免震」の順で
新築の木造住宅で迷ったときの順番を、図にしました。30坪・2階建て・4人家族の注文住宅を想定しています。
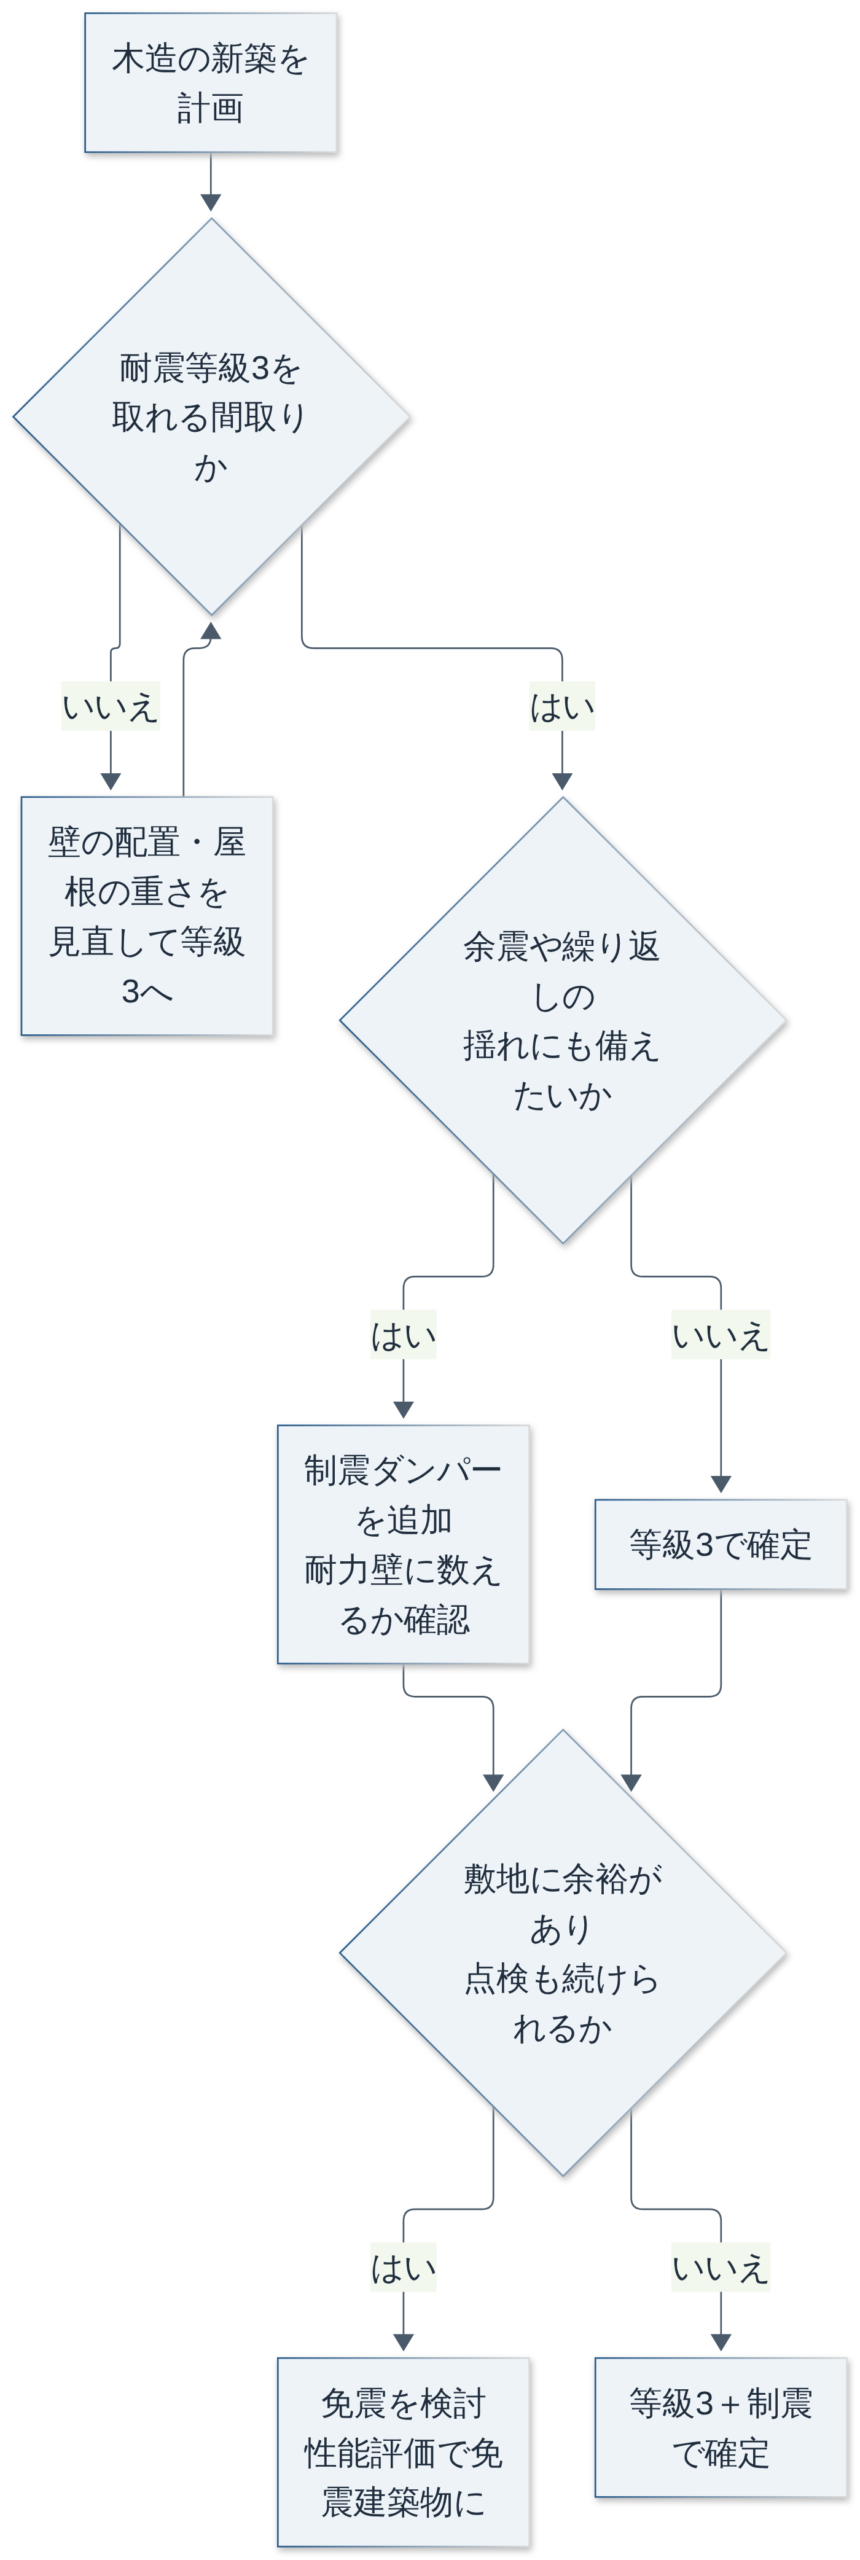
最初の分かれ道で等級3にこだわるのは、保険料の割引、熊本地震のデータ、さらに長期優良住宅の基準とも結びつくからです。長期優良住宅の条件は長期優良住宅の基準と税の優遇で確かめられます。
編集部は、予算が限られるなら制震より先に等級3へお金を回すことをすすめています。制震は等級3の家に足してこそ意味がある装備で、等級1の家を制震で補う発想とは別物だからです。
免震は最後の選択肢。ただ、病院や精密機器のある家、揺れそのものを小さくしたい事情がある家では、最初から検討する価値があります。ここは意見が分かれるところです。
会社選びで聞いておきたいこと
- 耐震等級3は「相当」ではなく、住宅性能評価書で取得するか
- 制震ダンパーは耐力壁として計算に入れるか、別枠か
- 免震を扱った実績と、点検を誰が何年続けるか
工務店とハウスメーカーでは、標準仕様に含まれる範囲が違います。違いは工務店とハウスメーカーの違いで比べました。2025年4月からは木造2階建ての構造審査が厳しくなっているので、4号特例の縮小も目を通しておくと話が早く進みます。引き渡し後の保証の範囲は住宅完成保証の記事が参考になります。
細かい疑問に答えます
- Q「制振」と「制震」は何が違いますか?
- A
仕組みは同じで、表記の違いです。メーカーによって「制振装置」「制震ダンパー」と呼び方が分かれています。見積書で名前が違っても、揺れのエネルギーを吸い取る装置という点は変わりません。
- Q免震の家なら、家具の固定は要りませんか?
- A
免震でも揺れがゼロになるわけではなく、建物はゆっくり動きます。背の高い家具や吊り戸棚は、どの方式の家でも固定しておくのが安全です。
- Q地震保険の割引は、何もしなくても付きますか?
- A
付きません。耐震等級割引や免震建築物割引を受けるには、住宅性能評価書など等級や免震建築物であることを示す資料を保険会社に出す必要があります。資料の種類は保険会社か代理店で確認してください。
- Q平屋でも制震ダンパーは必要ですか?
- A
平屋は2階建てより揺れの影響を受けにくい形ですが、必要かどうかは間取りと壁の量で決まります。まず耐震等級3を確かめ、そのうえで足すかどうかを決める順番は2階建てと同じです。平屋と2階建ての比べ方は平屋と2階建ての比較にまとめました。
最後に
3つの方式は、どれか1つを選ぶものではありません。耐震で土台をつくり、制震を足すかを決め、条件がそろえば免震を考える。この順番で見積もりを並べれば、払うお金と得られる安心の対応が見えてきます。
建物の総額の目安は注文住宅の坪単価から見当をつけられます。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 財務省『地震保険制度の概要』
- 財務省『地震保険の基本料率』
- 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年)
- 国土交通省『耐震改修に係る所得税額の特例控除』
- 建築研究所 斉藤大樹『世界各国の免震建築物の現状と設計法の国際比較』(2012年)
- 日本木造住宅産業協会『2024年度木住協自主統計調査 報告書のお知らせ』(2025年8月28日)
- 住友ゴム工業『住宅用制震ダンパー「MIRAIE S」を発表』(2026年4月15日)
参照日: 2026年11月2日