物件サイトで同じ駅の家を探すと、新築の建売は4,000万円台、築20年を超えた中古の一戸建ては2,000万円台。差が大きすぎて、かえって迷ってしまいます。
中古を買って直すほうが本当に安いのか。それは「どこまで直すか」と「いつ建った家か」でほぼ決まります。住宅金融支援機構と国土交通省の調査で価格の差を確かめ、築年数で変わる税金と補助金の線、見えない傷みへの備え方まで、順に見ていきます。
平均の購入価格は、中古戸建が新築建売より約1,430万円安い
フラット35を使って家を買った人の調査から、住宅の種類ごとの平均を並べました。全国の平均値です。
| 種類 | 購入価額(平均) | 住宅面積 | 年収倍率 |
|---|---|---|---|
| 中古戸建(平均築22.7年) | 2,782.5万円 | 114.8㎡ | 5.3倍 |
| 建売住宅 | 4,214.8万円 | 100.4㎡ | 6.9倍 |
| 土地付注文住宅 | 5,312.9万円 | 110.3㎡ | 7.8倍 |
| 中古マンション(平均築28.7年) | 3,601.7万円 | 70.7㎡ | 5.6倍 |
| 新築マンション | 5,881.5万円 | 67.7㎡ | 7.5倍 |
出典: 住宅金融支援機構『2025年度 フラット35利用者調査』(2026年)。土地付注文住宅は建設費と土地取得費の合計
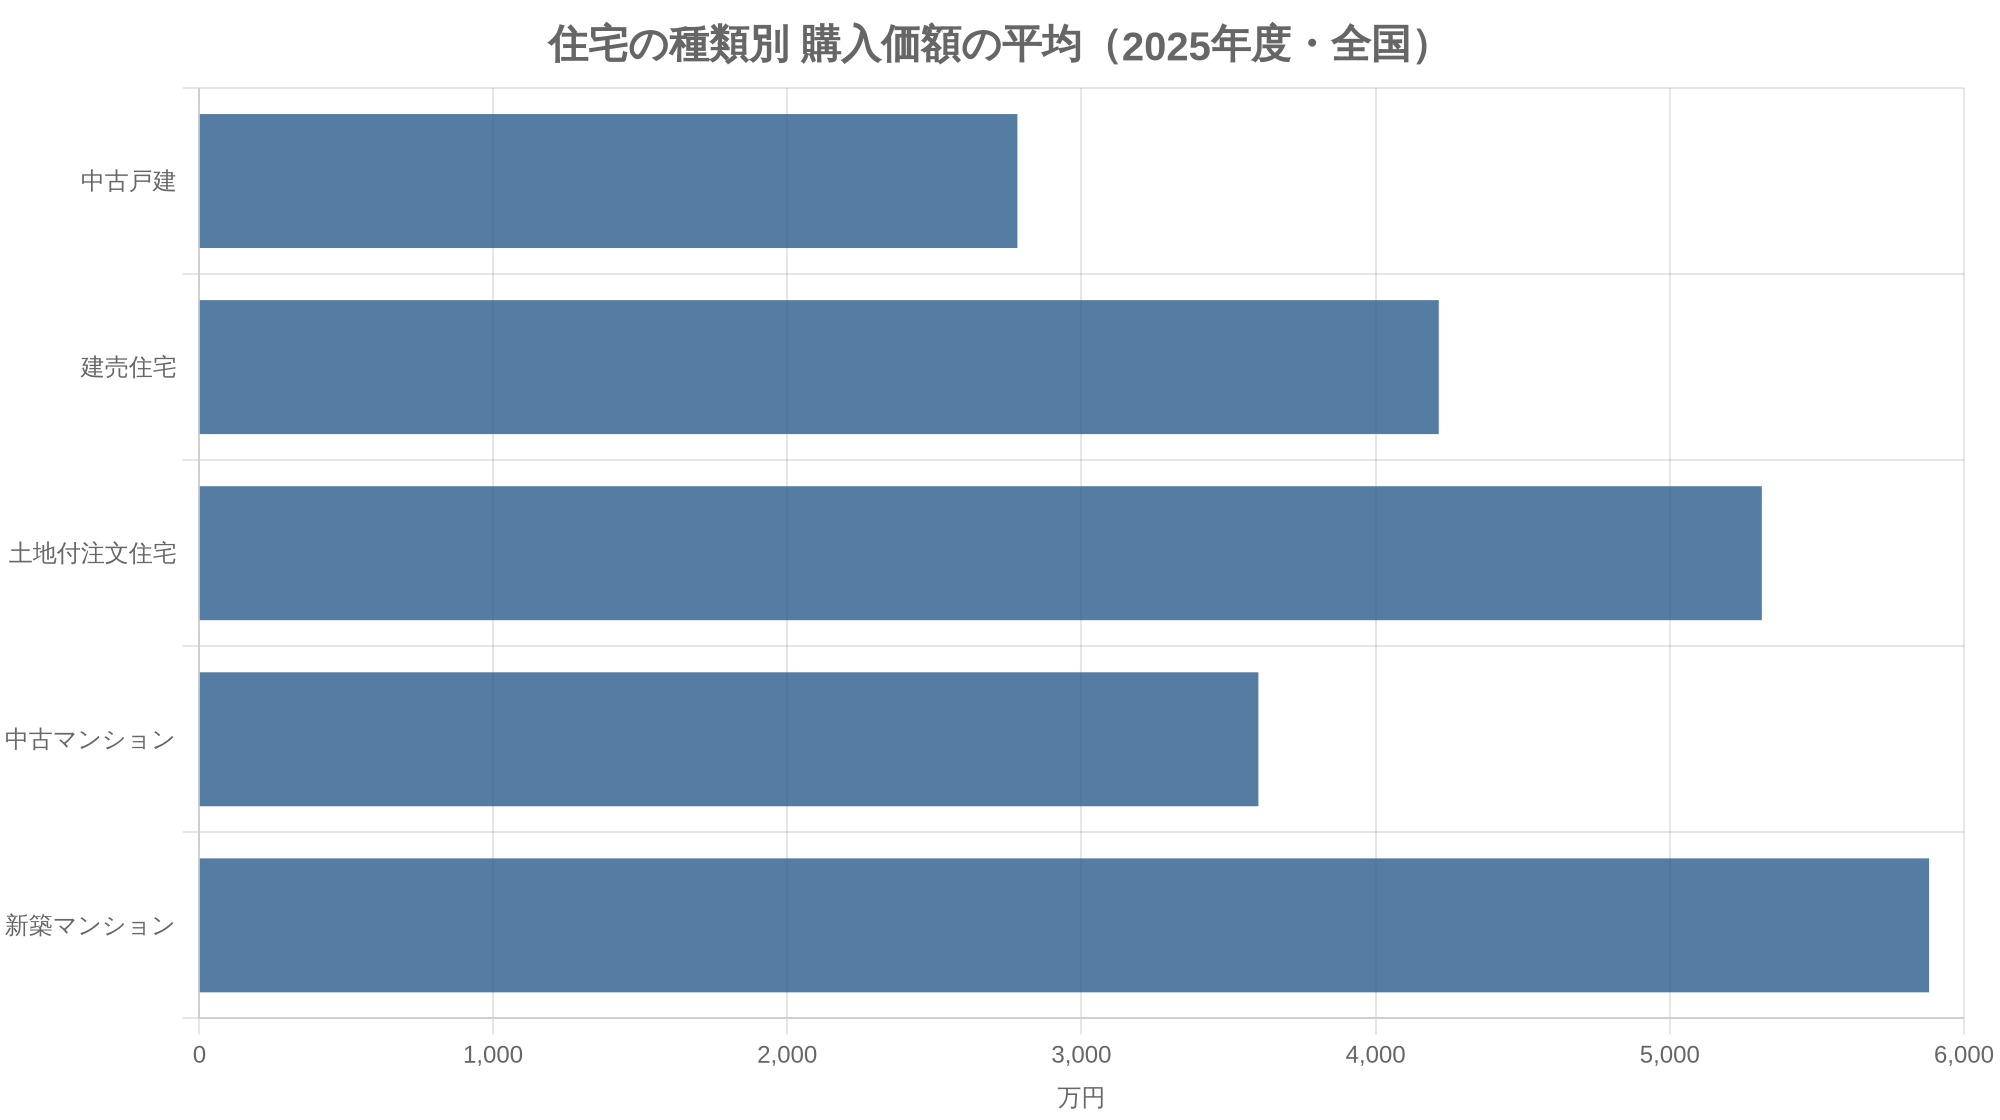
中古戸建と建売住宅の差は約1,432万円。しかも中古戸建のほうが面積は14㎡ほど広い。この差額のなかで、どこまで直せるかが比べ方の中心になります。
ただし、中古戸建の2,782.5万円には購入後の工事費が含まれていません。国土交通省の住宅市場動向調査によると、三大都市圏で中古の一戸建てを買った世帯のうち45.8%が、購入後に(1年以内の予定を含めて)リフォームをしています。売主が売る前に直していた例まで含めると、購入の前後いずれかで工事が入った家は71.8%でした。
出典: 国土交通省『令和7年度 住宅市場動向調査 報告書』(2026年、既存住宅・分譲住宅は三大都市圏)
フラット35の利用者で見ても、2025年度に最も多かった融資区分は中古住宅(中古マンション・中古戸建)で35.9%。中古を選ぶのは、もう少数派ではありません。
出典: 住宅金融支援機構『2025年度 フラット35利用者調査』(2026年)
「中古+工事費」で比べないと、安さは分からない
比べる式は単純です。中古は「購入価格+工事費+諸費用」、新築は「購入価格(注文住宅なら土地代+建築費)+諸費用」。前者が後者より小さければ中古が安い、ということになります。
問題は工事費の幅です。国土交通省の同じ調査では、自宅をリフォームした世帯の工事費は平均170万円、中央値は70万円でした。これは水回りの交換や外壁の塗装などを含む一般的なリフォームの数字で、間取りから変える全面的な改修とは規模がまったく違います。全面改修の工事費を全国規模でまとめた公的な統計は、ここでは確認できませんでした。
出典: 国土交通省『令和7年度 住宅市場動向調査 報告書』(2026年、既存住宅・分譲住宅は三大都市圏)
そこで、全国平均の差額1,432万円を「直すための予算の上限」と考えて、工事の範囲ごとに整理してみます。
| 工事の範囲 | 主な内容 | 総額の見え方 | 向いている家 |
|---|---|---|---|
| 表面だけ | 内装・水回り設備の交換 | 新築との差はほぼ残る | 築浅で傷みが少ない家 |
| 性能まで | 上記+窓・断熱・耐震補強 | 差は縮むが、補助金で一部戻る | 1982年〜2000年代の家 |
| 骨組みから | 間取り変更・配管更新・全面改修 | 差が消えることもある | 立地は良いが傷みが大きい家 |
この表に金額を入れていないのは、同じ「全面改修」でも家の大きさ、傷み具合、地域の工事単価で数百万円単位の差が出るからです。物件を決める前に施工会社へ概算を頼み、購入価格と足した額を新築の見積もりと並べるのが、いちばん確実な方法です。注文住宅の総額の組み立て方は注文住宅の諸費用の内訳、建売との違いは建売と注文住宅の違いで整理しています。
編集部は、総額がほぼ同じになるなら「性能まで」の範囲で直す中古を検討する価値が高いと考えています。浮いた分を窓と断熱に回せば、新築に近い暖かさを目指せるからです。
築年数で変わる3つの線:1982年、1991年、2016年
中古の家は、建った年によって使える税金の優遇や補助金の上限が変わります。物件を見るときに建築年を最初に確かめたい理由はここにあります。
| 建築年 | 住宅ローン控除 | みらいエコ住宅2026(リフォーム)の上限 | 見ておきたいこと |
|---|---|---|---|
| 1981年以前 | 耐震基準に適合する証明などが必要 | 100万円/50万円 | 耐震診断と補強の費用 |
| 1982年〜1991年 | 対象(床面積50㎡以上など) | 100万円/50万円 | 断熱・配管の傷み |
| 1992年〜2016年 | 対象 | 80万円/40万円 | 設備の更新時期 |
| 2017年以降 | 対象 | 原則対象外 | 補助より保証の残りを確認 |
出典: 国税庁『No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合』『No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合』、国土交通省『みらいエコ住宅2026事業(リフォーム)』。補助上限は「窓+躯体+設備」の工事/「窓+躯体」の工事。2017年以降でも1999年の省エネ基準を満たさないと証明できれば対象
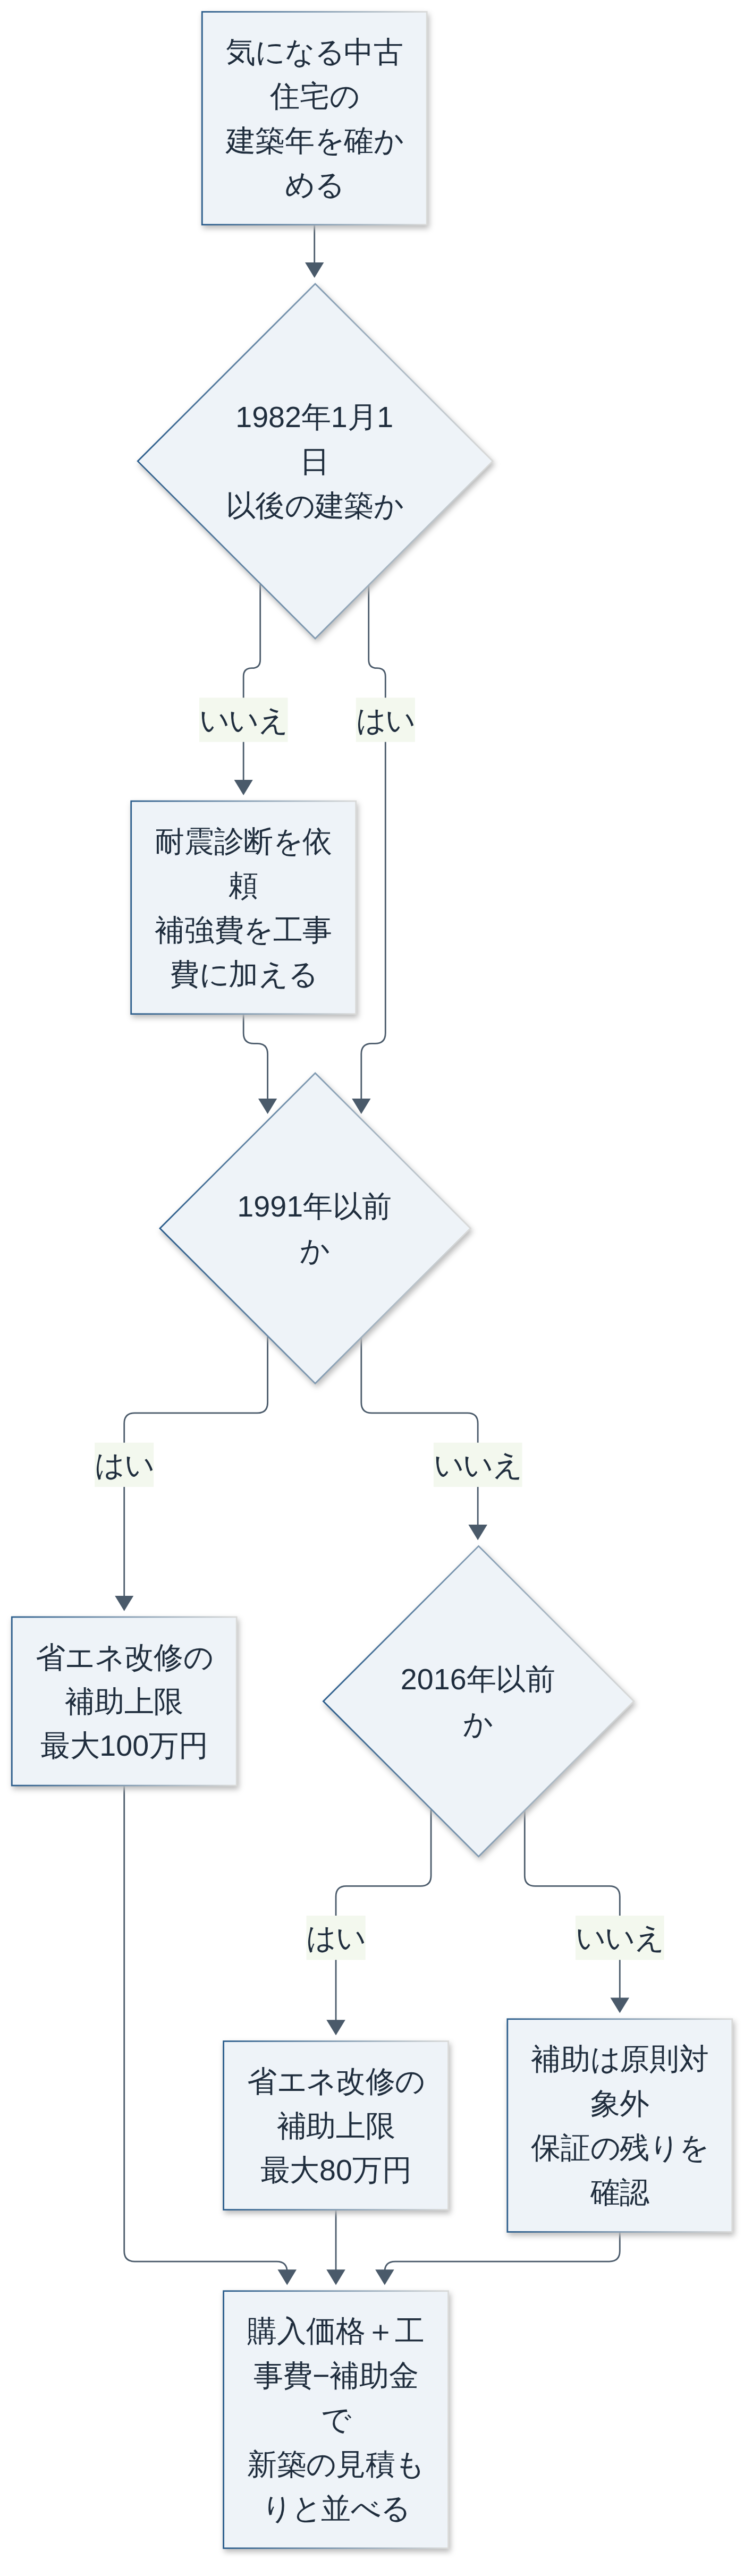
1つ目の線は1982年1月1日。国税庁の案内では、中古住宅で住宅ローン控除を受けるには、この日以後に建てられた家であるか、耐震基準に適合することの証明などが必要です。それより前の家は、耐震補強の費用まで見込んでおく必要があります。
2つ目は1991年(平成3年)と1992年(平成4年)の境目。みらいエコ住宅2026事業のリフォーム補助は、平成3年以前に建った家なら上限が最大100万円、平成4年〜平成28年の家なら最大80万円です。古い家ほど上限が高い仕組みになっています。
3つ目は2016年(平成28年)。この年までに建った家が、みらいエコ住宅2026事業のリフォームの基本的な対象です。
耐震補強の考え方と費用は耐震等級3の費用や制震・免震・耐震の違いも参考になります。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


住宅ローン控除は、2026年から中古が新築に並んだ
意外に知られていないのが税金の扱いです。2026年(令和8年)に住み始める場合、国税庁が示す控除の期間と1年あたりの上限は次のとおりです。
| 住宅の性能 | 新築 | 中古 | 差 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 13年・年31.5万円 | 13年・年24.5万円 | 新築が上 |
| ZEH水準省エネ住宅 | 13年・年24.5万円 | 13年・年24.5万円 | 同じ |
| 省エネ基準適合住宅 | 13年・年14万円 | 13年・年14万円 | 同じ |
| 基準を満たさない住宅 | 原則0年(控除なし) | 10年・年14万円 | 中古が上 |
出典: 国税庁『No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合』『No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合』。子育て世帯・若者夫婦世帯は上限が上がる区分がある。新築の「基準を満たさない住宅」は2023年末までに建築確認を受けたものなどを除く
控除額は年末のローン残高の0.7%です。年14万円の上限は、残高に直すと2,000万円まで、年24.5万円なら3,500万円までが計算の対象になる、という意味になります(編集部の換算)。
ここで効いてくるのが最後の行。今の新築は省エネ基準を満たすのが前提で、満たさない家は控除を受けられません。一方、中古は性能の証明がなくても10年間・年14万円まで控除できます。ZEH水準の証明がとれる中古なら、新築のZEH水準と同じ13年・年24.5万円。
中古で控除を受けるには、取得から6か月以内に住み始めること、床面積が原則50㎡以上であることなども求められます。工事に時間がかかって入居が遅れると条件を外れることがあるので、引き渡しから入居までの工程は早めに組んでおきましょう。
出典: 国税庁『No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合』『No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合』
制度の全体像は住宅ローン控除2026の解説、金利が上がったときの返済額は金利上昇と返済額の試算にまとめています。
補助金は「リフォームか、新築か」のどちらか一方
みらいエコ住宅2026事業には、新築向けとリフォーム向けの両方の補助があります。ただし、リフォームの補助を受けた住宅と同じ住宅で、新築や新築分譲の購入の補助を重ねて受けることはできません。中古を買って直す人はリフォーム側、新築を建てる人や買う人は新築側、と考えればよいでしょう。
リフォームの補助を受けるには、窓や外壁・床などの断熱改修(要件化工事)が必須です。上限は前の章の表のとおりで、窓・躯体の断熱に省エネ設備まで加えた工事なら最大100万円(平成3年以前の家)。交付申請の予約は遅くとも2026年11月16日まで、交付申請は遅くとも同年12月31日までで、どちらも予算に達した時点で締め切られます。
出典: 国土交通省『みらいエコ住宅2026事業(リフォーム)』
これから中古を探し始める場合、2026年の補助金の期限に工事を間に合わせるのはかなり難しい日程です。補助金を当てにした資金計画は組まず、もらえたら工事の範囲を広げる、くらいに考えておくと計画が崩れません。
新築側の補助額はみらいエコ住宅2026事業の解説で、窓の断熱工事の効果は内窓の効果と費用で確かめられます。
「隠れた不具合が心配」への答え方
新築を選んだ人に、なぜ中古にしなかったのかを尋ねた結果があります。新築の分譲戸建を買った世帯の回答です。
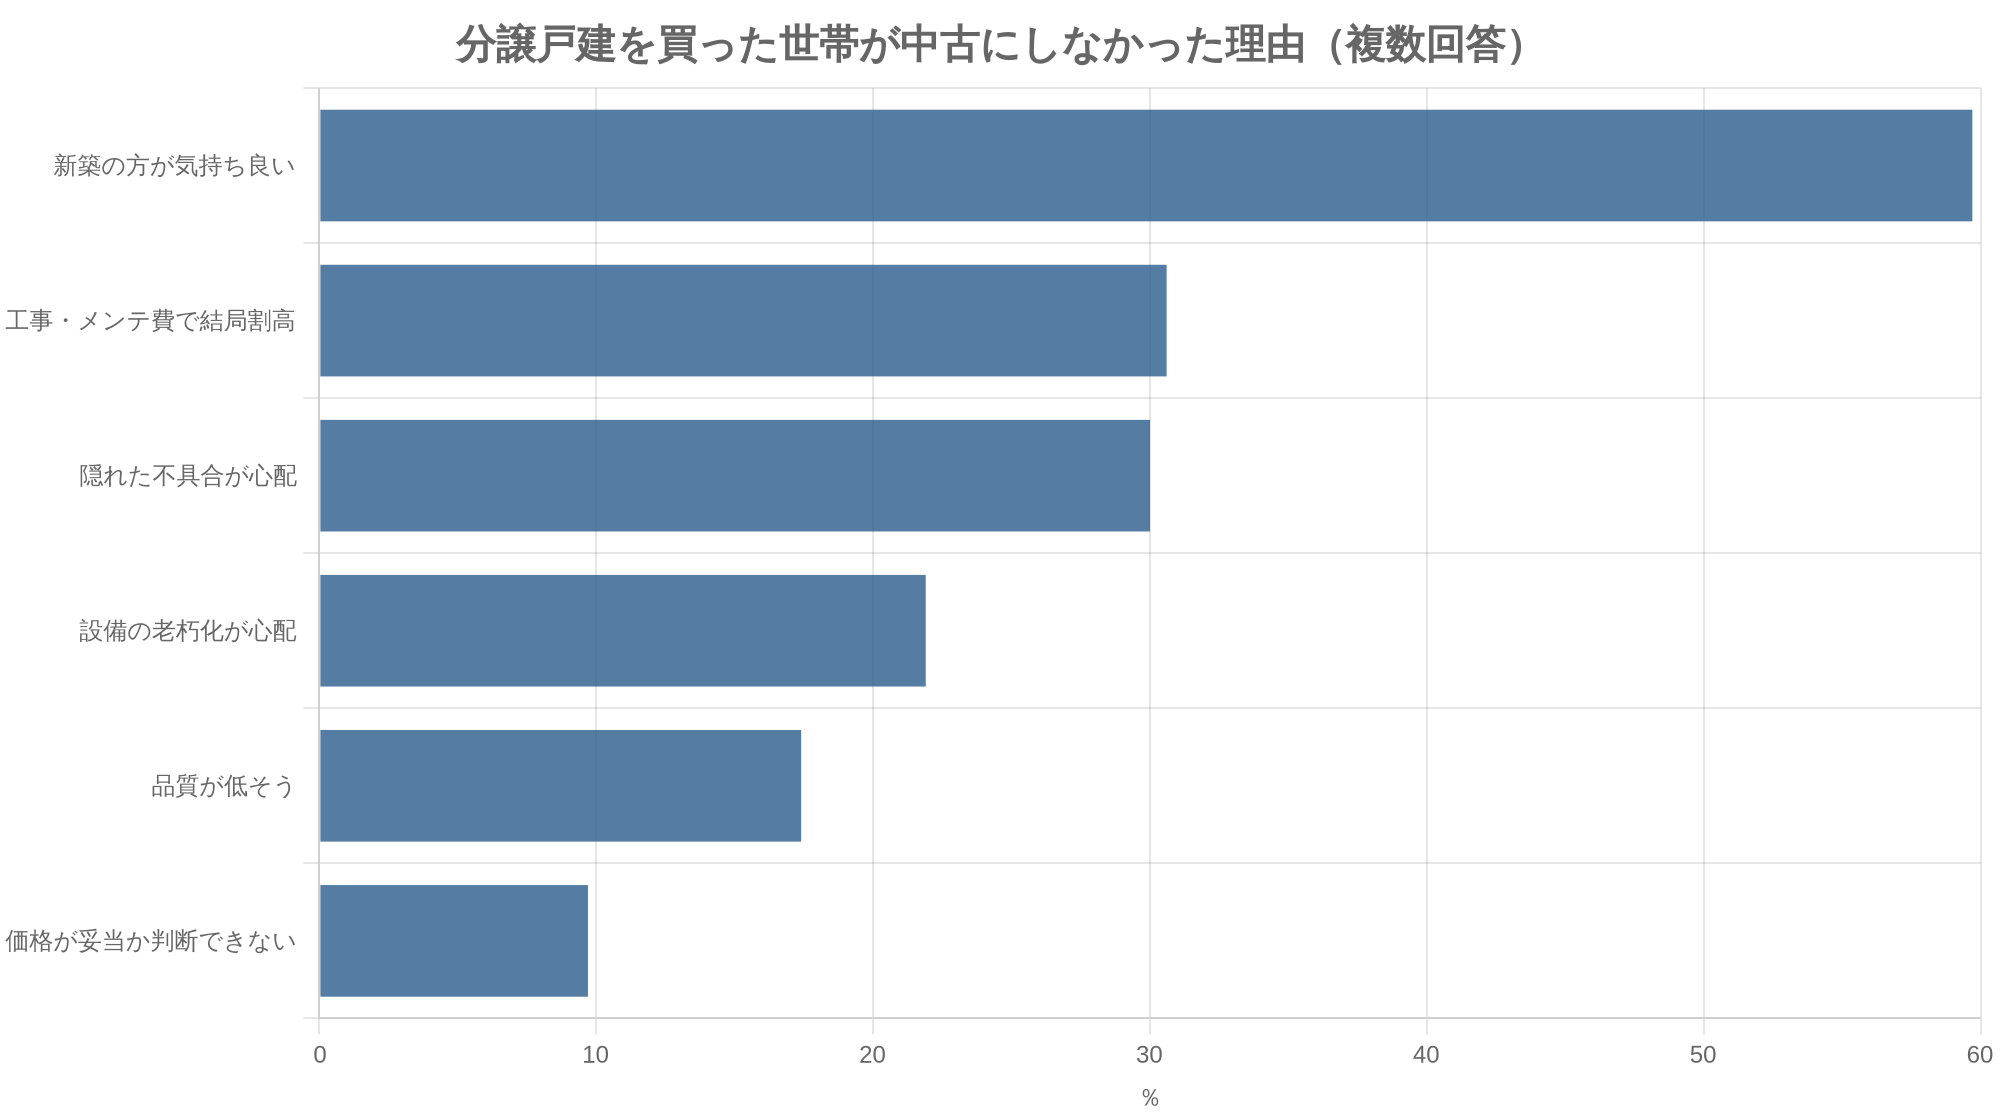
出典: 国土交通省『令和7年度 住宅市場動向調査 報告書』(2026年、既存住宅・分譲住宅は三大都市圏)
気持ちの問題を除けば、上位は「割高になりそう」「不具合が心配」。どちらも、買う前の検査である程度は答えが出せます。
ところが、中古の一戸建てを買った世帯で、建物の状態を専門家が調べるインスペクション(既存住宅状況調査)を行ったのは16.6%(売主が実施した場合を含む)。購入後の不具合に備える既存住宅売買瑕疵保険に入ったのは20.6%でした。
出典: 国土交通省『令和7年度 住宅市場動向調査 報告書』(2026年、既存住宅・分譲住宅は三大都市圏)
私たちは、中古を買って直すなら購入前のインスペクションは省かないほうがよいと考えています。床下や小屋裏の状態が分かれば、工事費の見積もりが現実に近づき、「買ってから想定外の補修が出た」という事態を減らせるからです。
一方、中古を選んだ世帯の理由は「予算的に手頃だった」が70.0%で最も多く、「新築にこだわらなかった」39.9%、「リフォームで快適に住めると思った」29.6%と続きます。価格の安さで選んだ人が多いからこそ、買う前の検査の費用は削らずに残しておきたいところです。
出典: 国土交通省『令和7年度 住宅市場動向調査 報告書』(2026年、既存住宅・分譲住宅は三大都市圏)
新築の保証の仕組みについては住宅完成保証制度で触れています。
どちらが合うかは、立地へのこだわりで分かれる
| こんな人 | 合いやすい選択 | 理由 |
|---|---|---|
| 駅や学区など、住む場所を最優先したい | 中古+リノベーション | 新築用の土地が出にくい地域でも選べる |
| 間取りや性能をゼロから決めたい | 新築(注文住宅) | 構造から設計でき、性能の証明もとりやすい |
| 借入額を抑え、返済の余裕を残したい | 中古+リノベーション | 購入価額の平均が新築より大幅に低い |
| 工事の手間や入居の遅れを避けたい | 新築(建売)または改修済み中古 | 完成した家を見て買える |
| 1981年以前の家が候補にある | 比べてから判断 | 耐震補強の費用で総額が逆転することがある |
年収倍率で見ると、中古戸建は5.3倍、建売住宅は6.9倍、土地付注文住宅は7.8倍。同じ年収なら、中古のほうが借入にゆとりが残りやすいのは確かです。
出典: 住宅金融支援機構『2025年度 フラット35利用者調査』(2026年)
ここは意見が分かれるところですが、編集部は「予算に余裕があっても立地を譲れないなら中古」を一つの基準にしています。建物は直せても、場所は変えられないからです。逆に、住む地域が決まっていて土地も手に入るなら、建て替えという道もあります。費用の目安は建て替えの費用と解体の相場をどうぞ。
ここが気になる
- Q築何年までの中古住宅なら、リノベーション向きですか?
- A
年数だけで線を引く公的な基準はありません。目安になるのは、住宅ローン控除の条件にかかわる1982年1月1日以後の建築かどうか、そして基礎や構造材の傷み具合です。フラット35の利用者が買った中古戸建の平均は築22.7年でした。
- Qリノベーション費用も住宅ローンに含められますか?
- A
金融機関によっては、購入費と工事費をまとめて借りられる商品があります。条件や金利は金融機関ごとに違うため、物件を申し込む前に、工事費を含めた借入ができるかを確認してください。
- Qリノベーション済みの中古住宅を買うのと、自分で直すのはどちらが安いですか?
- A
一概には言えません。改修済みの家はすぐ住める反面、工事の中身を自分で選べず、費用は価格に含まれています。国土交通省の調査では、中古戸建を買った世帯の25.0%が「売主によるリフォームのみ」の家を買っていました。改修済みの家を買うときは、どこを直したのかを書面で確認しましょう。
- Q中古マンションと中古戸建は、どちらがリノベーションに向いていますか?
- A
マンションは共用部分や管理規約で工事できる範囲が決まり、戸建ては構造や外回りまで手を入れられる代わりに費用が膨らみやすい、という違いがあります。平均の購入価額は中古マンションが3,601.7万円、中古戸建が2,782.5万円で、面積は戸建のほうが約44㎡広くなっています。
- Q建て替えと中古を買って直すのは、どう比べればよいですか?
- A
すでに土地を持っているなら建て替え、住む場所から探すなら中古購入、と出発点が違います。建て替えは解体費が加わる一方、新築として住宅ローン控除や補助金の新築側の区分を使えます。
出典: 住宅金融支援機構『2025年度 フラット35利用者調査』(2026年)、国土交通省『令和7年度 住宅市場動向調査 報告書』(2026年、既存住宅・分譲住宅は三大都市圏)
最後に
中古+リノベーションが新築より安くなるのは、「性能まで」の範囲で工事が収まり、建築年が補助金や税の線の内側にある家です。骨組みから直す必要がある家なら、差額はあっという間に消えます。
物件の価格だけを見ず、インスペクションの結果と工事の概算を足した額で新築の見積もりと並べてください。それが、後から「新築にすればよかった」と思わないための、いちばん確かな比べ方です。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 住宅金融支援機構『2025年度 フラット35利用者調査』(調査結果PDF、2026年)
- 国土交通省『令和7年度 住宅市場動向調査』(報告書PDF、2026年)
- 国税庁『No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)』
- 国税庁『No.1211-3 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)』
- 国土交通省『みらいエコ住宅2026事業(リフォーム)』
参照日: 2026年11月7日