家が完成して最初の春、市役所から届く納税通知書を開くと、建物の欄に「新築住宅の減額」と書かれた行があります。そこで半分になっている金額が、いつか元に戻る。その「いつか」がいつなのかを、通知書は教えてくれません。
答えは建物の種類と完成した日で決まります。戸建ての多くは3年度分、3階建て以上の耐火・準耐火の建物は5年度分、認定長期優良住宅ならそれぞれ2年長くなります。
年度の数え方、半分になるのはどこまでか、土地はどうなるのか。横浜市が公開している計算例を使いながら、順に確かめていきます。
3年か、5年か、7年か。建物の種類で決まる
新築住宅の固定資産税の減額は、国の地方税法で決められた全国共通の制度です。国土交通省の説明では、要件を満たす新築住宅の固定資産税が一定の期間2分の1になり、制度そのものの適用期限は令和13年(2031年)3月31日までに新築された住宅です。
出典: 国土交通省『新築住宅に係る税額の減額措置』(2026年)
| 建物の種類 | 減額の期間 | 減額の割合 | 認定長期優良住宅の場合 |
|---|---|---|---|
| 一般の住宅(木造2階建ての戸建てなど) | 3年度分 | 2分の1 | 5年度分 |
| マンション等(3階建て以上の耐火・準耐火) | 5年度分 | 2分の1 | 7年度分 |
出典: 国土交通省『新築住宅に係る税額の減額措置』(2026年)、横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
「マンション等」には、3階建て以上で耐火構造か準耐火構造の戸建ても入ります。横浜市は「3階建以上の準耐火構造・耐火構造住宅」を5年間の対象としていて、マンションに限った話ではありません。都市部の3階建て住宅を検討しているなら、構造の区分を設計の段階で施工会社に確かめておくと、5年か3年かの見通しが立ちます。
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
期限は2031年3月31日。今から家を建てる人の大半は、この制度の中に入ります。
「いつまで」は完成した日から逆算する
固定資産税は、その年の1月1日に家や土地を持っている人にかかる税金です。年の途中で家が完成しても、その年度の建物の税金はかかりません。最初に建物の税金がかかるのは、完成した翌年の1月1日を迎えた年度からです。
出典: 総務省『固定資産税』
たとえば2026年10月に引き渡しを受けた木造2階建てなら、2027年1月1日に初めて家屋として課税の対象になり、2027年度(令和9年度)から2029年度(令和11年度)までの3年度分が半分。2030年度に元の税額へ戻ります。
| 完成した時期 | 最初に建物の税金がかかる年度 | 一般の住宅(3年度)の最終年度 | マンション等(5年度)の最終年度 |
|---|---|---|---|
| 2025年1月2日〜2026年1月1日 | 2026年度(令和8年度) | 2028年度 | 2030年度 |
| 2026年1月2日〜2027年1月1日 | 2027年度(令和9年度) | 2029年度 | 2031年度 |
| 2027年1月2日〜2028年1月1日 | 2028年度(令和10年度) | 2030年度 | 2032年度 |
1月1日を基準に固定資産税がかかる仕組みから、編集部が年度を数えた表。認定長期優良住宅はそれぞれ2年度ずつ後ろへずれる。出典: 総務省『固定資産税』
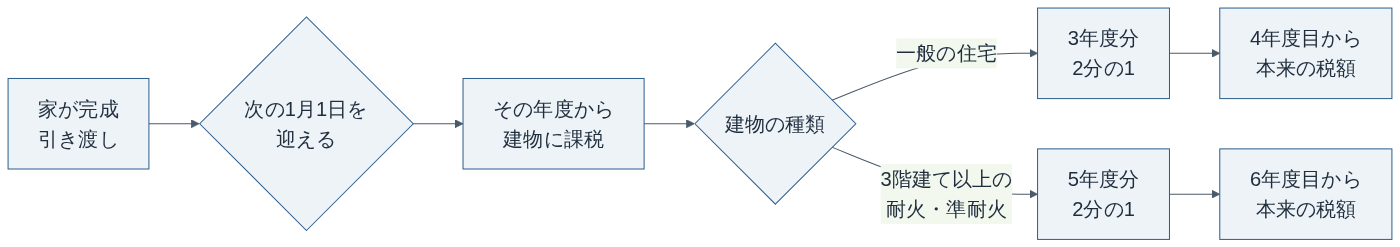
年末に完成するか年明けに完成するかで、減額が始まる年度は1年ずれます。12月28日に引き渡しを受けた家と1月5日に引き渡しを受けた家では、前者のほうが1年早く建物の税金を払い始め、1年早く減額が終わる。払う総額の差はわずかでも、家計の計画では覚えておきたい違いです。
半分になるのは「120㎡ぶん」まで
減額されるのは建物の固定資産税のうち、居住部分の床面積120㎡に相当する分だけです。120㎡以下の家なら建物の固定資産税がまるごと2分の1になり、120㎡を超える家は超えた部分の税額がそのまま残ります。
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
減額を受けるには、床面積にも条件があります。2026年度の税制改正で下限が50㎡から40㎡に下がり、横浜市の案内では、原則として居住部分が40㎡以上240㎡以下。2026年3月31日までに新築された住宅は、これまでどおり50㎡以上280㎡以下で判定されます。
出典: 国土交通省『新築住宅に係る税額の減額措置』(2026年)、横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
| 条件 | 2026年4月1日以降の新築 | 2026年3月31日までの新築 |
|---|---|---|
| 居住部分の床面積 | 40㎡以上240㎡以下 | 50㎡以上280㎡以下(一戸建て以外の貸家は下限40㎡) |
| 店舗や事務所との併用住宅 | 居住部分が全体の2分の1以上 | 同じ |
| 減額される範囲 | 居住部分120㎡相当分まで | 同じ |
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
マンションの床面積は、専有部分の面積に、共用部分の面積を専有面積の割合で分けた分を足して判定します。登記簿の専有面積だけを見て「40㎡に届かない」とあきらめる前に、市区町村の判定方法を確かめてみてください。
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
2026年度の改正では、もう一つ変化がありました。国土交通省によると、2029年(令和11年)4月1日以降に新築される住宅のうち、特定区域内に新築されたものは減額の対象外になります。どの区域が当たるかは国土交通省の資料と市区町村の案内で確かめる必要があり、2029年以降に土地を買って建てる人には、住む場所を選ぶときの確認事項が一つ増えました。
出典: 国土交通省『新築住宅に係る税額の減額措置』(2026年)
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


新築マンションは5年度分、ただし条件つき
新築マンションの減額がいつまでかは、建物の階数と構造で決まります。3階建て以上で耐火構造か準耐火構造なら5年度分。ほとんどの分譲マンションはこれに当たり、2026年中に引き渡しを受けた部屋なら2027年度から2031年度までが半分です。
出典: 国土交通省『新築住宅に係る税額の減額措置』(2026年)、横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
2階建てのアパート形式の分譲住宅や、木造の低層の共同住宅は、マンションと呼ばれていても5年度ではなく3年度分になることがあります。パンフレットの「構造」欄で耐火・準耐火の別と階数を確かめておけば、販売担当者に聞く前におおよその見当がつきます。
床面積の判定は1戸ずつです。横浜市の案内では、賃貸マンションも独立して区画された部分ごとに、専有部分と按分した共用部分を合わせて判定します。同じ建物の中でも、40㎡に届く部屋と届かない部屋で扱いが分かれることになります。
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
認定長期優良住宅のマンションなら7年度分。分譲マンションの長期優良住宅は、売主が認定を受けたうえで販売するので、契約の前に認定の有無と、引き渡しのあとに誰が減額の申告をするのかを販売会社に聞いておくのが確実です。
出典: 国土交通省『新築住宅に係る税額の減額措置』(2026年)
横浜市の計算例で見る、減額中と4年目の税額
横浜市は、2026年(令和8年)に建った2階建ての住宅を例に、減額の計算を公開しています。固定資産税の税率は1.4%、都市計画税は0.3%です。
| 例1(価格1,040万円・110㎡) | 例2(価格1,330万円・140㎡) | |
|---|---|---|
| 固定資産税(本来) | 145,600円 | 186,200円 |
| 都市計画税(本来) | 31,200円 | 39,900円 |
| 新築住宅の減額 | −72,800円(全体の2分の1) | −79,800円(120㎡ぶんの2分の1) |
| 減額中の合計(2027年度) | 104,000円 | 146,300円 |
| 減額が終わった後の合計 | 176,800円 | 226,100円 |
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)。減額が終わった後の合計は、評価額が変わらないと仮定した本来の税額
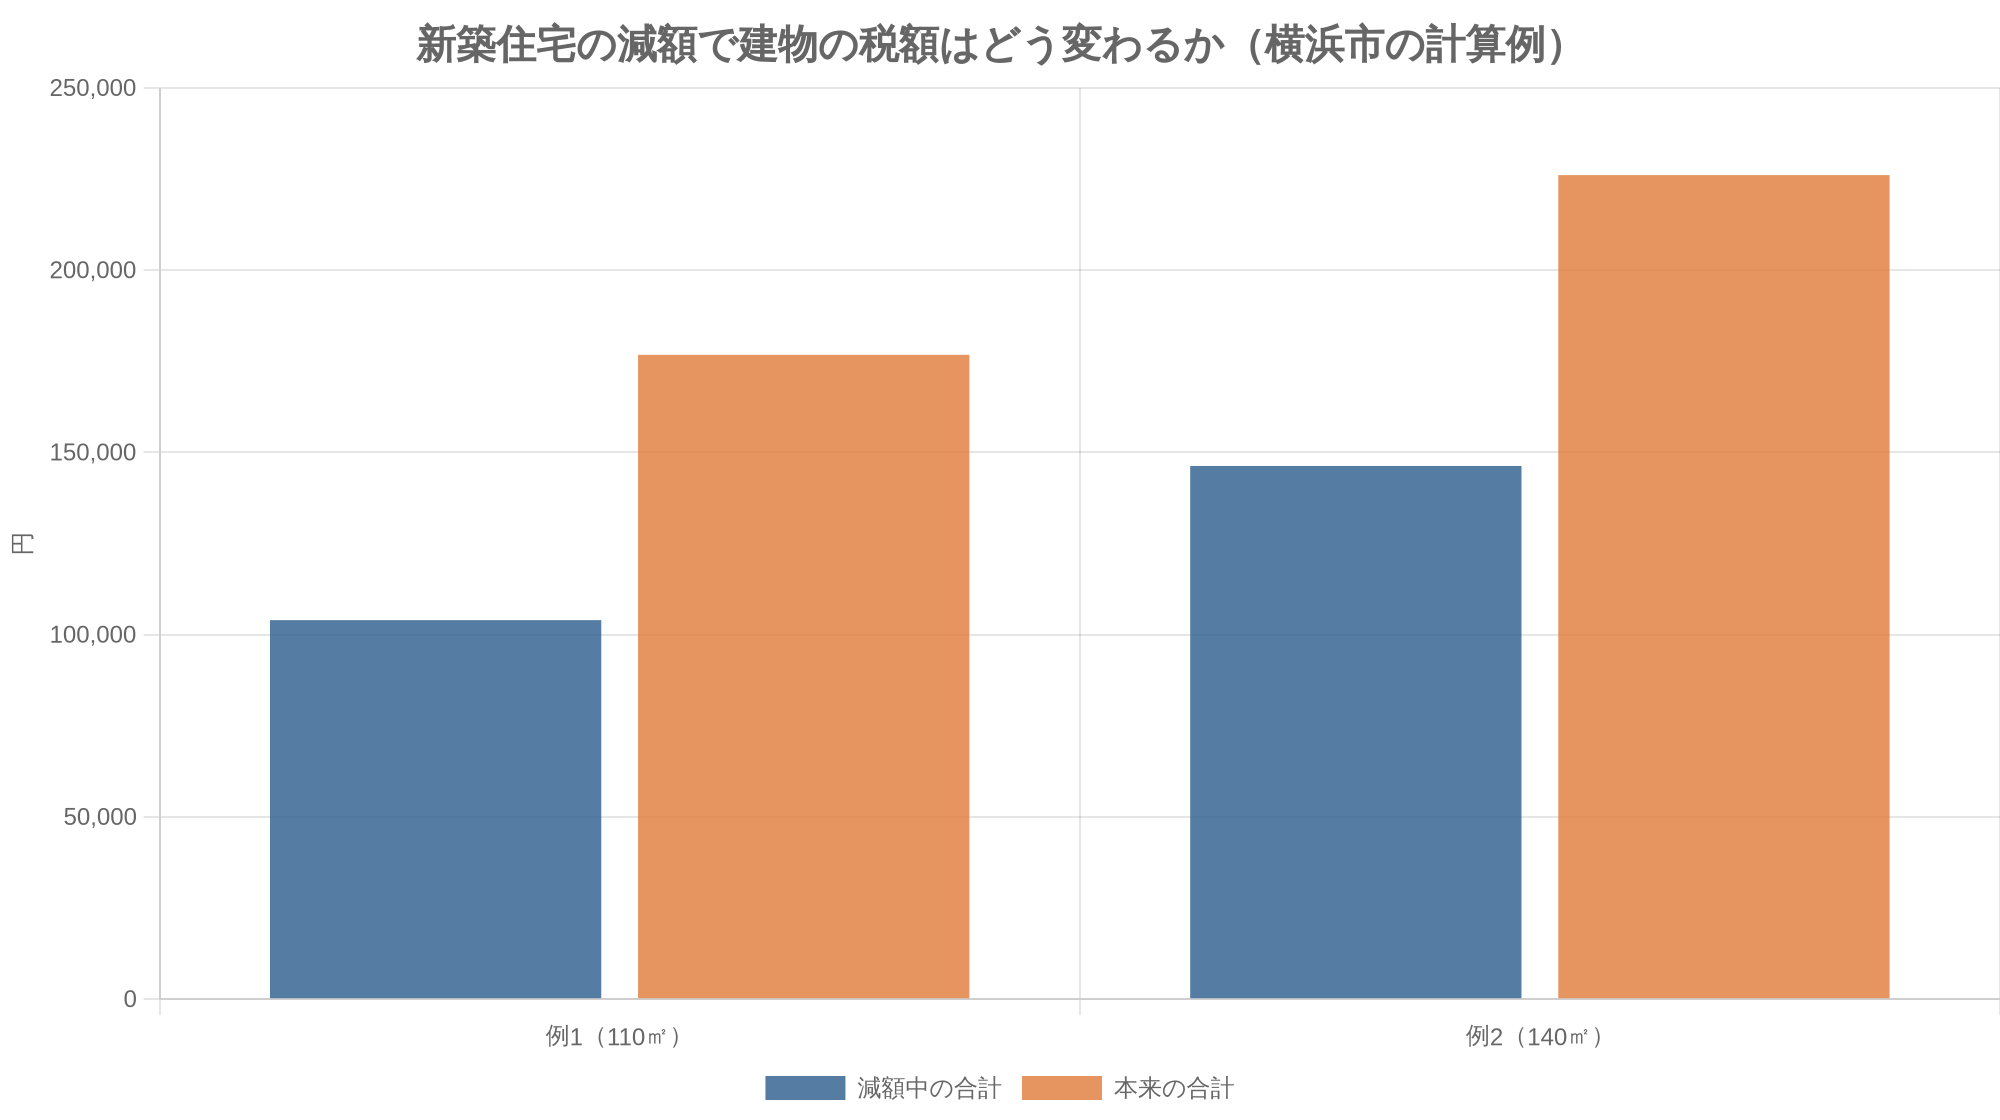
例1は110㎡なので建物の固定資産税145,600円がちょうど半分になり、72,800円の減額。例2は140㎡で120㎡を超えるため、半分になるのは120㎡ぶんだけです。減額は79,800円にとどまり、186,200円の半分(93,100円)には届きません。
もう一つ見落としやすいのが都市計画税。新築住宅の減額は固定資産税だけに働き、都市計画税は最初から本来の額がかかります。
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
4年目に上がる額は、例1で年72,800円、月にすると6,000円あまり。私たちは、住宅ローンの返済計画を立てるときに、この「4年目の上がり幅」を最初から年間の支出に入れておくべきだと考えています。減額の3年間に浮いた分を貯めておけば、上がった年に慌てずに済みます。
実際の税額は市区町村内の資産をすべて合算した課税標準額で計算されるため、例と同じ評価額でも端数の扱いで数百円ずれることがあります。家屋の評価額そのものは3年ごとの評価替えで見直され、総務省の資料でも評価替えは3年に1度と定められています。
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)、総務省『固定資産税』
長期優良住宅だけは、申告しないと2年延びない
一般の新築住宅の減額は、原則として申告がいりません。市区町村の職員が家屋調査や建築の資料で確認し、要件を満たしていれば自動で減額されます。横浜市もそう案内しています。
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
ところが認定長期優良住宅の延長(一般の住宅5年度・マンション等7年度)は、申告が必要です。新潟市の例では、新たに固定資産税がかかる年度の初日が属する年の1月31日までに、減額申告書と、認定を受けて建てたことを証明する地方公共団体発行の書類を出します。2026年中に完成した家なら、2027年1月31日が期限という計算です。
出典: 新潟市『新築住宅の減額措置』
長期優良住宅の認定を受けた家は、引き渡しの書類の中に認定通知書があるかを確かめ、年明けの1月31日までに市区町村へ減額の申告を出す。期限や様式は自治体ごとに違うので、お住まいの市区町村の案内で確認を。
横浜市は、2026年4月以降の新築で高断熱住宅に当たる場合にも申告が必要としています(それより前の新築は認定低炭素住宅等)。減額の期間や基準の細かい部分は市区町村の案内で確かめてください。
出典: 横浜市『新築住宅に係る固定資産税の減額制度』(2026年6月更新)
長期優良住宅の認定にかかる費用と、ほかの税の優遇とのつり合いは、長期優良住宅の認定基準と税制優遇で整理しています。固定資産税で増える減額は、例1の家なら72,800円×2年度で約14.6万円。認定の申請費用や性能を上げる工事費と比べて判断する材料にしてください。
土地の固定資産税は、もう一つの特例で下がっている
新築住宅の減額は建物だけの話です。土地には別に「住宅用地の特例」があり、こちらは期限のない仕組みとして続いています。住宅が建っている土地の課税標準が、200㎡までの部分(小規模住宅用地)は6分の1、200㎡を超える部分(一般住宅用地)は3分の1になります。
出典: 総務省『固定資産税』
| 区分 | 面積 | 固定資産税の課税標準 |
|---|---|---|
| 小規模住宅用地 | 住宅1戸あたり200㎡まで | 評価額の6分の1 |
| 一般住宅用地 | 200㎡を超える部分 | 評価額の3分の1 |
出典: 総務省『固定資産税』
住宅用地の特例は、1月1日の時点で住宅の敷地になっている土地にかかります。土地を先に買って年をまたいで家を建てると、完成前の1月1日を更地で迎えた年度は、特例のない税額の通知が届くことがあります。土地の購入から着工までの期間が長くなりそうなら、その年度の土地の税金を予算に入れておくのが無難です。
建て替えで古い家を解体する場合も同じ考え方で、取り扱いは市区町村によって細かく違います。解体と新築の段取りは建て替えの費用と解体の相場も参考にしてください。
ここが気になる、という声に答えます
- Q建売住宅を完成から1年たって買いました。減額はいつまでですか?
- A
減額の期間は買った日ではなく、建物が新築された時期から数えます。完成後に売れ残っていた期間に減額の年度がすでに過ぎていれば、残りの年度分だけになります。売買契約の前に、不動産会社か市区町村の資産税の窓口で、その家の減額が何年度まで続くかを確かめておくと安心です。
- Q減額が終わった4年目、税金は増税されたのですか?
- A
増税ではありません。国土交通省も、4年目(マンション等は6年目)から元の税額に戻るだけで増税ではないと説明しています。通知書の「新築住宅の減額」の行がなくなり、本来の税額になったということです。
- Q一般の新築住宅の減額を受けるのに、手続きはいりますか?
- A
横浜市の案内では、原則として申告はいりません。家屋調査の案内が届いたら日程を合わせて立ち会い、図面や見積書の写しを求められたら用意します。長期優良住宅などの延長を受ける場合だけ、別に申告が必要です。
- Q住宅ローン控除と一緒に受けられますか?
- A
固定資産税の減額は市区町村の税、住宅ローン控除は所得税と住民税の制度で、仕組みが別なので両方受けられます。控除の条件は住宅ローン控除2026の条件と省エネ基準にまとめています。
出典: 国土交通省『新築住宅に係る税額の減額措置』(2026年)
判断の目安
建物の固定資産税は完成した翌年度から3年度分(3階建て以上の耐火・準耐火なら5年度分)が半分で、長期優良住宅は申告すればさらに2年度延びる。半分になるのは120㎡ぶんまでで、都市計画税と土地の税金は対象外。この3点を押さえれば、通知書の数字が来年どう変わるかはおおよそ読めます。
床面積を120㎡に抑えるかどうかで迷う人もいますが、私たちは税金だけを理由に間取りを削る必要はないと考えています。例2の家でも、120㎡を超えたことで減る減額は年1万円あまりです。
家づくりの予算全体は注文住宅の予算と年収倍率、借入の組み方は住宅ローンの変動と固定、省エネ住宅の補助はZEHの補助金2026で扱っています。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 国土交通省『新築住宅に係る税額の減額措置』(適用期限、減額割合と期間、令和8年度税制改正)
- 横浜市『新築住宅に係る固定資産税の減額制度』(要件、減額の範囲、申告、令和8年築の計算例)
- 新潟市『新築住宅の減額措置』(認定長期優良住宅の申告期限と書類)
- 総務省『固定資産税』(納税義務者、標準税率、評価替え、住宅用地の特例)
参照日: 2026年10月29日