「耐震等級3」は、注文住宅の打ち合わせやハウスメーカーのカタログで必ずといっていいほど目にする言葉です。一方で、「建築基準法を守っていれば十分では?」「費用はいくら上がるの?」「“耐震等級3相当”と書いてあるけど同じもの?」と迷う人も多いはずです。
さらに、3階建てで等級3が難しい理由と、工務店・ハウスメーカーに契約前に確認したいポイントまで解説します。
耐震等級3は、住宅性能表示制度で定められた耐震性能の最高等級で、建築基準法レベル(等級1)の1.5倍の地震力に対して倒壊・崩壊しない程度であることを確認した住宅です。熊本地震では、2000年以降の建築基準法レベルの木造住宅の無被害率が60.1%だったのに対し、耐震等級3の住宅(16棟)は87.5%が無被害で、残りも軽微・小破でした。地震保険料は50%割引、【フラット35】S(金利Aプラン)の対象にもなります。ただし、割引や優遇を受けるには住宅性能評価書などの証明が必要で、「等級3相当」では原則として使えません。
耐震等級3とは?住宅性能表示制度で決められた「最高等級」
耐震等級は、2000年に施行された「住宅の品質確保の促進等に関する法律(品確法)」にもとづく住宅性能表示制度で使われる物差しです。正式には「耐震等級(構造躯体の倒壊等防止)」といい、建物の骨組み(構造躯体)が大地震でどこまで倒壊・崩壊しにくいかを1〜3の等級で表します。数字が大きいほど地震に強く、3が最高等級です。
基準になっているのは、建築基準法が想定している「数百年に一度程度の極めて稀に発生する地震」の力です。国土交通省の資料では、等級1はこの地震力の1倍(建築基準法レベル)、等級2は1.25倍、等級3は1.5倍の力に対して倒壊・崩壊等しない程度であることを検証し、表示するものと説明されています。
出典: 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年) ※<参考>住宅性能表示制度の耐震等級の欄
住宅性能表示制度は、国に登録された第三者機関(登録住宅性能評価機関)が、設計図書の段階(設計住宅性能評価)と工事中・完成時の検査(建設住宅性能評価)で性能を評価し、「住宅性能評価書」を交付する仕組みです。耐震等級3と名乗れるのは、本来はこの評価を受けた住宅です。制度の全体像は一般社団法人 住宅性能評価・表示協会でも確認できます。
耐震等級1・2・3の違いと建築基準法の関係
等級ごとの違いを一覧にすると次のとおりです。「建築基準法を守る=等級1」で、等級2・3はそれより強い揺れを想定して設計する、という関係です。
| 等級 | 想定する地震力 | 目安のイメージ | 主な優遇の対象 |
|---|---|---|---|
| 耐震等級1 | 建築基準法レベル(1倍) | 建築基準法を満たす最低限の耐震性 | 地震保険10%割引(等級1の評価がある場合) |
| 耐震等級2 | 1.25倍 | 長期優良住宅の耐震基準(等級2以上など)を満たす水準 | 地震保険30%割引、【フラット35】S 金利Bプラン |
| 耐震等級3 | 1.5倍 | 住宅性能表示制度で最も高い耐震性 | 地震保険50%割引、【フラット35】S 金利Aプラン |
出典: 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年)、財務省『地震保険制度の概要』(2026年10月20日参照)、住宅金融支援機構『【フラット35】S』『プランと技術基準』(2026年10月20日参照)
建築基準法(耐震基準)と耐震等級は何が違う?
建築基準法は、すべての建物が守らなければならない最低限のルールです。1981年6月に導入された「新耐震基準」では、震度6強〜7程度の大地震で倒壊・崩壊しないこと(人命を守ること)を目標にしています。これに対して耐震等級は、建て主が希望して評価を受ける任意の性能表示で、等級2・3は法律の基準を上回る強さを第三者が確認したことを示します。
大切なのは、建築基準法が「倒壊せず命を守る」ことを目標にしているのに対し、等級を上げるほど「大地震のあとも補修して住み続けられる」可能性が高まるという点です。家は地震のあとも住宅ローンの返済が続く資産なので、命と同時に暮らしと資産を守れるかどうかが、等級3を選ぶかどうかの判断軸になります。
2025年4月の法改正で木造2階建ての審査が変わった
2025年4月から、いわゆる「4号特例」が見直され、これまで4号建築物として構造の審査が一部省略されていた木造2階建て住宅などの多くが「新2号建築物」となり、確認申請で提出する図書が増えました。これにより建築基準法レベルの構造チェックは以前より厳しくなりましたが、求められる水準が等級3に引き上げられたわけではありません。等級3を希望する場合は、引き続き設計段階で建築会社に依頼する必要があります。
出典: 藤岡市『建築基準法改正に伴う確認申請図書の記載方法・添付図書について』(2025年)、国土交通省『資料ライブラリー』
耐震等級3は震度7に耐えられる?熊本地震の被害データ
「耐震等級3は本当に意味があるのか」を考えるうえで参考になるのが、2016年の熊本地震です。震度7を2回観測した益城町の中心部で、国土交通省と国土技術政策総合研究所・建築研究所の委員会が建築物の被害を調査し、原因を分析しました。
木造建築物の倒壊率は、旧耐震基準(1981年5月以前)が28.2%(214棟)だったのに対し、新耐震基準の1981年6月〜2000年5月は8.7%(76棟)、接合部の仕様などが明確化された2000年6月以降は2.2%(7棟)でした。さらに、住宅性能表示制度ができた2000年10月以降の木造住宅を比べると、次のような差が出ています。
| 区分(2000年10月以降の木造) | 無被害 | 軽微・小破・中破 | 大破 | 倒壊 |
|---|---|---|---|---|
| 建築基準法レベル(性能表示未取得・等級1)301棟 | 60.1%(181棟) | 33.6%(101棟) | 4%(12棟) | 2.3%(7棟) |
| 住宅性能表示 耐震等級3 16棟 | 87.5%(14棟) | 12.5%(2棟)※軽微・小破 | 0棟 | 0棟 |
出典: 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年)
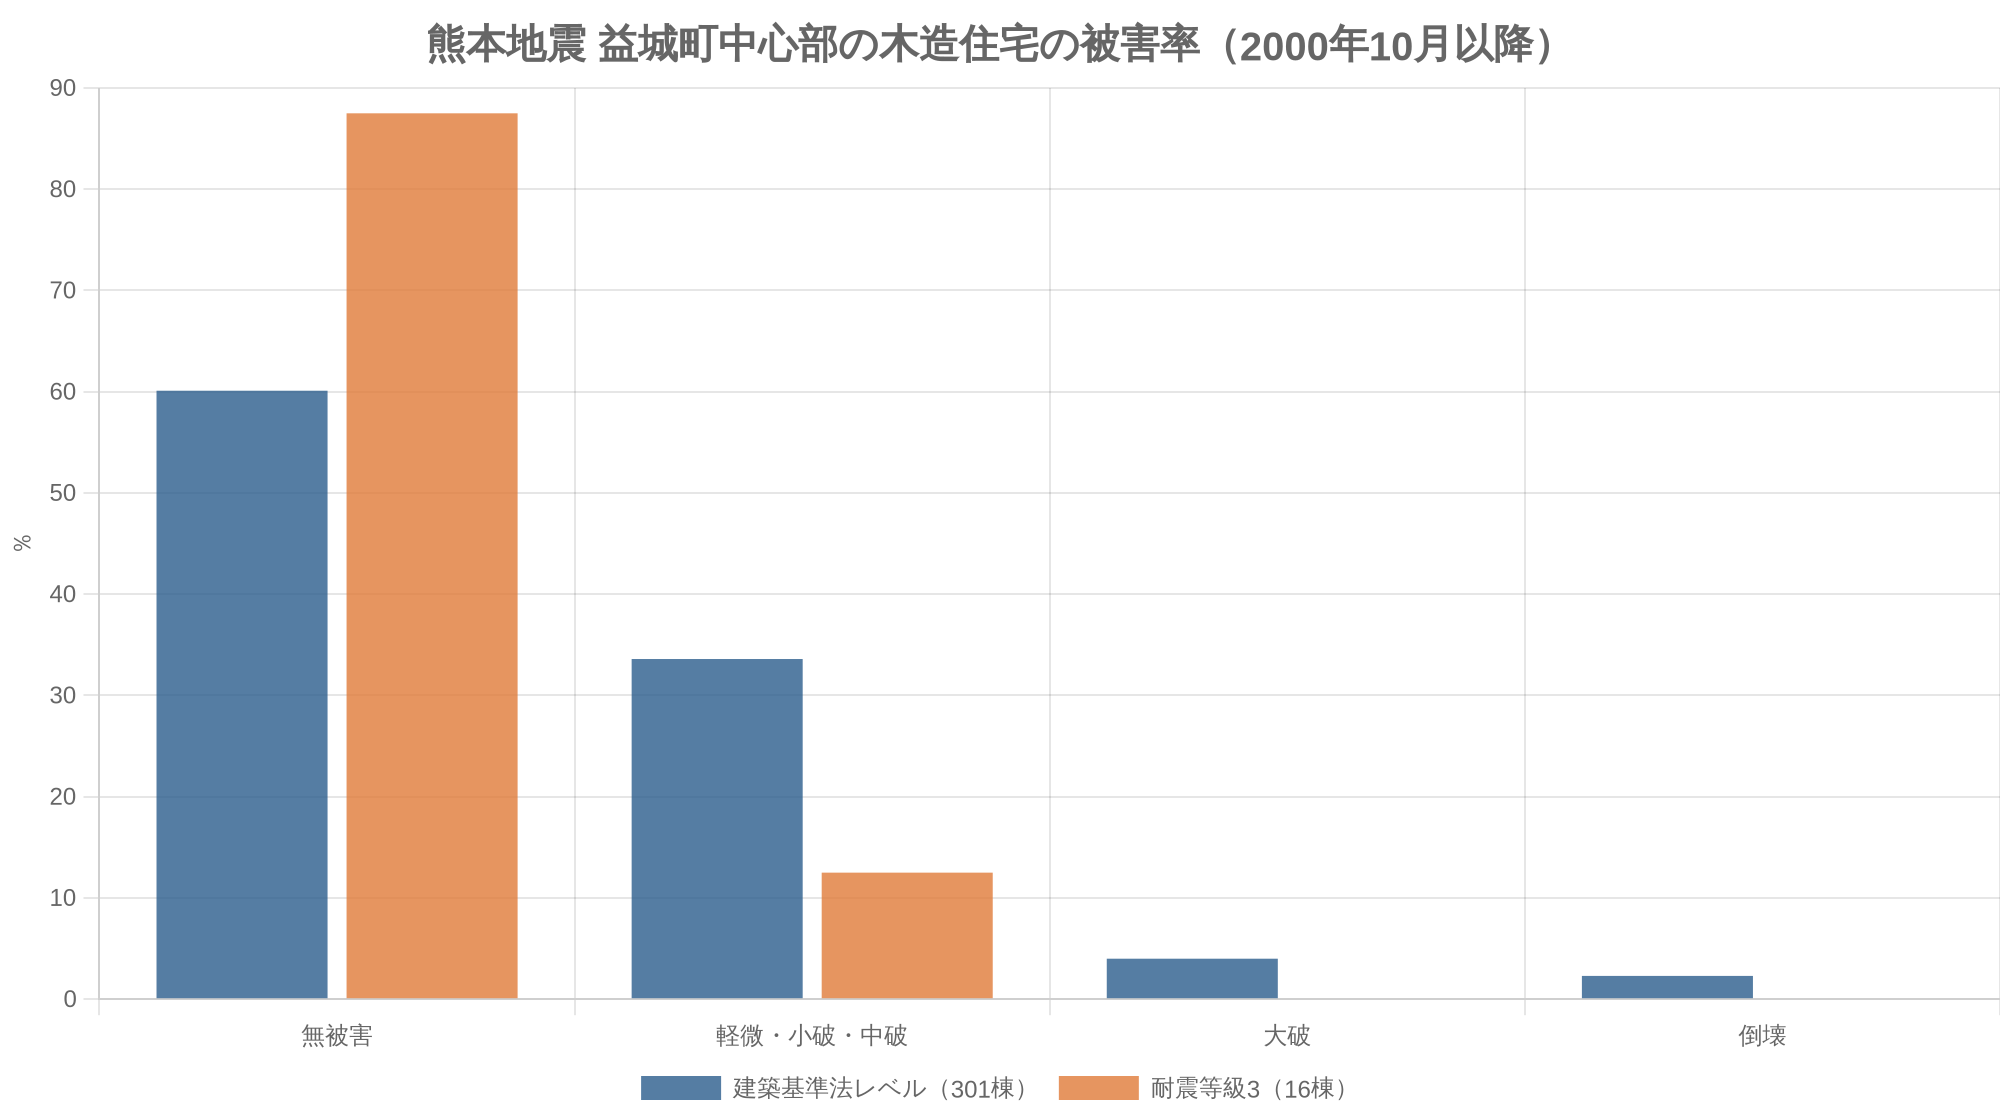
報告書は、耐震等級3の住宅は新耐震基準の約1.5倍の壁量が確保されており「大きな損傷が見られず、大部分が無被害であった」とし、「消費者がより高い耐震性能の住宅を選択するためには、住宅性能表示制度の活用が有効」とまとめています。
出典: 国土交通省 住宅局『「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント』(2016年)
注意:耐震等級3のサンプルは16棟と少なく、「等級3なら絶対に壊れない」という意味ではありません。地盤の変状や施工不良があれば被害は起こり得ます。報告書でも、2000年以降に倒壊した木造住宅の要因として、現行規定の仕様になっていない接合部や著しい地盤変状などが挙げられています。等級3の「設計」に加え、地盤調査と施工の確認がセットで重要です。
耐震等級3の5つのメリット
1. 大地震のあとも住み続けられる可能性が高まる
熊本地震のデータが示すとおり、等級3は建築基準法レベルより無被害の割合が大きく、倒壊・大破がありませんでした。大地震では本震のあとに強い余震が続くこともあります。建物の損傷が小さければ、避難所ではなく自宅で生活を立て直せる可能性が高まり、補修費用も抑えやすくなります。
2. 地震保険料が50%割引になる
地震保険には建物の耐震性能に応じた割引があり、耐震等級3の割引率は50%です。割引は重複して使えないため、等級3の住宅では最も大きい50%を選ぶことになります。
| 割引制度 | 対象 | 割引率 |
|---|---|---|
| 免震建築物割引 | 品確法にもとづく免震建築物 | 50% |
| 耐震等級割引 | 耐震等級3 | 50% |
| 耐震等級割引 | 耐震等級2 | 30% |
| 耐震等級割引 | 耐震等級1 | 10% |
| 耐震診断割引 | 耐震診断・改修で建築基準法の耐震基準を満たす建物 | 10% |
| 建築年割引 | 1981年6月1日以降に新築された建物 | 10% |
出典: 財務省『地震保険制度の概要』(2026年10月20日参照)
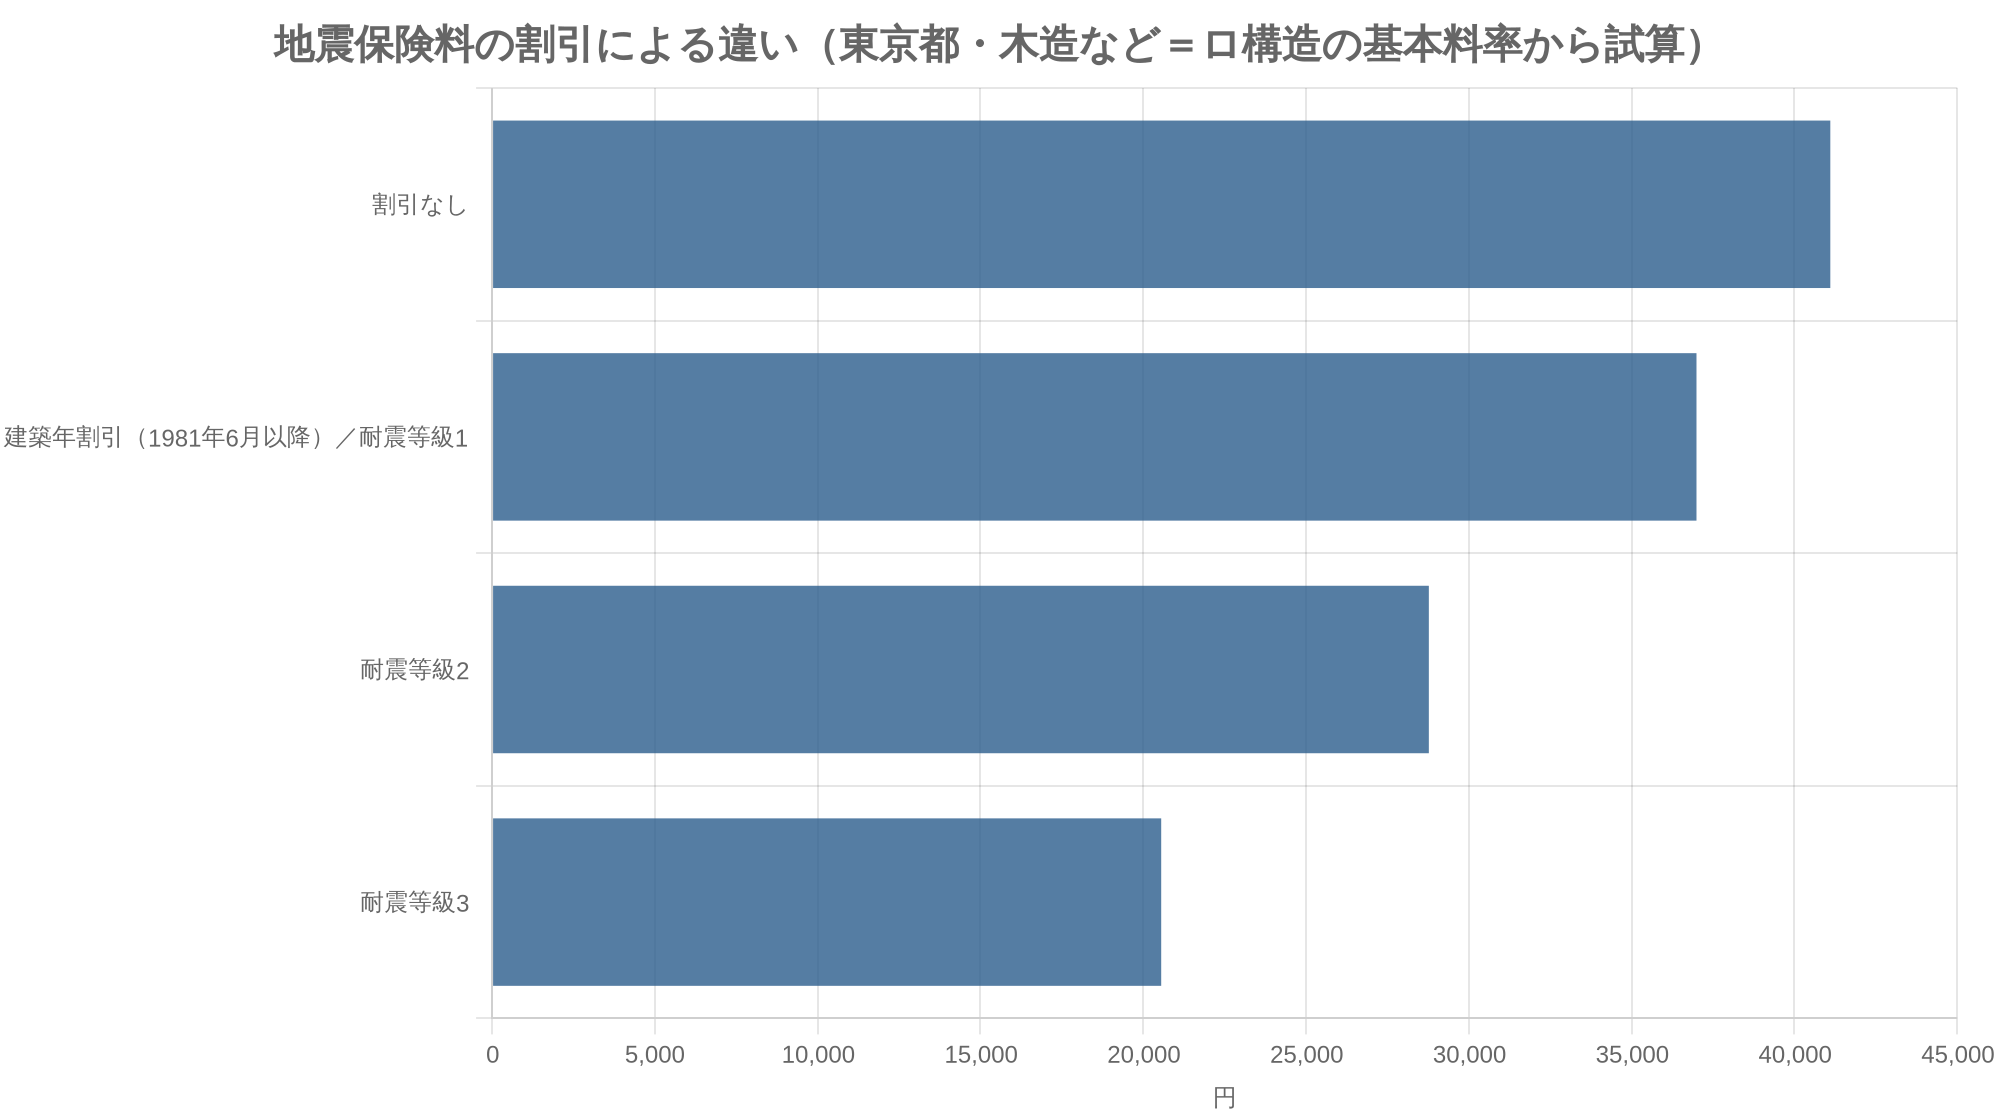
財務省が公表している地震保険の基本料率(保険金額1,000万円・保険期間1年あたり)は、東京都の木造など(ロ構造)で41,100円です。これに割引率を当てはめると、年間の保険料の目安は次のようになります。
出典: 財務省『地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)』(2026年10月20日参照)をもとに編集部で試算(基本料率×(1−割引率))
新築住宅なら少なくとも建築年割引(10%)が使えるため、年36,990円が比較の基準になります。等級3なら年20,550円で、差は年16,440円です。同じ料率が続くと仮定した単純計算では、30年で約49万円の差になります。実際の保険料は保険金額(火災保険の30〜50%、建物は5,000万円が上限)、長期契約の係数、所在地や構造によって変わるため、保険会社の見積もりで確認してください。
出典: 財務省『地震保険制度の概要』(2026年10月20日参照)
3. 【フラット35】Sの金利Aプランを使える
住宅金融支援機構の【フラット35】Sでは、新築住宅の技術基準のひとつとして耐震性が定められており、耐震等級3は金利Aプラン、耐震等級2以上は金利Bプランの対象です。2026年10月時点の公式サイトでは、引下げ幅は金利Aプランが当初5年間 年0.5%、金利Bプランが当初5年間 年0.25%(ZEHは年0.75%)とされています。予算に達する見込みになると受付が終了する点に注意してください。
出典: 住宅金融支援機構『【フラット35】S』『プランと技術基準』(2026年10月20日参照)
たとえば、借入額3,500万円・35年・元利均等返済・借入金利を年2.0%と仮定すると、毎月の返済額は約11万5,900円です。金利Aプラン(当初5年 年1.5%)なら当初5年は約10万7,200円になり、総返済額は約95万円少なくなります(金利Bプランでは約47万円)。実際の金利は借入時期・金融機関で異なるため、あくまで仕組みを理解するための試算です。住宅ローンの金利タイプの選び方は住宅ローンの変動と固定の比較で解説しています。
4. 長期優良住宅の耐震基準を満たしやすい
長期優良住宅の認定では、耐震性について「耐震等級2以上、または免震建築物など(構造計算の方法により選択肢あり)」の基準があります。等級3で設計していれば耐震の基準はクリアしやすく、補助金・税制の優遇につながる長期優良住宅を目指しやすくなります。認定基準と優遇の詳細は長期優良住宅とは?認定基準と補助金・税制優遇、住宅ローン減税の条件は2026年の住宅ローン控除の条件をあわせて確認してください。
5. 第三者の評価書が「資産価値の説明材料」になる
住宅性能評価書があれば、将来売却や賃貸に出すときに、耐震性を客観的に説明できます。また、建設住宅性能評価書が交付された住宅は、トラブルが起きたときに指定住宅紛争処理機関の紛争処理を利用できる仕組みがあります。口頭の「地震に強い」ではなく、書面で性能が残ることが大きな価値です。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。


耐震等級3のデメリットと費用の考え方
耐震等級3には、費用と設計の制約というデメリットもあります。追加費用の金額は、建物の規模・形・構法と、建築会社の標準仕様によって大きく変わるため、公的な統一相場はありません。ここでは何にお金がかかるのかを分解して、見積もりで確認すべき項目を整理します。
| 費用の項目 | 内容 | 見積もりでの確認ポイント |
|---|---|---|
| 構造の検討・計算 | 壁量計算(性能表示の計算)や許容応力度計算(構造計算)で等級3を確認する設計費用 | どの方法で等級3を確認するか、費用が設計料に含まれるか |
| 構造材・耐力壁・金物の追加 | 耐力壁や床の強さ(水平構面)、柱・梁、接合金物、基礎の補強 | 標準仕様で等級3か、等級3にするための差額はいくらか |
| 住宅性能評価の申請 | 登録住宅性能評価機関による設計・建設住宅性能評価の手数料(機関・規模で異なる) | 評価書を取得するか、手数料と申請代行費の金額 |
| 地盤調査・地盤改良 | 地盤の状態を調べ、必要に応じて改良する(等級に関係なく重要) | 調査方法と、改良が必要になった場合の概算 |
| 間取りの調整 | 大開口・吹き抜け・大空間は耐力壁が減るため、配置の工夫が必要 | 希望の間取りで等級3が取れるか、取れない場合の代案 |
費用を判断するときは、上で試算した地震保険料の割引(30年で約49万円の差)や【フラット35】Sの金利引下げ(条件により数十万〜約95万円)と比べるとイメージしやすくなります。ただし、これらは「使える場合」の効果で、金額は条件で変わります。大切なのは、等級3にするための差額を見積もりに分けて書いてもらうことです。最近は等級3を標準仕様にしている会社も多く、その場合の追加費用は評価の申請費用が中心になります。見積書の読み方は注文住宅の見積もりの見方、建物以外にかかるお金は注文住宅の諸費用の内訳で解説しています。
間取りの自由度が下がることがある
等級3では必要な耐力壁の量が増えるため、大きな窓、広いLDK、吹き抜け、ビルトインガレージなどを希望すると、壁の配置や梁の大きさの調整が必要になります。1階と2階の柱・壁の位置がそろっていない(直下率が低い)プランも構造上は不利です。間取りを固めてから等級3を検討するのではなく、最初の段階で「等級3が前提」と伝えることで、無理のない間取りにしやすくなります。平屋は2階の荷重がないため、一般に等級3を確保しやすい形です。平屋と2階建ての比較は平屋と二階建てはどっちがいい?も参考にしてください。
等級3の確認方法:壁量計算(性能表示)と許容応力度計算(構造計算)
木造2階建て住宅で耐震等級3を確認する方法は、大きく2つあります。ひとつは、住宅性能表示制度で定められた壁量計算などで確認する方法(性能表示の計算)、もうひとつは、柱や梁など部材1本ごとにかかる力を計算する許容応力度計算(いわゆる構造計算)です。
| 確認方法 | 特徴 | 向いているケース |
|---|---|---|
| 壁量計算(性能表示の計算) | 必要な耐力壁の量や配置のバランス、床の強さ、接合部などを仕様のルールで確認する | 標準的な形・規模の木造2階建て |
| 許容応力度計算(構造計算) | 部材ごとの応力を計算し、基礎や梁の大きさまで詳しく確認する。計算の手間と費用はかかる | 大空間・大開口・3階建て・複雑な形など |
どちらの方法でも等級3は等級3ですが、計算の詳しさは異なります。会社によって「全棟許容応力度計算」を掲げているところもあるので、どの方法で等級3を確認しているかを質問しておくと、会社の設計姿勢が見えてきます。
「耐震等級3相当」と「耐震等級3」の違い
広告やカタログでよく見る「耐震等級3相当」は、建築会社が自社で計算して「等級3と同じくらいの強さで設計した」と説明しているもので、登録住宅性能評価機関の評価書は取得していない状態を指すことが一般的です。設計そのものは等級3と同等の場合もありますが、第三者の確認がないため、次のような違いが出ます。
| 項目 | 耐震等級3(評価書あり) | 耐震等級3相当 |
|---|---|---|
| 第三者による確認 | 登録住宅性能評価機関が設計と施工を評価 | 原則なし(自社計算) |
| 地震保険の耐震等級割引 | 50%割引の対象(評価書の写しなどの確認資料が必要) | 原則として対象外(建築年割引10%のみ) |
| 【フラット35】S 金利Aプラン | 対象(技術基準への適合が必要) | 適合の確認を受けなければ対象外 |
| 売却時の説明 | 評価書で客観的に説明できる | 会社の資料のみで説得力が弱い |
| 費用 | 評価の申請費用がかかる | 申請費用はかからない |
出典: 財務省『地震保険制度の概要』(2026年10月20日参照)、住宅金融支援機構『【フラット35】S』『プランと技術基準』(2026年10月20日参照)
「相当」でも構造の考え方がしっかりしている会社はありますが、地震保険の割引やローンの優遇まで考えると、評価書を取るかどうかで数十万円単位の差が出る可能性があります。評価の申請費用と、保険・ローンで得られる効果を比べて判断しましょう。
3階建てで耐震等級3が難しいと言われる理由
検索では「3階建て 耐震等級3 難しい」という悩みも多く見られます。木造3階建ては、建築基準法で構造計算(許容応力度計算など)が求められる規模で、もともと設計のハードルが高い建物です。そのうえで等級3にしようとすると、次の理由で難しくなりやすいのです。
- 建物が高く重くなる:階数が増えると、地震で1階にかかる力が大きくなり、1階に多くの耐力壁が必要になる
- 狭小地で間口が狭い:都市部の3階建ては間口が狭く、道路側に駐車場や大きな窓を設けると、耐力壁を置ける場所が限られる
- ビルトインガレージ:1階の大開口は等級3と相性が悪く、門型フレームなどの特殊な構造部材が必要になることがある
- コストの上昇:構造計算の手間に加え、梁の大型化や金物・基礎の補強で費用が増えやすい
3階建てで等級3を目指すなら、狭小地・3階建ての施工実績があり、許容応力度計算を社内または提携の構造設計者で行える会社を選ぶことが近道です。どうしても等級3が難しい場合は、等級2を確保したうえで制震装置を組み合わせる、間取りを見直して1階の壁を増やすなど、設計者と代案を検討しましょう。
耐震等級3の家を建てる手順と工務店への確認点

住宅性能評価を受ける場合、設計住宅性能評価は着工前に申請する必要があります。着工してから「やはり評価書がほしい」と思っても間に合わないことがあるので、契約前に「等級3の評価書を取得する」ことを見積もりと契約書に入れてもらうのが安全です。契約前に工務店・ハウスメーカーへ確認したいポイントは次のとおりです。
- 標準仕様は耐震等級3か。等級3にする場合の差額はいくらか
- 等級3は「評価書あり」か「相当」か。評価の申請費用はいくらで、誰が申請するか
- 等級3の確認方法は壁量計算(性能表示)か、許容応力度計算か
- 希望の間取り(大開口・吹き抜け・ガレージ)で等級3が取れるか。取れない場合の代案は何か
- 地盤調査の方法と、地盤改良が必要になった場合の費用の目安
- 工事中の検査(基礎配筋・構造金物など)の回数と、写真などの記録を渡してもらえるか
- 会社が倒産した場合の備え(完成保証・瑕疵保険)はあるか
会社選びの基準は工務店とハウスメーカーの違い、契約前の注意点は注文住宅で後悔したことランキングとチェックリスト、倒産に備える制度は住宅完成保証とは?で詳しく解説しています。建設業の許可は国土交通省の建設業者・宅建業者等企業情報検索システムで確認できます。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
耐震等級3がおすすめな人・等級2でもよいケース
| おすすめ度 | こんな人・家 | 理由 |
|---|---|---|
| 等級3を強くおすすめ | 地震保険料が高い地域(地震保険の基本料率が高い都県)に建てる人 | 50%割引の効果が大きく、費用を回収しやすい |
| 等級3を強くおすすめ | 大地震のあとも自宅で暮らし続けたい人・長く住む予定の人 | 損傷を小さく抑えられる可能性が高い |
| 等級3をおすすめ | 【フラット35】を利用する予定の人 | 金利Aプランの技術基準を耐震性で満たせる |
| 等級2も選択肢 | 3階建て・狭小地・大空間で等級3の確保が難しい人 | 等級2でも長期優良住宅や金利Bプランの基準を満たせる |
財務省の基本料率では、東京都・神奈川県・千葉県・静岡県などの木造など(ロ構造)が年41,100円(保険金額1,000万円あたり)なのに対し、北海道や福岡県などは年11,200円です。料率が高い地域ほど、50%割引の金額的な効果は大きくなります。もちろん、料率が低い地域でも大地震は起こり得るため、「家族と暮らしを守る」という目的を中心に考えましょう。
出典: 財務省『地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)』(2026年10月20日参照)
耐震性とあわせて、断熱性能も長く住むうえで重要です。断熱の基準と補助金はZEHとは?2026年の補助金、断熱材の選び方は断熱材の種類と性能比較で紹介しています。
耐震等級3についてよくある質問
- Q耐震等級3は建築基準法の何倍の強さですか?
- A
国土交通省の資料では、耐震等級3は建築基準法レベル(等級1)が想定する「数百年に一度程度の極めて稀に発生する地震」の力の1.5倍に対して倒壊・崩壊等しない程度であることを検証したもの、と説明されています。等級2は1.25倍です。
- Q耐震等級3なら震度7でも大丈夫ですか?
- A
熊本地震(益城町中心部)の調査では、2000年10月以降に建てられた耐震等級3の木造住宅16棟のうち14棟(87.5%)が無被害、2棟が軽微・小破で、倒壊・大破はありませんでした。ただしサンプルは少なく、地盤や施工の状態によって被害は変わるため「絶対に壊れない」という意味ではありません。
- Q耐震等級3にすると費用はいくら上がりますか?
- A
建物の規模・形・構法と、会社の標準仕様によって大きく異なり、公的な統一相場はありません。主な費用は、構造の検討・計算、耐力壁や金物などの追加、住宅性能評価の申請費用です。等級3を標準仕様にしている会社なら追加は申請費用が中心になるため、見積もりで差額を分けて提示してもらいましょう。
- Q「耐震等級3相当」でも地震保険の割引は受けられますか?
- A
地震保険の耐震等級割引は、住宅性能評価書の写しなどの確認資料で等級を証明する必要があります。評価を受けていない「相当」では、原則として耐震等級割引は使えず、1981年6月以降に新築された建物の建築年割引(10%)が中心になります。詳しくは保険会社に確認してください。
- Qツーバイフォー(2×4)でも耐震等級3は取れますか?
- A
取れます。耐震等級は構法ではなく性能を表す物差しなので、木造軸組工法、枠組壁工法(ツーバイフォー)、鉄骨造などいずれでも、基準を満たして評価を受ければ等級3になります。構法ごとの得意・不得意(大開口のとりやすさなど)は建築会社に確認しましょう。
要点|耐震等級3は「評価書」まで取って、契約前に決める
耐震等級3は、建築基準法レベルの1.5倍の地震力に対して倒壊・崩壊しない程度であることを確認した、住宅性能表示制度の最高等級です。熊本地震では、2000年10月以降の等級3の木造住宅の87.5%が無被害で、地震保険料の50%割引や【フラット35】S(金利Aプラン)の対象にもなります。一方で、構造の検討・補強・評価の申請に費用がかかり、大開口や3階建てでは間取りの調整が必要になることもあります。
後悔しないためには、①最初の打ち合わせで「等級3が前提」と伝える、②「評価書あり」か「相当」かを確認する、③等級3にするための差額と評価の申請費用を見積もりに分けて書いてもらう、④地盤調査と工事中の検査も確認する、の4点を契約前に押さえましょう。費用全体の目安は注文住宅の坪単価 2026年版も参考にしてください。
どの会社に頼むか迷ったら、中立の窓口に無料相談する
注文住宅は同じ要望でも会社によって数百万円の差が出ます。展示場を1社ずつ回る前に、特定の会社を勧めない中立のアドバイザーに「予算・エリア・希望」を伝えて、合う会社を絞ってもらうと遠回りしません。LIFULL HOME’S 住まいの窓口は相談料無料、営業なし、店舗でもオンラインでも相談できます。
まずは自分で資料を集めたい方は 持ち家計画(複数社にまとめて資料請求・PR) も使えます。
参考・出典
- 国土交通省 住宅局「「熊本地震における建築物被害の原因分析を行う委員会」報告書のポイント」(2016年)(参照日:2026年10月20日)
- 国土交通省「「熊本地震における建築物被害の原因分析を行う委員会」報告書のとりまとめ」報道発表(2016年)(参照日:2026年10月20日)
- 財務省「地震保険制度の概要」(参照日:2026年10月20日)
- 財務省「地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)」(参照日:2026年10月20日)
- 独立行政法人住宅金融支援機構「【フラット35】S」「プランと技術基準」(参照日:2026年10月20日)
- 藤岡市「建築基準法改正に伴う確認申請図書の記載方法・添付図書について」(2025年)(参照日:2026年10月20日)
- 国土交通省「資料ライブラリー(確認申請・審査マニュアル等)」
- 一般社団法人 住宅性能評価・表示協会「住宅性能表示制度」
- 国土交通省「建設業者・宅建業者等企業情報検索システム」